



编者按
马来西亚站点的钓竿与卷线器(含路亚竿、海竿、纺车轮及水滴轮等)近期需求显著增长,过去 30 天月销量持续攀升,均价约为 RM99。尽管该类目跨境占比高且需求旺盛,但并非盲目铺货即可获利。本文基于 Shopdora 虾多拉数据,深度剖析市场竞争格局,解析流量分布逻辑,为跨境卖家提供精准的切入策略。
一、类目属性:功能与信任双驱动
钓竿和卷线器属于“半标品”。一方面,调性、传动比、硬度及长度等硬性参数决定了其功能性,专业用户对此极为敏感;另一方面,品牌口碑对转化率影响巨大,同等参数下,知名品牌溢价能力更强。这与纯拼款式的饰品或纯拼参数的线材不同,该类目由“功能实力”与“品牌信任”共同驱动。理解这一特性,是分析流量被谁锁定、新卖家如何破局的前提。
二、市场概况:需求真实,跨境机会显著
据 Shopdora 虾多拉数据显示,马来西亚钓竿与卷线器类目近 30 天表现强劲:
- 市场规模:月销量超 41 万件,月销售额超 4100 万令吉。
- 竞争态势:在售产品数 3354 个,卖家数 909 个,平均实卖价约 RM99。
- 增长潜力:月均销量增长率高达 55.82%。
- 跨境占比:跨境卖家成交占比达 35.97%,即每三件成交中便有一件来自跨境卖家。这表明本土店铺并未垄断市场,跨境出货通道畅通。
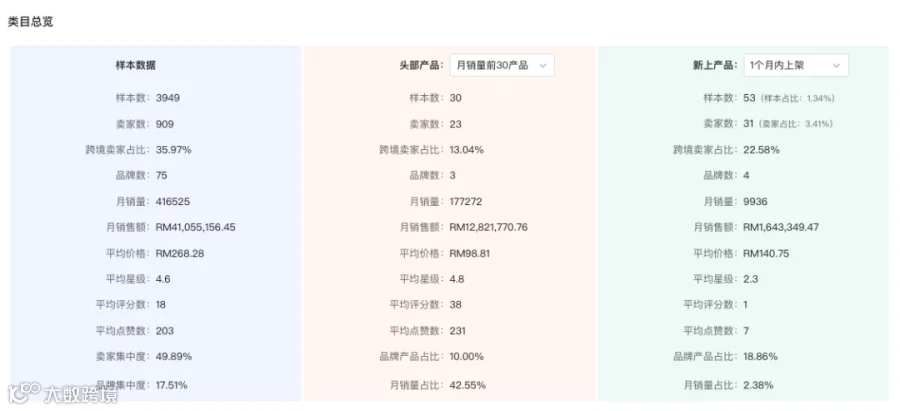
马来钓具类目总览:月销、增长、跨境占比与头部占比(数据来源:Shopdora 虾多拉)
马来西亚拥有漫长的海岸线及丰富的内陆湖库资源,休闲海钓与路亚运动日益普及。多家机构预测当地钓具市场年增速将保持在 9% 以上,装备更新与新手入坑的双重需求推动了市场的稳步扩张。
三、品牌格局:有门槛但未固化
当前类目涉及品牌数 75 个,品牌集中度为 17.51%。虽然禧玛诺(Shimano)、达亿瓦(Daiwa)、阿布(Abu Garcia)等国际大牌在用户心中具备较高权重,但 17.51% 的集中度表明品牌并未完全垄断市场。相较于纯标品类目,该市场仍留有超过八成的空间供非知名品牌及白牌商家竞争。对于缺乏大牌背书的跨境卖家而言,这是一个积极的入场信号。
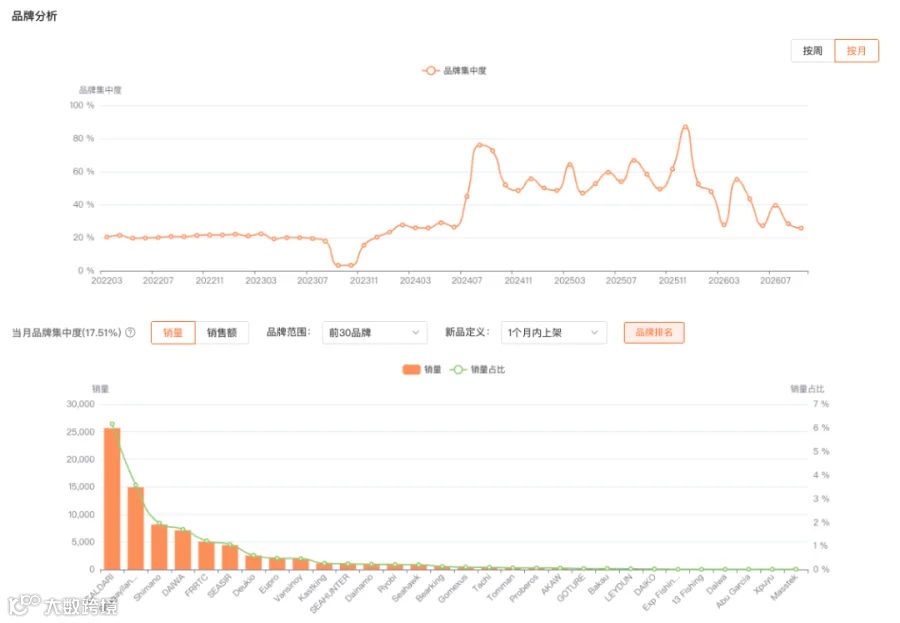
品牌数与品牌集中度分布(数据来源:Shopdora 虾多拉)
四、流量分配:头部大店的核心壁垒
数据显示,头部卖家销量占比为 42.55%,卖家集中度为 49.89%。这意味着近半数流量掌握在头部商家手中。这些头部大店并非单纯依赖品牌效应,更多是凭借齐全的“竿 + 轮+线”产品组合、多年积累的钓友评价以及稳定的搜索排名构建了护城河。头部店铺月均销量可达 5900 件以上,新链接短期内难以企及。
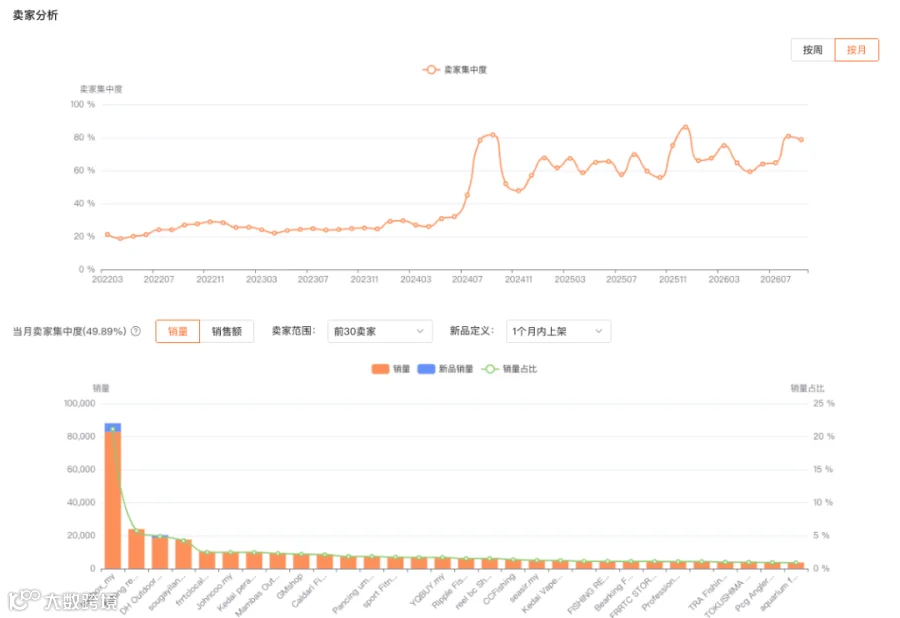
头部卖家集中度与卖家排名分布(数据来源:Shopdora 虾多拉)
该层级的竞争壁垒主要体现在两方面:一是货源优势,拥有大牌代理权的店铺天然具备信任背书;二是店铺根基,资深大店积累了大量包含实拍钓获的高质量评价。对于钓鱼爱好者而言,真实的用户反馈至关重要,这使得缺乏评价积累的新链接在曝光和转化上处于劣势。

流量向拥有优质货源与深厚评价的老店集中
五、新品机会:需求增速跑赢供给
尽管头部效应明显,但新品仍存在生存空间。该类目的新品销量占比为 2.38%,虽绝对值不高,但在众多成熟类目中已属难得。对应新品月均销量约 187 件,说明只要选品精准、切口恰当,新链接仍能快速获取初始流量。
从供给侧看,近期产品数量增长 16.41%,虽有卖家涌入,但尚未达到饱和。鉴于需求端 55.82% 的增速远超供给增速,市场扩容速度足以支撑新卖家的进入。
六、价格策略:寻找中间地带的缝隙
平均实卖价 RM99 背后,是极宽的价格跨度。低价段充斥着白牌与杂牌的成本肉搏,高价段则由国际大牌把持品牌溢价。真正的市场缝隙位于“中间地带”:针对特定钓法或鱼种的专用竿轮。此类产品价位适中、用途明确,且尚未被头部大店完全覆盖,是差异化竞争的关键。
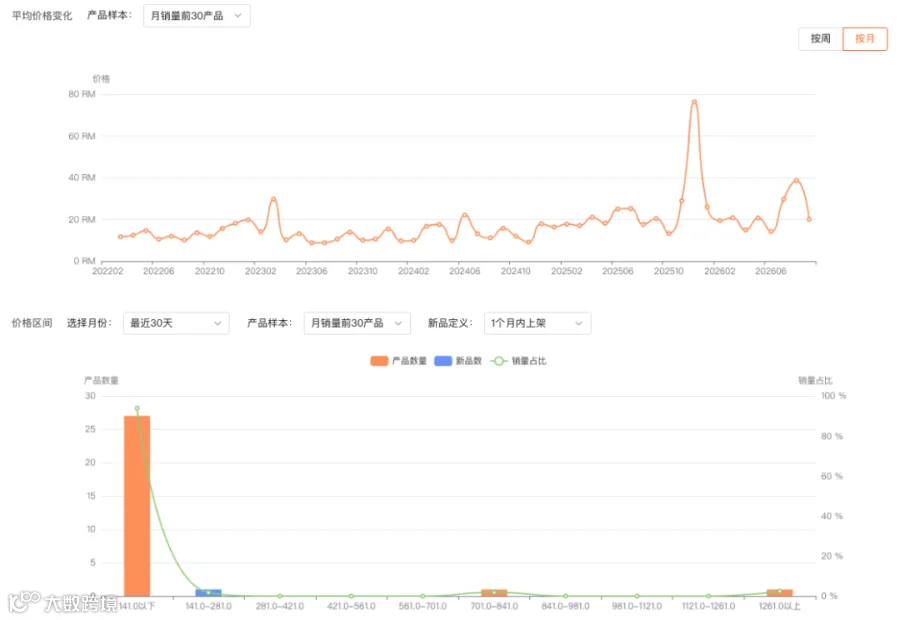
各价格带产品数量与销量占比分布(数据来源:Shopdora 虾多拉)
七、竞争研判:半开放市场的突围逻辑
综合来看,马来西亚钓具市场呈现“半开放”特征:品牌集中度不高(17.51%),头部大店未形成绝对垄断(42.55%)。流量分散于大量中小卖家与白牌手中,新品仍有 2.38% 的份额。锁量因素虽包含品牌信任与店铺根基,但两道壁垒均未高不可攀。市场机会在于填补大牌与大店之间的空白区域。
机会点:有具体用途且未被充分覆盖的中间价格带
八、运营建议:不同卖家的切入路径
- 新卖家:避免在低价入门款上与白牌进行成本战。应聚焦特定钓法或鱼种的细分领域,通过产出真实的钓获内容快速积累初始评价。
- 小团队:深耕中价带缝隙,打造参数清晰、用途明确的专用竿轮,依靠垂直人群的口碑传播,规避与大品牌的正面冲突。
- 精品店铺:可尝试向上突破,争取二线品牌代理授权,利用品牌背书完善“竿轮线”配套体系,从头部 42% 的市场份额中分一杯羹。
- 代运营机构:重点服务拥有货源优势及品牌授权的商家,协助其构建产品矩阵并优化钓获内容运营,发挥在供应链与内容策划上的专业能力。
九、数据化选品指引
借助 Shopdora 虾多拉的数据工具,可将上述策略落地执行:
- 品牌与店铺分析:拆解头部流量来源,判断是品牌主导还是大店主导。
- 集中度监控:追踪头部占比与品牌集中度的变化趋势,预判竞争壁垒的高低走向。
- 关键词挖掘:分析特定钓法或鱼种的搜索量与商品数比值,识别“高需求、低供给”的细分蓝海。
- 动态监控:持续跟踪关键指标,确保进场窗口期的准确性。

关键词挖掘:搜索量、趋势与商品数比值分析(数据来源:Shopdora 虾多拉)
小结
马来西亚钓竿与卷线器市场是一个需求真实、增长迅猛且对跨境友好的半标品类目(月销 41w+,增长 55.82%,跨境占比 35.97%)。虽然流量受到品牌信任与头部大店的双重分流,但壁垒尚不构成绝对封锁,新品仍保有 2.38% 的市场空间。建议普通卖家避开低价红海与高端品牌锋芒,专注于特定钓法或鱼种的细分赛道,利用真实钓获内容积累口碑,抢占中间价格带的市场缝隙。
