


沉寂许久的超大型集装箱船订单潮再度来袭。9 月 16 日,业内传来重磅消息:达飞轮船(CMA CGM)与马士基(Maersk)正同步推进与中国船厂的大型造船项目。据悉,达飞拟订购 12 艘 24000TEU LNG 双燃料巨轮,总价值约 30 亿美元;马士基则计划涉及 32 艘新船(含 20 艘 18000TEU 及 12 艘 24000TEU),合作方指向恒力重工。尽管两笔交易尚未正式官宣,但造船市场已现躁动。这批船舶交付期普遍集中在 2029 年以后,显示出巨头们并非为解决眼前运力缺口,而是为未来全球航运格局进行战略卡位。
一、达飞或订 12 艘 24000TEU 巨轮:意向书签署,总额达 30 亿美元
据 Riviera 报道,扬子江船业此前被 MB Shipbrokers 披露与一家头部班轮公司达成 12 艘 24000TEU 集装箱船交易。Alphaliner 进一步分析指出,CMA CGM 极有可能是该订单背后的船东,且双方已签署意向书(LOI)。

核心参数概览
- 数量:12 艘
- 船型:24000TEU 级超大型集装箱船
- 动力:LNG 双燃料
- 交付时间:2029 年至 2030 年
- 单船价格:约 2.45 亿–2.5 亿美元
- 总价值:约 29.4 亿–30 亿美元
达飞与扬子江船业合作基础深厚。2023 年,达飞曾向扬子江订造 10 艘同级别 LNG 双燃料集装箱船。其中首艘"CMA CGM Notre Dame"号于今年 5 月交付,第二艘"CMA CGM Pantheon"号于 7 月交付,剩余船舶预计于 2028 年 3 月前陆续完工。这批 400 米级巨轮主要服务于达飞的亚欧航线网络。若此次 12 艘新项目最终落地,双方在大船领域的合作规模将迈上新台阶。
二、马士基拟投 32 艘新船:携手恒力重工,谈判进入最后阶段
Riviera 援引船舶经纪及市场消息人士称,马士基正与恒力重工推进一笔大型订单的收官谈判。该项目最大规模可能涉及以下配置:
| 船型 | 数量 | 交付时间 |
|---|---|---|
| 18000TEU 集装箱船 | 20 艘 | 未披露 |
| 24000TEU 集装箱船 | 12 艘 | 未披露 |
| 合计 | 32 艘 | 普遍指向 2029 年后 |
重要提示:马士基此前未曾与恒力重工有过合作,该消息目前仍属市场传闻,不能视为已正式签约。截至发稿,相关船东尚未对外正式确认上述两笔交易。
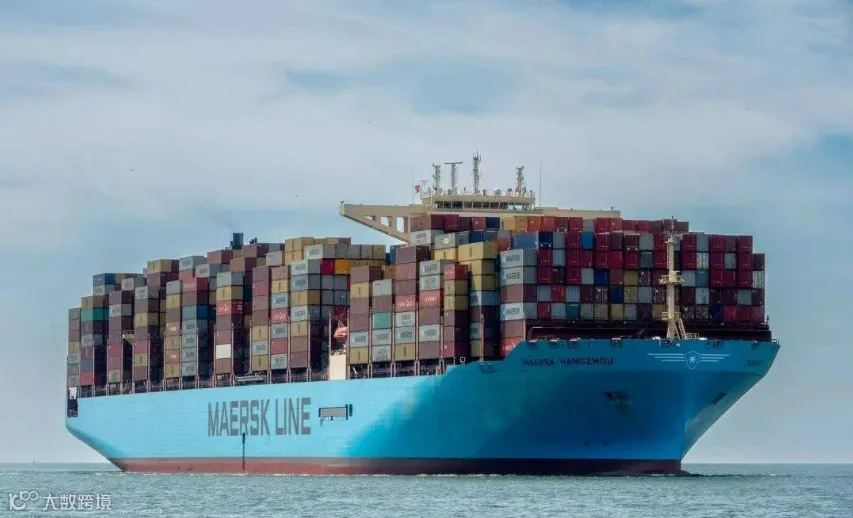
三、深度解析:超大型船订单为何重新升温?
头部班轮公司扎堆订购超大型船舶,背后折射出四大深层动因:
1. 船队更新周期到来
上一轮超大型船订单潮集中于 2018 至 2021 年交付,目前这批船舶船龄多在 5 至 8 年之间,正逐步进入技术更新与替换的关键窗口期。
2. 绿色燃料转型布局
面对全球脱碳压力,LNG 双燃料、甲醇双燃料等新型动力船舶需提前规划,新造船是实现船队燃料转型最直接的路径。
3. 未来运力战略卡位
交付期普遍集中在 2029 年以后,表明这些订单并非应对当下的运力短缺,而是着眼于未来 3 至 5 年的船队结构优化及市场竞争格局。
4. 中国船厂优势凸显
扬子江船业、恒力重工等中国船企在超大型集装箱船建造领域展现出卓越的交付能力与性价比优势,正吸引更多头部班轮公司深化合作。
另据媒体报道,MSC、马士基和达飞三家全球顶级班轮公司均在评估约 20000TEU 级别的新造船计划,部分项目将采用 LNG 双燃料动力系统。
四、市场影响前瞻:运力结构悄然生变
超大型船订单潮的回归,预示着未来几年全球集装箱船队的规模与结构将持续演变:
- 亚欧航线运力集中化:24000TEU 巨轮主要投放于亚欧干线,船舶大型化趋势将进一步巩固。
- 中小型船市场空间重构:随着大船主导主流航线,支线及区域航线的运力配置可能面临进一步重组。
- 燃料技术路线分化:LNG 双燃料、甲醇预留等不同燃料策略的选择,将成为影响未来船队竞争力的关键变量。
- 中国造船话语权提升:头部班轮公司持续向中国船厂下单,标志着中国造船业在全球集装箱船领域的核心竞争力显著增强。
达飞 12 艘、马士基最多 32 艘——若这两笔大单最终落地,将成为 2026 年集装箱造船市场最具影响力的事件。鉴于交付期均指向 2029 年以后,此举绝非应急之策,而是长远的战略卡位。对于货代及物流行业而言,此轮造船潮的直接影响暂不会体现在当下市场,但待到 2029 年之后,随着新船下水、舱位扩容及航线格局调整,这些变化终将传导至运价水平与舱位供应端。市场各方需保持密切关注,静待船公司最终官宣。
#超大型集装箱船 #达飞新造船 #马士基造船计划 #24000TEU #中国船厂