


一文讲清 ISV、PF 与 MOR 的角色与责任
一位 AI 产品创始人曾提出疑问:在已接入 Stripe 并支持美国用户付款的情况下,拓展日本、韩国及欧洲市场时,为何还需引入 MOR(商户记录方)?
核心问题不在于能否收款,而在于谁来承担全球交易背后的复杂工作。本地支付方式、订阅续费、SCA 与 3DS 验证、拒付处理、退款流程、增值税(VAT)及消费者保护等事宜,并不会因 Checkout 上线而自动解决。
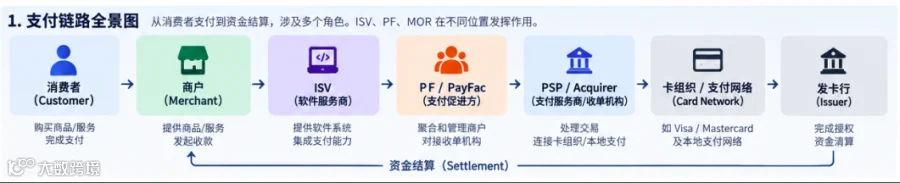
支付链路中的角色分工与资金结算关系
三个概念对应三类核心问题
ISV 关注软件提供方,PF 关注如何将大量商户组织进支付体系,MOR 则关注消费者付款时谁作为交易主体站在前台。三者处于支付链路的不同环节,并非服务等级的递进关系。
Stripe 等支付基础设施主要解决企业作为商户时的收款问题;而 MOR 则将视角前置:当企业成为全球卖家后,哪些交易责任仍需自行承担,哪些可转移?

ISV、PF 与 MOR 的定位及核心价值
ISV:将支付能力嵌入软件
ISV(Independent Software Vendor,独立软件服务商)本质是软件公司。例如,面向 AI 创作者的 SaaS 平台原本负责用户管理、订单及账单系统。当其将开户、交易查询、退款等支付能力嵌入后台,实现“嵌入式支付”(Embedded Payments),客户无需跳转即可完成操作。此时,消费者购买的仍是商户产品,ISV 仅作为技术提供方,并未成为交易卖方。
PF:规模化组织商户入网
PF(Payment Facilitator,支付服务提供商)解决的核心问题是让大量中小商户高效进入支付体系。若平台旗下有上万家小商户,逐一独立申请商户账户(Merchant Account)将产生高昂的审核与运营成本。PF 在收单机构和卡组织框架内,以子商户(Sub-merchant)形式接入,并承担准入审核、KYC/KYB、交易监控、风险管理及拒付处理等责任。具体权责需视地区、牌照及合同约定而定。
判断一家公司是否扮演 PF 角色,关键在于其是否持续组织并管理大量商户入网,而非单纯代收款。例如 Stripe Connect 常用于平台和 Marketplace 的收款管理,但其实际角色需结合具体地区、产品形态与交易结构综合判定。
MOR:作为交易主体面对消费者
MOR(Merchant of Record,商户记录方)的价值不仅在于处理支付,更在于作为法律意义上的卖方主体直接面对消费者。企业自建 Stripe 通道时,消费者直接向企业付款,税务、退款及消费者权益保护等主要责任由企业承担。采用 MOR 模式后,消费者通常先与 MOR 完成交易,MOR 再按协议与实际供货方结算,并在合同及法律范围内承担支付受理、账单管理、反欺诈、拒付处理、退税、发票开具及消费者保护等工作。
需注意,MOR 并非接管所有责任。产品合法性、内容合规、知识产权及隐私保护等义务仍由原企业承担,边界由合同及司法辖区决定。因此,MOR 的费率不能简单与 Stripe 的处理费(Processing Fee)横向对比,两者覆盖的工作范畴与责任风险截然不同。
已有 Stripe 为何仍需 MOR
接入 Stripe 意味着企业具备了作为商户收款的基础设施。但在拓展多国市场时,企业需决策本地支付、续费重试、网络令牌(Network Token)、拒付、税务及消费者保护由谁主导。每进入一个新市场,后台便需应对一套新的规则与运营任务。
若目标仅是将支付嵌入软件,ISV 模式即可满足;若需规模化管理大量商户,则涉及 PF 的进网与风控责任;若希望将全球交易、税务合规及消费者侧的大部分工作外包,MOR 的价值才得以体现。
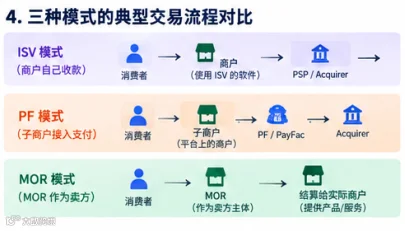
三种模式的典型交易流程对比
选型关键:明确责任归属
仅需嵌入支付:ISV 模式足以支撑。
规模化管理商户:重点转向 PF 的入网审核、风控及运营责任。
转移全球交易责任:MOR 模式开始发挥核心价值。
现实中,一家公司可能同时兼具多种角色。SaaS 企业可从 ISV 起步,随规模扩大增加 PF 能力;拥有支付基建的公司也可单独提供 MOR 服务。判断模式时,应逐项确认:消费者向谁购买、谁是主商户或子商户、谁与收单机构建立关系、谁负责准入与税务,以及资金结算的具体路径。
复杂性终需有人承担
跨境支付的难点往往不在于资金从 A 到 B 的流转,而在于交易链条中每一层责任的落实。企业真正需要抉择的,是愿意自行承担多少复杂性,又将多少风险与管理成本转移给合作伙伴。

Global payment infrastructure for cross-border businesses.