
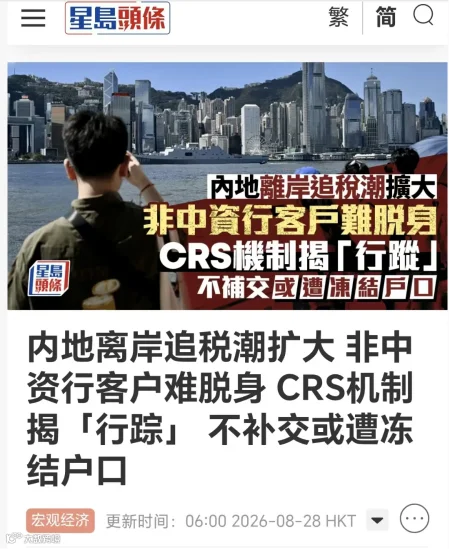
8 月 28 日,《星島頭條》头版报道直指:《內地離岸追稅潮擴大 非中資行客戶難脱身 CRS 機制揭「行踪」 不補交或遭凍結戶口》。文中披露真实案例:某人士在港非中资银行开户,配置基金、保险及股票,累计投入超 5000 万港币,最终被追缴税款逾 500 万。
从事建材生意的陈老板便是典型案例。其十多年前于香港某大型外资银行开户,今年试图变现投资并取款时,收到银行书面通知:账户因税务稽查被冻结。若要解冻,需补缴卖出增值部分的 20%,合计逾 500 万港币。唯有补缴完毕,账户方可恢复。
切勿认为此事仅关乎投资客,与跨境业务无关。事实上,香港公司账面上留存的店铺回款及未分红利润,比股票资产更易成为监管焦点。
三个误区,趁早纠正
“我开的是外资行。”
陈老板选择的正是外资行。在 CRS(共同申报准则)机制下,只要是香港持牌金融机构——涵盖银行、券商及保险公司,无论中资外资,均须将“非本地税务居民”的账户信息报送至香港税务局,再由其交换至内地税务机关。
“资金存放于外资行即可规避监管”的观念,即日起不再成立。
“我这户开了十几年了,老户没事。”
陈老板的账户亦开立十余年。开户时间早并非护身符。相反,“长期静默、突然大额转出”的行为最为显眼——平日风平浪静,一旦异动即触发预警。反观自身:香港公司账户是否常年沉淀资金,仅在年底或急需时进行一次性大额调拨?此操作正是风险高发点。
"CRS 一交换,账户就直接冻了。”
此观点极具误导性,且完全错误。
究竟是谁按下了暂停键?
既非内地税务局,亦非香港税务局,而是银行自身。
内地税务局并无权直接指令香港银行冻结账户;香港税务局同样无权如此。依据《内地和香港特别行政区关于对所得避免双重征税的安排》及其第三议定书,两地协作核心在于“信息交换”,且接收信息须作为密件处理。该安排仅涉及“信息交换”,并无“协助征税”条款。香港并无条约义务协助内地追税,更不会代为冻结账户。
银行采取行动的依据,源于其自身的合规义务及开户协议中的相关条款:
AMLO《打击洗钱及恐怖分子资金筹集条例》第 615 章:持牌银行须实施全生命周期监控,发现可疑交易可向联合财富情报组(JFIU)报备,并依法暂停账户;
《税务条例》下的 CRS 规则:若自我证明信息与实际情况不符,或拒绝提供税务居民身份材料,机构有权直接限制账户功能;
开户协议:银行明确保留“因合规风险可限制或关闭账户”的权利。
实质上,银行此举旨在自保。若明知客户存在大量未申报境外所得仍放行大额资金,银行自身恐面临“协助逃税”的指控。
因此,银行选择先行冻结。
为何早不冻结,偏在提现时行动?
因为“卖出变现”这一行为同时触发了两条红线:
税务层面:未出售仅为浮盈,一旦出售即实现增值,纳税义务随之产生;
风控层面:大额资金进出且与历史交易模式严重不符,是标准的反洗钱预警特征。
两条红线同时触发,账户随即被管控。
平日未被冻结,是因为资金尚未“动”。一旦变动,税务与银行风控双重警报即刻响起。
账户冻结,损失远超“无法取款”
许多人仅计算“需补缴多少税款”,却忽略了更严重的隐性成本:
货款无法入账、供应商款项难付、员工工资停发。对于跨境企业而言,现金流中断一个月,可能导致整个旺季的努力付诸东流;
多数情况为"debit freeze"(只进不出)。账面虽有资金,却无法动用;
滞纳金按日万分之五累计,年化高达 18.25%;
留下不良记录:曾在 JFIU 备案或被限制的账户,未来在香港任何持牌机构开户或设立公司账户时,都将面临更严格的审查;
解决钥匙在内地:需返回内地向主管税务机关补充申报,补缴 20% 个税及滞纳金,获取《税收完税证明》,再提交至香港银行方可解冻。
此反差值得深思:资金冻结在香港,解冻钥匙却在内地。无论香港公司资质多优、开户行规模多大,均抵不过一张完税证明。
若已收到相关通知,切勿独自应对。
专业团队可协助将“被动冻结”转为“主动沟通”:
厘清所得性质(股息红利、财产转让或经营所得),判定是否需要提交资金来源证明,评估是否可申请抵免。口径不同,税基差异巨大。
同是被冻,为何有人补缴后仍受处罚,有人却能清晰补缴、如期解冻?
关键在于——是否有人先帮您算清这笔账。