“从打车和外卖起家”
撰稿|凌铮
审核|九哥
出品 | 出海湃
9 月 15 日,东南亚超级应用 Grab宣布,拟以 14.9 亿美元现金收购Atome Financial 60% 股权。
这是 Grab 迄今金额最大的收购。
按这一阶段的对价计算,Atome 的隐含股权价值约为 24.8 亿美元。交易仍待监管批准及其他惯常交割条件,Grab 预计第一阶段在 2027 年第三季度完成。
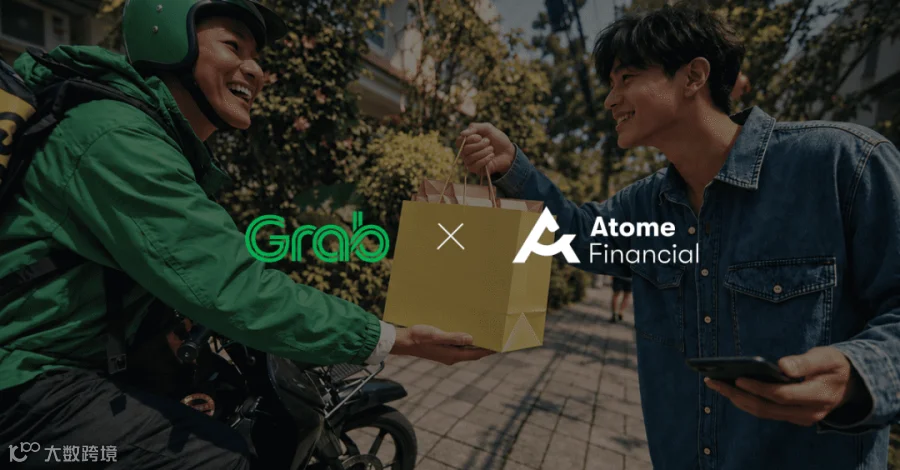
双方还约定,Grab 将在首阶段交割约两年后收购余下 40%,价格将与 Atome 届时的经营表现挂钩。
这笔交易在东南亚创投市场引发了极大关注。
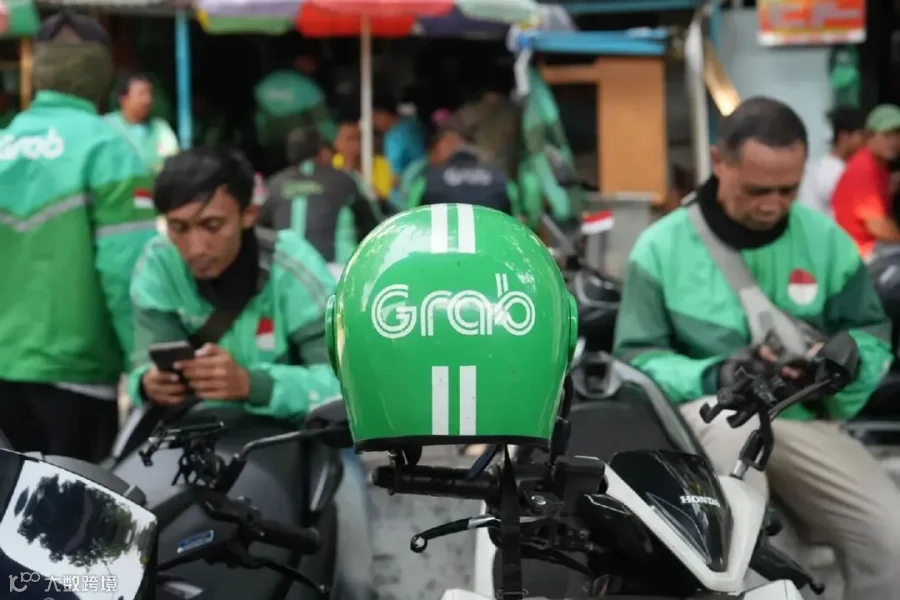
其看点,其实并不在于 Grab 又添了一项金融产品,而在于这家从打车和外卖起家的平台,正把消费信贷推到下一阶段增长的中心位置。
这笔收购也把 Grab 带进了东南亚消费信贷平台的正面竞争。
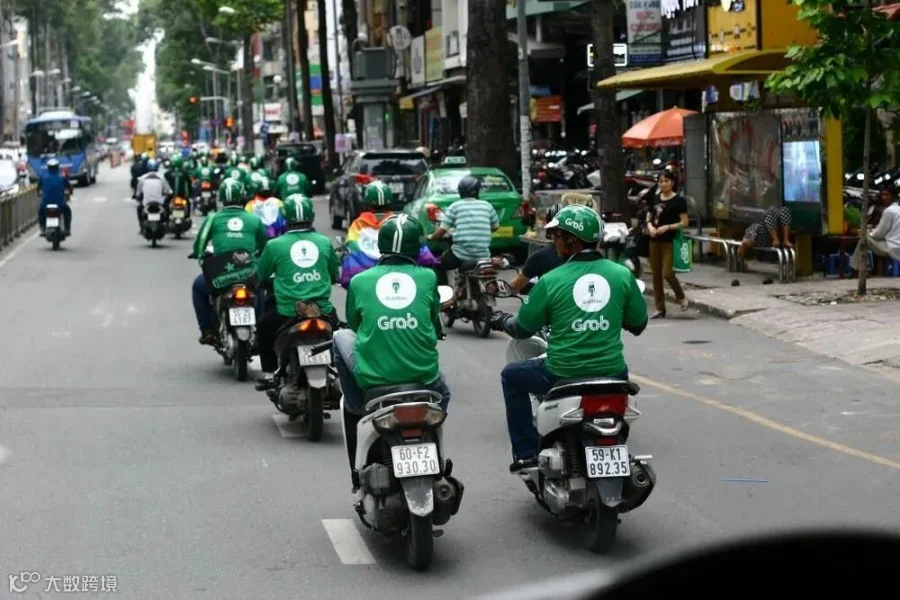
Grab 是东南亚最大的超级应用之一,业务覆盖出行、外卖、杂货配送、支付、保险、数字银行和借贷。
Grab 称,其服务覆盖东南亚八国 900 多个城市。
Atome 则是新加坡 Advance Intelligence Group旗下的数字金融平台,业务包括“先买后付”贷款、消费现金贷、BNPL 卡和数字信贷。
按 Grab 公告,Atome 在新加坡、马来西亚、菲律宾、印尼和泰国运营,累计交易用户达 2500 万,合作品牌超过 3 万家,贷款组合约 10 亿美元。
两者的用户入口有所不同。
Grab 原有借贷业务更多服务司机、商户伙伴和平台用户,另外通过 GXS Bank、GXBank 和 Superbank 经营数字银行;Atome 则面向消费者提供分期付款、现金贷和信贷产品。
交易完成后,Grab 将获得消费者信贷产品、商户网络和一套已在五国运营的信贷基础设施。
Grab 的金融服务已是增长最快的业务之一,但尚未成为利润引擎。
今年第二季度,Grab 金融服务收入为 1.34 亿美元,同比增长 59%;贷款总发放额为 12 亿美元,贷款组合增至 23 亿美元,同比增长 197%。
不过,该业务调整后 EBITDA 仍亏损 1500 万美元。
这组数据解释了收购的方向:Grab 已有支付、数字银行和借贷的用户基础,但消费信贷的产品、商户分发和风险定价仍需要扩张。而 Atome 带来的不是一项孤立业务,正是一张覆盖五国的消费者与品牌网络。
Grab 管理层称,Atome 的 AI 信贷基础设施可与 Grab 生态数据结合,帮助平台扩大消费信贷覆盖,并提升风控与交叉销售能力。
公司还称,两边的产品重叠有限:Grab 已在司机和商户借贷上建立基础,Atome 更集中于消费者融资。
这些协同效应到底如何,仍有待交割后验证。
但 Grab 没有选择从头搭建,而是用控股收购换取现成的消费信贷能力和区域商户网络,也确实缩短了金融服务从平台附属业务变成独立增长支柱的时间。
Grab 预计,计入 Atome 后,金融服务业务到 2028 年将实现 5 亿美元调整后 EBITDA,贷款组合将超过 60 亿美元。
交易完成后,Atome 将并入 Grab 金融服务板块,原管理团队继续负责经营。Grab 对后续 40% 股权采用与业绩挂钩的定价方式,也意味着这笔收购的最终成本和回报,将取决于 Atome 未来的收入、盈利和信贷质量。
对 Grab 而言,更直接的问题是:当金融服务从扩大贷款组合走向追求盈利时,它能否在五个市场同时处理监管审批、消费者保护、数据隐私、欺诈与信用损失风险?
东南亚的数字金融竞争已经不只是 Grab 与 Atome 的内部整合。
Sea 旗下的 Monee是区域内另一大平台型金融服务商,其业务与 Shopee 电商生态相连。
今年第二季度,Monee 收入为 14 亿美元,同比增长 58.9%;消费与中小微企业贷款本金余额为 111 亿美元,同比增长 62.5%;调整后 EBITDA 为 2.88 亿美元。
等未来交易完成,Grab 与 Atome 合并后的贷款规模仍将面对一个已经盈利、贷款组合更大的平台型对手。
新加坡金融科技协会的认可 BNPL 服务商名册同时列有Atome、Grab 和 SeaMoney 旗下 SPayLater,三方在“先买后付”产品上已有直接重叠。
Grab 此次买入 Atome,正是要把原有的支付、出行和外卖用户与 Atome 的消费者信贷和品牌网络连接起来。
连接的效果会好吗?
答案将决定 Atome 是一次扩大规模的收购,还是 Grab 新的利润支柱,也决定Grab 能否缩小与 Monee 在贷款规模和盈利能力上的差距。
END
出海数字媒体|记录出海浪潮中值得记录的人和事
Catalysts, Hustlers & Pathfinders