本文结合宏观经济与产业政策,依托大量行业调研数据,系统分析全球及国内医药市场、医药冷链供应链的规模结构、标准化建设及企业运营现状,并全面梳理行业信息互通不足、标准不统一、成本偏高、人才短缺等核心堵点,明确数智化、绿色化、国际化发展主线,为医药冷链行业高质量发展提供参考路径。
郭威
中物联医药物流与供应链分会常务副秘书长
2026 年是“十五五”规划开局起步的关键之年,也是我国医药产业转型升级、跨越发展的重要一年。站在这一历史节点上,医药冷链供应链行业正经历从“规模扩张”向“质量效益双轮驱动”的深刻转型。在全球经济低速增长成为常态的大背景下,中国医药冷链市场凭借持续扩大的市场规模、不断深化的技术应用和日益完善的标准化体系,迎来前所未有的发展机遇,也面临着诸多结构性挑战。
宏观经济与政策环境
当前全球经济面临低速增长的新常态。中东冲突通过推高能源价格、扰动供应链及加剧金融市场波动,对全球经济形成负面冲击,全球主要经济体增长前景普遍承压。国际货币基金组织(IMF)2026 年 7 月发布的《世界经济展望》更新报告显示,预计 2026 年全球经济增长率为 3.0%,较 4 月预测下调 0.1 个百分点;2027 年回升至 3.4%。其中,发达经济体整体增长率为 1.7%,新兴市场和发展中经济体为 3.8%。IMF 指出,本次下调反映了中东战事带来的持续冲击。全球经济增速已从 2021~2025 年平均 3.77% 的水平进一步放缓,低速增长成为常态。
在外部环境复杂多变的背景下,我国经济运行顶压前行、向新向优。2025 年全年国内生产总值达 140.2 万亿元,同比增长 5.0%,“十四五”圆满收官。2026 年一季度国内生产总值 33.4 万亿元,同比增长 5.0%。IMF 将中国 2026 年经济增速预期由 4 月预测的 4.4% 上调至 4.6%,展现出对中国经济韧性的认可。我国政府工作报告中提出的 2026 年全年 GDP 增长目标为 4.5% 至 5% 左右。
政策层面,“两重”(国家重大战略实施和重点领域安全能力建设)与“两新”(大规模设备更新和消费品以旧换新)持续发力。2026 年全年,安排 8000 亿元“两重”建设资金,截至 4 月 20 日已累计安排 6065 亿元;安排 2500 亿元“两新”建设资金。“两重”政策涵盖提升医疗设备水平、加强优质高效医疗卫生服务体系建设、推进医疗卫生机构装备和信息化设施迭代升级等方向;“两新”政策则在医疗、工业、交通、物流等领域设备更新基础上推进重点行业节能降碳和安全改造。
医药行业政策密集出台。2025 年全年,国家层面发布医药行业相关政策共计 300 余条,省级层面发布相关政策约 1500 条。从类别来看,医保类政策最多,约占 42.5%,其次是医药、医疗、医改类政策。利好政策的密集发布推动经济回升向好,有效拉动内需增长。
2026 年政策进一步加码,如国家药监局于 3 月印发《药品现代物流规范化建设指导意见》,以“标准化、数字化、可追溯”为核心导向,划定全国统一的药品现代物流建设标尺;国家发展改革委发布 14 项物流行业标准,涵盖医疗器械物流通用服务规范等领域;《国务院关于产业链供应链安全的规定》于 3 月审议通过,为医药产业高质量发展提供了制度保障。政策利好为我国医药冷链行业发展营造了良好的制度环境。
全球及中国医药市场概况
全球人口老龄化趋势加剧、慢性病患病率不断上升等因素叠加,全球医药市场呈现缓慢增长态势。2025 年全球医药市场规模约为 1.67 万亿美元(折合 12.02 万亿元人民币),同比增长 6.5%,预计到 2030 年突破 18 万亿元人民币。据沙利文预测,2026 年全球医药市场规模将达 1.77 万亿美元。
我国深入推进医药卫生体制改革,医药市场规模持续增长。按产值计,2025 年我国医药行业市场规模约为 1.95 万亿元人民币,同比增长 6%,占全球医药市场规模的 16.2%。我国作为全球第二大医药消费市场的格局保持不变。在创新药领域,2024 年中国创新药市场规模已达 1.13 万亿元,2025 年增长至约 1.22 万亿元,预计 2026 年将突破 1.3 万亿元。
研发端投入持续加码。2025 年全球研发投入前十药企的研发投入平均值折合人民币为 880.5 亿元,研发费用增幅较上年下降 9.92%;中国研发投入前十药企研发投入平均值为 43.2 亿元,研发费用增幅较上年增长 11.02%。我国研发投入仍有较大进步空间,但随着国内自主研发药品数量不断增加,创新成果持续显现,预计药物研发投入将持续提高。
2025 年全球医药研发管线达 22825 款药物,同比增长 4.6%。中国在研药物数量约占全球总量的 30%,仅次于美国。2025 年全年批准 76 个 1 类创新药(含 47 个化学药品、23 个生物制品和 6 个中药),超过 2024 年的 48 个,创历史新高。
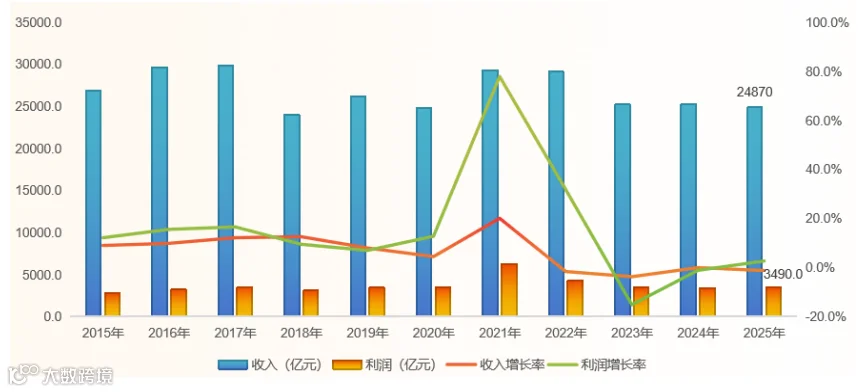
图 1 2015~2025 年我国医药制造业规模及利润
工业端方面,2025 年全国规模以上工业企业实现营业收入 139.2 万亿元,同比增长 1.1%,利润总额 73982 亿元,同比增长 0.6%。其中,医药工业规模以上企业实现营业收入约 2.49 万亿元,同比下降 1.2%,利润总额 3490 亿元,同比增长 2.7%(见图 1)。营收降、利润增的变化表明,医药工业从“规模扩张”向“质量与效益提升”的转型已初见成效。
进出口贸易恢复向好。2025 年我国医药材及药品进出口总额约 5520.26 亿元,同比增长 1.02%,其中进口额 3527.44 亿元(同比下降 3.9%),出口额 1992.82 亿元(同比增长 11%),出口增长系高价值西成药出口大幅增加以及“一带一路”倡议下市场多元化共同取得的成效。2026 年一季度进出口总额约 1310.02 亿元,同比增长 4.1%。更全面地看,2025 年我国医药产品(含药品、医疗器械、保健品、中医药等)进出口额为 1.45 万亿元,同比增长 1.18%,其中出口额 8016.6 亿元(+3.14%),进口额 6507.1 亿元(-1.14%),贸易顺差 1509.5 亿元,整体呈现“总量稳增、出口向好、进口微降、结构持续优化”的特征。
2025 年是我国创新药出海实现规模化放量的爆发元年。创新药对外许可授权交易(License-Out)数量 157 笔,同比增长 67%;交易总金额 9767 亿元,同比增长 161%。全球医药对外许可授权交易总额前十有 8 项来自中国,总交易额超百亿美元的有 4 项,其中 3 项来自中国。我国创新药出海正迈向“标准共建”与“创新引领”的新阶段。
医药冷链供应链发展现状分析
1. 行业规模与产品结构
随着创新药研发投入持续加码、生物制剂市场规模快速增长、相关监管政策逐步落实,我国生物医药冷链市场规模呈持续扩大态势。
2024 年我国医药冷链物流市场规模约为 6272 亿元,2025 年我国医药冷链物流市场规模预计为 6280 亿元,同比增长 1.7%,占全球比重达 19.4%。全球冷链市场正迎来“中国时刻”。
物流费用方面,2025 年全球医药冷链物流费用总额为 1695.7 亿元,同比增长 7.1%。据中物联医药物流与供应链分会预测,2025 年我国医药冷链物流费用总额为 267.84 亿元(其中医药冷链运输费用约 55%,仓储费用约 30%,管理费用约 15%),同比增长 1.96%,约为全球的 15.7%。2020~2024 年,我国医药冷链物流费用规模由 173.17 亿元增长至 262.69 亿元(见图 2),其间年复合增长率达 10.98%。

图 2 2020~2025 年我国医药冷链物流费用规模(亿元)
从产品结构看,医药冷链物流品类以生物制品为主,涵盖疫苗、血制品、体外诊断试剂(IVD)、除 IVD 外医疗器械、其他生物制品(维生素、胰岛素、抗体、重组蛋白等)等。受需求端萎缩(新生儿数量减少冲击一类疫苗、成人自费疫苗接种意愿低迷、HPV 及流感等曾热销疫苗销量明显下滑)与供给端内卷(同质化竞争加剧、二类疫苗集采、批签发量下降)共同作用,2025 年中国疫苗市场(不含新冠疫苗)市场规模预计为 945 亿元,占比 15%,占比较上年下降 0.3%。血液制品市场则呈小幅增长态势,随着原料血浆供应稳步增加、临床需求释放、批签发量增长、国产替代加速,2025 年血制品市场规模约为 650 亿元,占比 10.4%,占比较上年增长 0.9%。
2. 标准化建设进展
标准化是医药冷链高质量发展的基础支撑。2023 年 10 月 17 日,全国物流标准化技术委员会第一届医药物流分技术委员会(SAC/TC269/SC7)在成都成立,由 37 名委员组成,主要负责药品、医疗器械等领域国家标准制修订工作。截至目前,中物联医药物流与供应链分会在医标委指导下已牵头制修订 17 项标准,涉及设施设备验证、药品物流、冷链物流、医药冷藏车、阴凉箱、保温箱、承运商审计、药品冷链追溯、试验用药品物流、冷藏车认证、医药物流人才等方面。以上标准的发布、实施与修订,实现了我国医药物流标准化从无到有、从有到优的发展历程。
2022 年,《药品冷链物流运作规范》国家标准正式实施。据统计,已有 30 余个省市的 300 余条招投标项目将此标准作为投标资质之一,涵盖省疾控中心、医院、社区卫生服务中心及部分政府、生产、流通和终端企业。2026 年,药品冷链物流运作服务规范共计 22 家企业参与试点,4 家企业对标达标。
2026 年以来,标准化建设进一步提速。国家药监局印发《药品现代物流规范化建设指导意见》,针对常规药品批发企业要求自营仓库建筑面积不少于 1000 平方米;兼营冷藏药品企业需配备不少于 20 立方米冷藏库,专营冷冻生物制品企业需设置 2 个以上独立冷库、总容积不低于 200 立方米。《现代物流标准化重点工作计划(2025—2027 年)》进一步提出,重点加快研制冷链物流、医药物流、多式联运等涉及物流数智化、融合化发展相关标准。
3. 运输企业运营现状(23 家调研数据)
中物联医药物流与供应链分会就业内 23 家医药冷链运输企业开展了行业调研,覆盖全国主要区域。
(1)经营情况。2025 年,调研企业主营业务收入平均值为 3.02 亿元,其中 35% 的企业主营业务收入超平均值。医药冷链业务收入平均值为 1.79 亿元,其中 61% 的企业冷链业务收入超平均值。冷链业务增速较上年呈上升趋势,冷链业务营收占比达 68%,表明医药冷链市场规模有望进一步扩大,高附加值物流服务将成为企业竞争的关键突破口。
(2)品类结构。调研企业各品类医药冷链物流收入中,疫苗类占比平均达 20%,血液制品类平均达 12%,其他生物制品占比平均达 42%,品类较为丰富。调研企业冷链物流费用总额为 37.2 亿元,其中运输费用占比平均为 69%,管理费用占比平均为 17%。
(3)运力情况。据中物联医药物流与供应链分会预测,2025 年我国医药行业冷藏车总数为 16175 辆,同比增长 2.8%。随着医药市场规模不断扩大,运输车辆向轻量化、大空间、温控精准、节能环保、易于操作、多温区等方向发展。调研企业冷藏车总数(自有加外协)为 5735 辆,占全行业比重为 35.5%。其中 65% 的企业拥有新能源车辆,绿色化发展趋势明显。车型方面,冷藏车主要集中在 4.2 米至 7.2 米和 7.6 米至 9.6 米两类,自有冷藏车中该两类车型占比为 79.3%,外协冷藏车中该两类占比为 70.5%。冷藏箱方面,调研企业冷藏箱总数为 38.1 万只,其中自有 36.6 万只、租赁 1.5 万只,整体以自有为主。
(4)运输模式。18% 的调研企业实现了 100% 自有运力运输,59% 以自有运力为核心,约 23% 以外协运力为主(近三年外协运力占比上升 7%)。75% 的调研企业以干线运输为主,25% 以支线或城配运输为主,近三年干线、城配运输占比小幅提升,但城配“最后一公里”能力仍需加强。货源结构方面,约 30% 的调研企业以整车运输为主,约 70% 以零担运输为主(近三年零担占比上升 15%),订单碎片化趋势更加明显。
(5)运营效率。干线运输平均周转天数为 3.8 天,车辆满载率为 81%;支线运输平均周转天数为 2.5 天,满载率为 77%;城配运输平均周转天数为 0.96 天,满载率为 73%,整体运营效率较高。
(6)信息化与智能化。调研企业信息化水平进一步提升,运输管理系统使用率最高,达 100%;药品追溯系统、设备控制系统、企业资源计划管理系统使用率仍有待提升。所有企业均实现 100% 追溯,追溯覆盖率及准确率均超 95%。信息系统投入金额中约 63% 为自主研发,37% 为购买使用。13 家企业自动化设施设备使用率逐步提升,自动化设施设备投入金额中 50.2% 为自主研发。数字化覆盖率平均为 80.1%,智能化程度平均达 48.7%。
(7)终端覆盖。二级以上医院覆盖率最高,为 34%;诊所及村卫生室覆盖率最低,仅为 2%。业务模式以 B2B 为主,占比为 87%,B2C 占比为 6%。
4. 仓储企业运营现状(30 家调研数据)
中物联医药物流与供应链分会就业内 30 家医药冷链仓储企业开展了行业调研。
(1)库容规模。据中物联医药物流与供应链分会预测,2025 年我国医药冷库容积约为 443.3 万立方米,同比增长 3.3%。调研的 30 家企业冷库总容积约 53.9 万立方米,占全行业比重约 12.2%。高标准、集成化、自动化、现代化的医药冷链仓储水平进一步提升。
(2)库型结构。冷藏库平均容积为 1.68 万立方米,冷冻库平均容积为 1162 立方米。56% 的仓库为自建,44% 为租赁。调研企业月吞吐量平均为 105.1 万箱(件)。库容使用率方面,阴凉库与常温库的库容使用率最高。冷藏库库容使用率为 71.6%,平均储位数为 4461;阴凉库库容使用率为 77.3%,平均储位数为 41535。
(3)成本结构。调研企业冷链物流经营成本中,仓储费用占比平均为 33%,管理费用占比平均为 12%。
(4)仓储效率。平库平均在库天数为 34.1 天,楼库为 29.3 天,立体库为 32.8 天,自动化立体库为 30.7 天。约 66.7% 的企业拥有自动化立体库,总体周转效率较高,无超长在库积压情况。
(5)信息化与智能化。调研企业全面实现信息化管理,信息系统投入金额中 74.7% 为购买使用,25.3% 为自主研发。自动化设施设备使用率逐步提升,但在自动化设施设备投入金额中仅 2% 为自主研发。数字化覆盖率为 82.8%,智能化程度达 63.4%。
医药冷链供应链发展制约因素与堵点
当前,医药冷链供应链高质量发展仍面临多重制约,归纳起来主要有六个方面:
1. 信息共享机制不健全。网络信息系统和追溯体系有待完善,各地区间协调机制不健全,难以实现全程追溯与数据共享。
2. 各地要求与标准不一。跨区域、跨地区执行政策不一,不同企业遵循要求不一,跨国业务标准不一,“统一大市场”建设难度较大。
3. 新技术应用困难。大数据、人工智能等新技术成本较高,应用不足,企业落地应用较难,缺乏对运输路线及库存优化的深度智能分析。
4. 成本结构失衡。医药企业面临研发及设备投入、能源消耗和合规成本压力,导致医药冷链成本居高不下,应收账款回收期长。
5. 专业人才短缺。精通物流行业与医药行业的复合型人才稀缺,基层人员培训不足,对冷链重要性认知不足,存在操作不规范问题。
6. 新兴领域挑战加剧。核药等特殊药品供应链要求极高,对全程追溯能力、温控精度、运输时效与合规性等提出更高要求。
从物流运作的堵点来看,问题同样突出:一是基础设施建设区域失衡,冷链物流基础设施主要集中在一、二线城市,偏远地区和基层医疗机构覆盖不足,导致“最后一公里”断链风险高;二是冷链物流成本高昂,较普通物流投入成本高,成本占比持续上升,ESG 能力建设、新能源车辆等推进困难;三是冷链物流运价低、罚款重,药品冷链物流运价持续走低,且出现温控失效时企业面临高额赔偿及监管罚款,存在“低利润 + 高风险”的结构性矛盾;四是特殊药品配送需求待满足,生物制剂、疫苗等超低温药品需在超低温环境中运输,罕见病药物需求分散,配送难度大;五是异地设仓难,部分省市缺乏政策落实细则,各省政策执行标准不一,导致医药冷链物流企业多仓联动、异地设仓面临障碍;六是标准体系仍需完善,缺乏统一的操作规范与冷链运输标准,且企业间理解不一,难以形成统一的执行标准。
尽管面临上述挑战,行业整体仍然呈现持续向好态势。短期承压不改长期价值,行业正从“规模扩张”转向“质量效率提升”双轮驱动。医药市场规模平稳增长,医药电商蓬勃发展,细胞治疗、核药、中医药等热门领域增长势头强劲;国际化步伐加快,海外新需求不断释放;人工智能应用加速,多部门印发政策深入推进人工智能与医药产业链深度融合;技术水平不断提升,物联网、大数据分析等技术手段有效提高药品运输安全与效率;监管政策日益严格,对医药冷链物流企业实施严格审核与规范管理,确保药品质量可控与安全可靠。
发展趋势与建议
站在新的发展起点,我国医药冷链行业未来的重点推进方向如下:
1. 基础设施与技术更新。加速多层级冷链网络建设,提升偏远地区覆盖效率;推广智能化设备,实现冷链药品全流程追溯,可借鉴美国 FDA 强制使用物联网传感器加区块链技术的经验。
2. 新兴冷链业务发展。细胞/基因治疗、靶向药、创新药等新兴生物医药正在彻底重构医药冷链格局,从传统 2℃~8℃冷藏转向超低温、深低温、定制化的高壁垒赛道,行业需提前布局相关技术能力与基础设施。
3. 经营模式优化。鼓励药企外包冷链业务,推动第三方专业化冷链物流发展,利用现有配送网络拓展医药冷链业务;推动“共同配送”“冷却即服务”(CaaS,按服务付费)等模式创新,提升资源利用效率和服务灵活性。
4. 成本控制。推动行业集中度提升,通过规模化效应降本;利用 AI 算法提高冷链设备利用率,降低空载率;加强能耗管理,推广新能源冷藏车、可循环温控包装等绿色技术,从运营细节中持续挖掘降本空间。
5. 国际化与应急能力建设。完善标准体系,推动国内外冷链标准互认,统一执行尺度;构建国家应急体系,可参照美国建立中央医药冷链应急储备库,确保突发公共卫生事件下 7 天内完成全国配送的能力。
6. 人才培养与行业协同。加强医药冷链专业化人才培养,推动行业资格认证体系建设,可借鉴欧盟“校企联合”计划,鼓励药企与高校共建实验室,打通理论教学与产业实践之间的断层。
总体来看,标准化、数智化、绿色化、国际化将成为我国医药冷链行业未来发展主线,同时在服务模式上呈现出精细化与专业化并重、多业态融合与细分场景深耕共进的特征。随着政策利好持续释放、市场需求稳步增长、技术升级不断加速,中国医药冷链供应链有望在全球舞台上发挥更加重要的作用,为保障药品质量安全、服务人民健康作出更大贡献。
本文内容源自《物流技术与应用》2026 年 8 期 (点击查看掌上电子刊),有删改。
欢迎文末分享、点赞、在看!转载请联系后台。