独角兽早知道 iponews
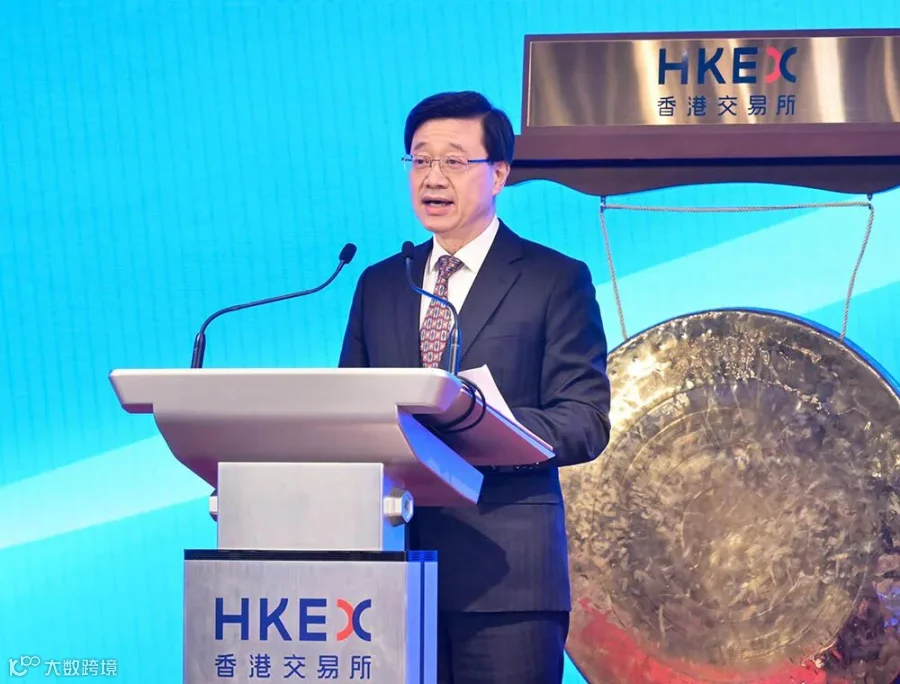
9 月 16 日,香港特区行政长官李家超公布了香港首个五年规划并发表 2026 年施政报告,两份文件总计超过 10 万字。
文件中多次提及港股上市:支持内地及海外行业龙头及优质新兴产业企业赴港上市;香港证监会与港交所在今年第三季度开展提升上市机制竞争力的第二阶段咨询;港交所将于明年上半年就修订特专科技公司(18C)上市制度展开咨询,包括检讨市值门槛等。
综合 | 证券日报网 投资界 橙新闻
编辑 | Arti
本文仅为信息交流之用,不构成任何交易建议

港股 IPO 的 2026:108 家新股、3641 亿港元
在讨论政策调整之前,先看一组数字。Choice 数据显示,截至 9 月 15 日,今年以来港股市场已有 108 只新股成功挂牌交易,募资总额达 3641.76 亿港元,位居全球各交易所前列。相比 2025 年同期,IPO 数量和募资额均实现了近乎翻倍的增长。
目前港交所主板已设有三个特殊章节:第 18A 章接纳未盈利生物科技公司,第 18B 章针对 SPAC 上市,第 18C 章面向大型未盈利特专科技公司。
从 18A 到 18C,港交所每一次的制度创新,都是在为某一类“暂时不符合传统上市标准、但代表未来方向”的企业打开通道,18A 章催生了香港生物科技板块的繁荣,18C 章则让人形机器人、大模型等特专科技公司有了专属的上市路径。
一系列制度松绑带来了赴港上市潮,甚至上演过一天 7 个 IPO 同时敲锣的场面。截至 7 月底,港交所正在处理的上市申请超过 480 宗,其中主板 474 家、GEM 7 家。在这庞大的排队阵容中,机器人及具身智能相关企业超过 50 家,而考虑到保密呈交机制,实际排队的名单可能更多。
但热闹的同时,分化也很刺眼。截至 9 月 15 日,年内上市的 108 只新股中已有 82 只跌破发行价,破发率超过七成。港股 IPO 的结构性分化愈发清晰:热的更热,冷的更冷。
这一现象在具身智能赛道尤为明显。伴随宇树科技 A 股上市后的极速回调,投资人对具身智能公司的热情和预期正在骤降,近期多家具身企业上市即破发。
另一道闸门也在收紧。早在 8 月,国家发改委政策研究室副主任李超表示,机器人产业必须坚持因地制宜、健康有序发展,防止盲目跟风、一哄而上。
随后有报道称,监管机构已向部分投行和投资机构发出非正式“窗口指导”,明确将提高人形机器人企业 IPO 的审批门槛:拟上市企业须证明自身具备产生经常性收入的能力、处于亏损收窄轨道,或已实现真正的技术创新,其上市申请才有可能被纳入审批考量。
如此一幕幕,各方情绪变得微妙起来。投资人开始回归理智:不再单纯为宏大产业叙事买单,转而更关注产品落地能力、客户质量、收入可持续性。
即便上市制度的规则条文没有修改,二级市场的估值反馈已经反向传导到聆讯、定价、基石认购全链条。同样一份招股书,放在半年前和当下,市场给出的预期已经完全不同。
在这一背景下,港交所明确将于明年上半年就修订 18C 章展开咨询,包括检讨市值门槛。港交所表示,由于特专科技公司的临时市值要求将于明年 8 月底到期,上市门槛仍有放宽空间,包括涵盖的新兴行业种类、市值要求、申请程序等,将有助协助更多企业上市。
目前,18C 已商业化公司的市值门槛已从此前的 60 亿港元下调至 40 亿港元,未商业化公司从 100 亿港元下调至 80 亿港元。市场普遍预期,进一步下调门槛的可能性较大,但放宽的方式和节奏将成为博弈焦点。
有分析认为,18C 章的修订方向可能不是简单的“降门槛”,而是从“来者不拒”转向“择优录取”,在降低财务指标的同时,强化对技术壁垒、商业化验证和赛道稀缺性的实质性审查。这与国家发改委“防止盲目跟风”的表态形成了政策合力。
除了 18C 章,另一条重要的改革线索是上市机制竞争力检讨的第二阶段咨询。香港证监会与港交所已于今年第三季度展开,重点优化须予公布的交易、关联交易、分拆上市等规定,降低合规成本,提高上市公司并购、重组及业务分拆的灵活性。
回顾第一阶段,港交所在 2026 年 7 月 24 日刊发咨询总结,采纳了此前咨询文件中的全部建议,包括将“秘密递表”机制扩大至所有新申请人、大幅降低同股不同权公司的市值门槛等。这些措施立即生效,为后续改革打下了制度基础。
第二阶段的重点在于“存量优化”,不仅要让更多企业能上市,还要让已上市企业能更灵活地进行资本运作。对于大量通过 18A、18C 章上市的未盈利科技企业而言,并购重组和业务分拆的灵活性提升,直接关系到其上市后的成长路径和估值空间。
从更宏观的视角看,港股 IPO 制度调整的背后,是香港与内地资本市场之间“双向奔赴”的战略定位。五年规划明确提出,深化香港交易所与前海股权交易中心对接合作,助力更多内地优质企业透过香港的上市平台对接国际资本市场,构建更加顺畅高效的上市服务。
与此同时,港交所也在积极拓展国际发行人来源。施政报告提出推进将哈萨克斯坦交易所纳入认可证券交易所名单,进一步拓宽海外企业来港上市的通道。
这种“引进来”与“走出去”并行的策略,使港股市场不再仅仅是内地企业的融资平台,而正在成为连接中国与全球新兴经济体的资本枢纽。从 18A 到 18C 再到即将到来的新一轮修订,港交所的制度创新始终围绕一个核心命题:如何让香港在日益激烈的全球交易所竞争中,持续保持对优质企业的吸引力。
截至 9 月 15 日,年内已有 108 只新股登陆港交所,募资超 3600 亿港元,与此同时仍有超过 500 家企业排队等候。这个数字本身就是最好的注脚,港股 IPO 市场的繁荣是真实的,分化也是真实的。
18C 章的检讨、第二阶段咨询的推进、以及李家超首份五年规划对“支持内地及海外行业龙头及优质新兴产业企业赴港上市”的明确表态,共同勾勒出香港资本市场的下一步方向:制度要更开放,但开放不等于放水;门槛可以更低,但筛选要更精准。
从“能上尽上”到“优中选优”,港股 IPO 正在经历一场从数量扩张到质量提升的深层转变。而对于正在排队的企业而言,窗口期仍在,但窗口里的光线正在变化。


注:本文素材来源于互联网公开渠道,如有侵权请联系删除。内容所述仅代表个人观点,不作为指导依据,据此操作风险自担!
【公司回顾】



 独角兽早知道