当地时间 9 月 16 日,美联储结束为期两天的货币政策会议,宣布将联邦基金利率目标区间上调 25 个基点至 3.75%—4.00%。
这是美联储自 2023 年 7 月以来首次加息,也是沃什今年就任美联储主席以来的首次加息。此次决定获得 12 名有投票权官员的一致支持。

美国金融市场对此迅速作出反应。当天美股三大指数集体走低,道指跌 1.21%,标普 500 指数跌 0.45%,纳指微跌 0.01%。美债收益率上行,2 年期升至 4.738%,10 年期升至 5% 左右;美元同步走强,美元指数上涨 0.63% 至 100.31。
美联储在最新利率声明中表示,美国通胀仍处于高位,此次加息将支持通胀“更及时地”回到 2% 的目标。与此同时,美国经济活动仍在稳健扩张,国内支出保持韧性,生产率增长强劲,资本投资也保持强劲。
沃什在新闻发布会上进一步表示,美联储目前的重点仍是控制通胀,通胀“太高,而且已经持续太久”。他还指出,今年夏季公布的数据并没有显示潜在通胀趋势出现明显改善。
美联储将 2026 年个人消费支出(PCE)价格指数涨幅预测从 6 月的 3.6% 上调至 3.7%,核心 PCE 通胀预测从 3.3% 上调至 3.4%;预计 2027 年 PCE 和核心 PCE 通胀仍分别达到 2.3% 和 2.5%。
与此同时,美联储对美国经济的判断有所改善,将 2026 年实际国内生产总值(GDP)增长预期由 2.2% 上调至 2.3%,年底失业率预测则由 4.3% 下调至 4.1%。
美国重新进入加息周期了吗?这是市场对此次会议的另一大关注点。
最新点阵图显示,美联储官员预计 2026 年底联邦基金利率中值为 4.1%,高于当前利率区间 3.75%—4.00% 的中点。18 名提交预测的官员中,16 人的预测对应年内至少再加息 25 个基点,显示多数官员认为今年仍有进一步收紧货币政策的空间。
但沃什在新闻发布会上没有直接承诺下一次会议继续加息,也没有关闭进一步收紧政策的大门。
由此,现在就断言美国已经进入一轮类似 2022 年至 2023 年的持续快速加息周期,仍然为时尚早。
虽然目前市场已经开始押注年内仍有再次加息的可能,但多数机构预计,美联储接下来更可能“边走边看”,根据通胀、就业和经济增长等数据决定下一步行动,而不会提前设定连续加息的路径。
值得注意的是,美联储并不是近期唯一加息的主要央行。
数天前,欧洲央行加息 25 个基点,完成年内第二次加息;如今美联储也加入加息行列。接下来,英国央行、日本央行将“接棒”公布 9 月利率决议。随着通胀重新抬头,这场“超级议息周”还有新的悬念。
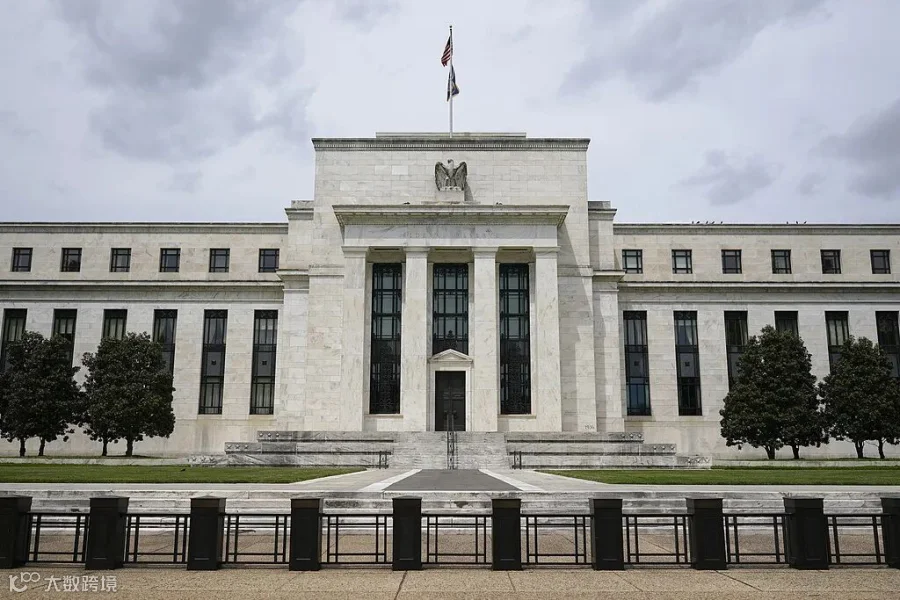
在 15 日至 16 日举行的美联储联邦公开市场委员会会议期间,与会者提交了关于 2026 年至 2029 年各年度及长期内实际国内生产总值增长率、失业率和通胀率最可能结果的预测。美联储预计年底前还将加息一次。
美联储预测显示,18 位官员中有 12 位预计今年还将加息 25 个基点;4 位预计加息两次;2 位预计不再加息。美联储上调了全年的经济增长预测及年底通胀预期。
世贸通外贸专家组整理自金融时报、央视新闻,版权归文章原作者所有,如涉及侵权请予以告知。


