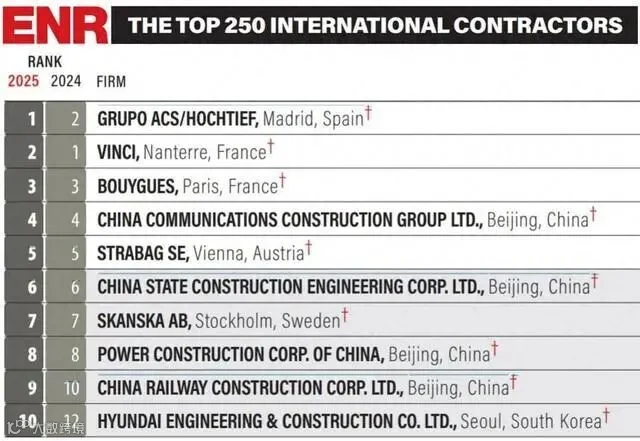
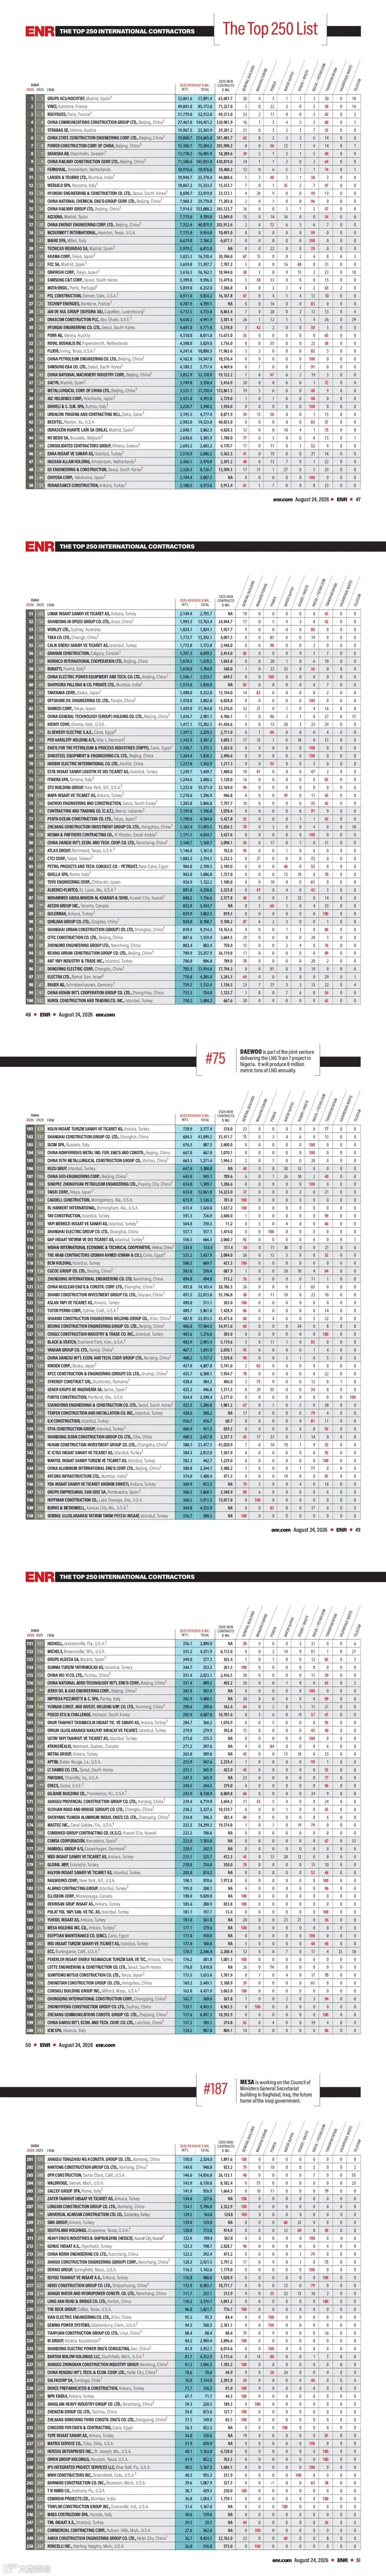
2024 年 ENR 国际承包商 250 强榜单落下帷幕,中国以 81 家上榜企业蝉联各国之首,前 10 强中独占 4 席,合计国际营业额占全球总量的 24.6%。从埃及沙漠中拔地而起的新首都 CBD,到印度洋畔扼守航线的瓜达尔港,中国基建的施工足迹已遍布全球每一个主要经济体。

但在行业专家看来,这份规模榜单的光鲜背后,藏着行业不愿直面的真相:“我们是工地上的巨人,却是资本与规则桌上的客人。当法国万喜靠收费权躺着赚现金流时,我们多数企业还在为几个点的施工毛利拼价格战。”
从 “走出去” 到 “走上去”,从 “卖劳力” 到 “卖资本、卖规则、卖治理”—— 这正是八大建筑央企共同的时代命题。
一、八大央企出海方阵:一超多强,赛道分野
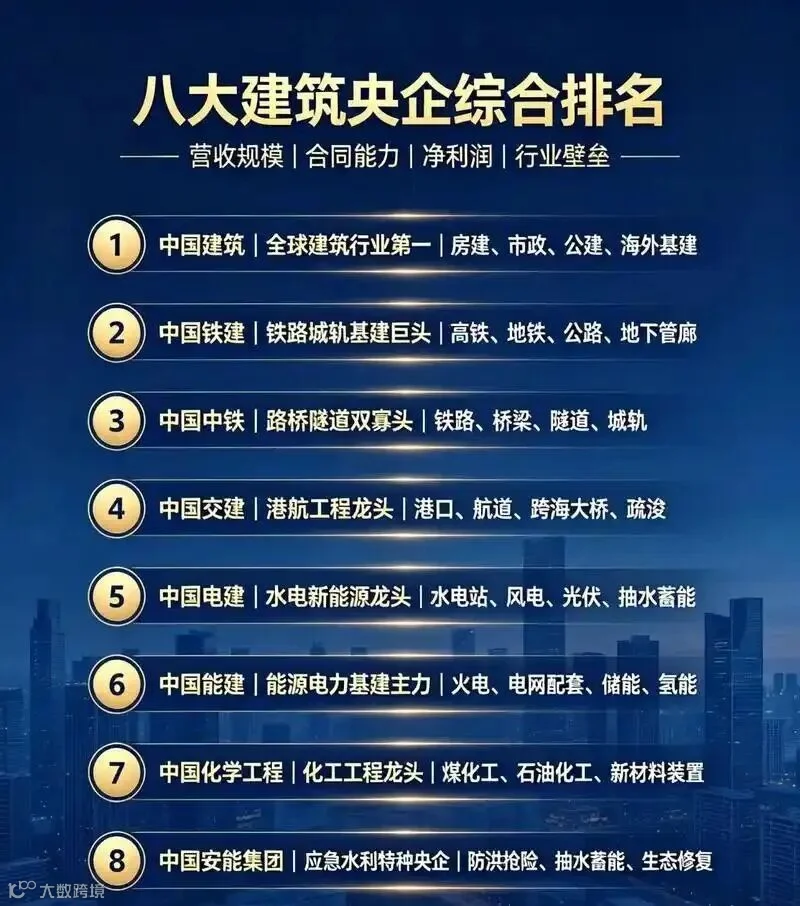
国资委直管的八大建筑央企,构成了中国基建出海的主力军团。按综合实力与国际化程度,它们形成了清晰的梯队格局,各自在细分赛道构筑起全球竞争力,也对应着不同的全球化阶段。

第一梯队是 “规模之王” 中国建筑。作为全球最大的工程承包商,2024 年中建营收突破 2.18 万亿元,稳居 ENR 全球承包商榜首,财富世界 500 强位列第 16 位,也是八大央企中唯一的副部级单位。但其国际化程度仍处起步阶段,当年海外营收 1186 亿元,占比仅 5.42%,净利率 2.11%。中建以房建与城市开发为核心优势,承建了国内绝大多数超高层地标,海外标杆则以埃及新行政首都中央商务区为代表 —— 这片占地 50.5 万平方米的摩天楼群,是中东北非地区最大的 CBD 项目,也是中国 “城市范式” 出海的标志性作品。其海外布局高度集中于港澳、东南亚与中东,TOP3 区域占比超 75%。
第二梯队是铁路双雄中国中铁与中国铁建。两家均为万亿级体量,分别位列财富世界 500 强第 43、51 位,是全球铁路基建的绝对主导者。中国中铁脱胎于原铁道部基建总局,在普速铁路、桥梁隧道领域积淀深厚,代表性海外项目包括中老铁路全线核心工程;

中国铁建前身为解放军铁道兵,高铁施工与地下工程能力全球领先,沙特麦加轻轨、尼日利亚阿卡铁路是其海外名片。在 ENR 国际承包商排名中,铁建位列第 10,中铁紧随其后,二者海外业务均以亚非拉的铁路项目为主,轨道交通技术输出已形成初步优势。
第三梯队是 “国际化先锋” 中国交建。作为中资企业中海外营收规模最高、国际化程度最深的基建央企,中交 2024 年海外营收达 1353 亿元,占比 17.52%,位列 ENR 国际承包商第 4 位、中资第一。它以港航、疏浚、跨海桥隧为核心赛道,拥有全球最大的疏浚船队,“天鲸号”“天鲲号” 被誉为 “造岛神器”。从巴基斯坦瓜达尔港到斯里兰卡汉班托塔港,从肯尼亚蒙内铁路到港珠澳大桥,中交定义了中国基建的 “通道范式”。其海外区域集中度同样高达 80%,非洲、亚洲与中东构成基本盘。

第四梯队是三大专业赛道龙头:中国中冶、中国电建与中国能建。中国中冶是全球冶金矿山工程的绝对王者,主导了全球多数大型钢铁基地的建设,海外业务以巴西、澳大利亚的矿山项目为核心;
中国电建是能源基建龙头,抽水蓄能、水电与新能源 EPC 能力全球领先,2024 年海外营收 906 亿元,占比 14.35%,沙特红海新城光储项目、巴基斯坦卡洛特水电站是其标杆;

中国能建则深耕火电、电网与综合能源基建,在东南亚、中东的电力工程市场份额领先。

第五梯队是 “隐形冠军” 中国化学。作为国内唯一的顶级化工基建央企,它专注于石油化工、煤化工与新材料工程,技术壁垒极高,几乎垄断国内高端化工基建市场。其海外业务集中于中东的炼化一体化项目,体量虽小但利润率显著高于行业平均。
2025 年最新数据显示,海外已成为三家头部央企共同的第二增长曲线:中建境外营收同比增长 19.4%,中交增长 18.3%,电建增速更是达到 22.5%。但专家指出:“增收不增利是普遍问题,中建海外毛利率仅约 5%,不到境内的一半;中交资产负债率升至 76.83%,规模扩张的杠杆压力正在累积。”

二、西方三标杆:三种模式,各有护城河
与中国八大央企的规模扩张路径不同,法国万喜、德国豪赫蒂夫、美国百克德三家西方巨头,走出了三条截然不同的全球化路线,分别代表了资本驱动、风控驱动与技术驱动的极致形态,也是中国企业对标学习的核心靶心。

1、法国万喜:资本之王的收费权模式
万喜开创了 “特许经营 + 工程承包” 的双轮增长模式,2024 年海外营收占比达 57.8%,净利率高达 6.8%—— 这一数字是中国交建的 2.3 倍。其核心秘密在于结构错配:特许经营业务仅占总营收的 15%,却贡献了超过 60% 的利润。万喜目前在全球 14 个国家持有 72 座机场、4443 公里高速公路的特许经营权,从巴黎戴高乐机场到伦敦盖特威克机场,从法国高铁网到丹佛环城公路,长期收费权资产构成了稳定的现金流护城河。
“万喜的本质不是建筑公司,而是一家持有基建资产的投资公司。” 专家在节目中评价,“施工只是它获取优质资产的手段,收费权与资产增值才是最终目的。这恰恰是中交最该对标,也最有条件对标的路径 —— 港口、跨海通道本身就是天然的特许经营资产。”
2、德国豪赫蒂夫:风控之王的低风险生存法
这家德国巨头海外营收占比高达 97%,几乎是一家纯全球化企业,其中美洲市场占 64.6%,亚太占 30%。它的核心生存法则是 “选择性承揽”:将 85% 以上的合同锁定为低风险的 EPC 总承包与 PPP 项目,严格规避垫资与恶性价格战。通过并购澳大利亚 CIMIC、美国 Turner 等当地龙头企业,豪赫蒂夫直接绕过了发达市场的准入壁垒,获得了属地团队与成熟市场渠道。2024 年其订单簿高达 676 亿欧元,现金流稳定,标普长期维持投资级评级。

对中国企业而言,豪赫蒂夫的最大启示是:全球化不是盲目铺摊子,而是用严格的风控体系筛选项目,用并购手段替代从零开始的渗透。

3、美国柏克德:技术之王的长期主义
作为一家传承 127 年的私有家族企业,柏克德不受短期财报压力束缚,专注于高壁垒的硬核赛道:核电、LNG、半导体洁净室、关键矿产与国防工程。百克德海外营收占比约 85%-90%,订单规模达 582 亿美元,较 2020 年实现翻倍。它不追求规模排名,而是靠技术壁垒赚取超额利润,英特尔最新晶圆厂的洁净室工程、中东巨型 LNG 项目都有它的身影。因其私有属性,柏克德无需公开详细财报,却被行业公认为全球基建领域技术最深的企业。
三、四重落差:规模之下的真实差距
当把八大央企与西方三巨头放入同一坐标系,规模的优势反而放大了质量的差距。这种差距集中体现在四个维度,也是中国基建 “走上去” 必须跨越的四道坎。
1、盈利模式:赚施工费 vs 赚资产现金流
中国八大央企的净利率普遍在 1.9%-3.03% 之间,而万喜净利率达 6.8%,柏克德的估算利润率更高。本质上,中国企业仍处于 "EPC 赚差价”的阶段,靠人力、成本优势拿订单,利润薄、现金流承压;西方企业则已进入 “资产运营”阶段,靠长期收费权与资本运作获取稳定收益。“我们是一锤子买卖,人家是一辈子生意。”行业的判断精准戳中痛点。
2、国际化深度:5% 的增量 vs90% 的主场
中国八大央企中,国际化程度最高的中交海外占比也仅 17.52%,中建更是只有 5.42%,国内市场依然是绝对基本盘。而万喜海外占比 57.8%,豪赫蒂夫 97%,百克德 85% 以上,海外才是它们的主场。这种差异直接导致抗周期能力的不同:当国内基建承压时,西方企业可以靠全球市场平滑波动,而中国企业的海外业务仍只是 “第二增长曲线”,远未成为压舱石。
3、市场结构:新兴市场扎堆 vs 发达市场扎根
中国企业的海外业务 75%-80% 集中在亚非拉新兴市场,发达市场占比极低;而西方三巨头均以欧美发达市场为根基,再向新兴市场辐射。这背后不仅是准入壁垒的问题,更是标准、规则与治理能力的差距。新兴市场靠价格与政府合作就能进入,发达市场则需要合规、技术与属地化能力的综合比拼。
4、标准与治理:跟随标准 vs 制定规则
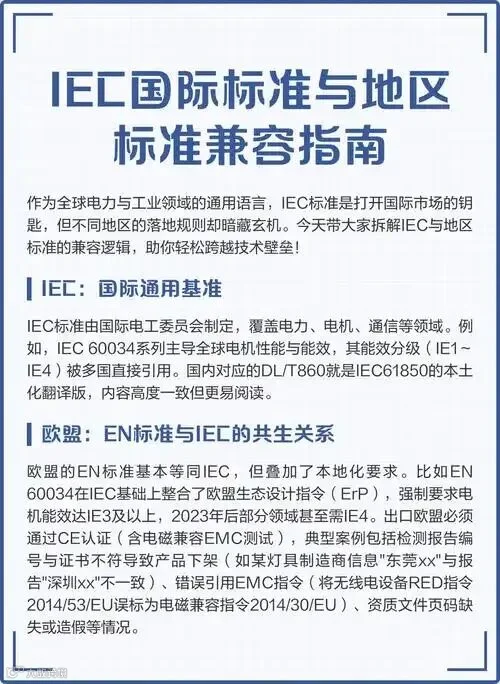
柏克德是美国核电与半导体基建标准的核心制定者,万喜主导了欧洲大量基建行业规范,而中国企业目前仍以输出中国标准为主,在 IEC、IEEE 等国际标准组织中的话语权不足。治理层面,西方企业的属地化程度、ESG 披露水平、合规体系成熟度,都显著领先于中国央企。
四、跃迁之路:从建造者到治理者
全球工程行业正在经历深刻变革:投建营一体化成为主流,新能源与数字基建重构赛道,ESG 与合规成为硬门槛。对八大建筑央企而言,下一步不是继续扩大规模,而是实现质量的跃迁。基于对行业的长期跟踪,提出了三阶段落地路径。
第一阶段:合规筑底(0-2 年),对标柏克德筑牢底线
在海外合规风险高企的背景下,全面建立 “总部首席合规官 + 属地法务”的双层体系,强化 FCPA、制裁清单与属地劳工合规;推行合同风险分级管理制度,将低风险合同占比纳入考核,逐步向豪赫蒂夫 85% 的水平靠拢。这一阶段的核心是 “不翻车”,在合规框架内夯实属地化基础。
第二阶段:模式升级(2-5 年),对标万喜重构盈利
优先推动中交的港口、通道资产,电建的新能源电站,从 EPC 模式向 BOT / 特许经营升级,用 “小股比操盘 + 长期收费权” 替代单纯的施工订单;设立海外基础设施基金与 REITs,打通 “投资 - 建设 - 运营 - 退出”的现金流闭环;通过并购当地龙头企业的方式,切入欧美发达市场,绕过准入壁垒。
第三阶段:治理跃迁(5 年以上),实现从 “中国建造” 到 “中国标准”
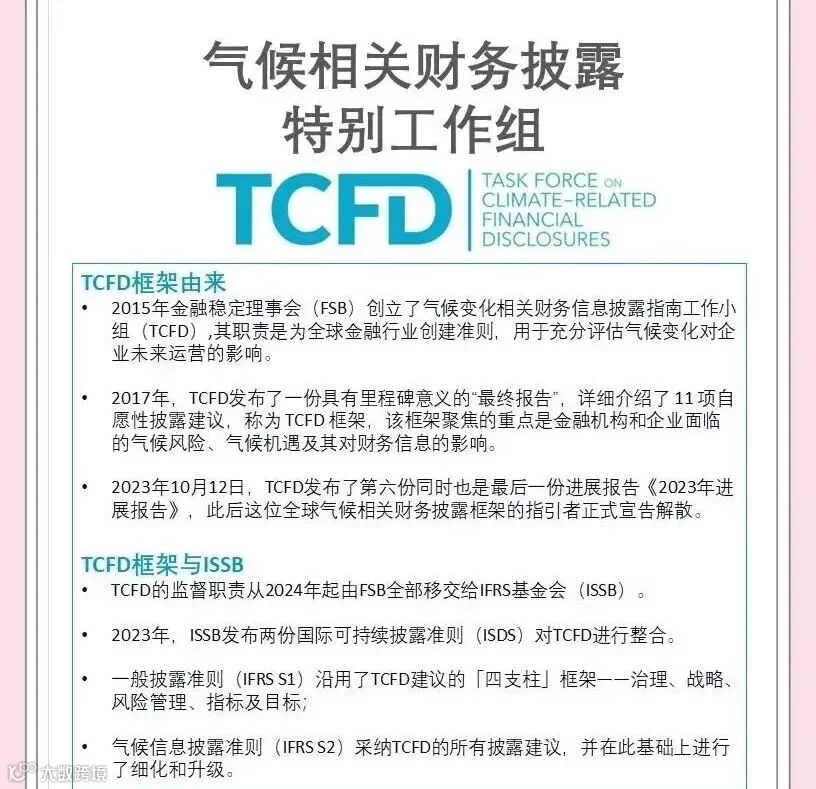
推动中国水电、高铁、港航等优势领域的标准升级为国际标准,争夺 IEC、IEEE 等组织的话语权;ESG 披露全面对标 TCFD 与 GRI 标准,用国际化的治理语言与全球市场对话。最终实现从 “卖劳力” 到 “卖技术、卖资本、卖治理”的身份转变。
从秦代驰道到今天的高铁网,中国基建从来都是国家实力的镜像。八大建筑央企的出海之路,本质上是中国产业升级的缩影。当规模的红利见顶,下一个战场在盈利模式、在标准话语权、在全球化治理能力。
正如行业洞察所言:“真正的全球化,不是你的工地在哪里,而是你的资产在哪里、你的标准在哪里、你的治理在哪里。”中国基建的下一个十年,将从 “建遍全球”走向 “运营全球”。
欢迎大家在评论区讨论和留言。

北京东方原点管理咨询介绍
北京东方原点管理咨询有限公司成立于 2011 年,从成立之日就定位于为中国客户开拓国际视野,做跨国型人才和企业服务,在十几年的发展过程中,从国际教育、研学到为中国企业提供资讯、咨询、培训和商务考察及资源对接落地服务,赢得了广大客户的认可和好评。
东方原点以“连接中国与世界,助力中国企业国际化为使命”,打造一家连接学术界和企业界、打通科技和“传统行业”、具有全球化视野和全球资源网络的最专业的全球化服务机构。主要业务有:
出海俱乐部及社群:链接各类出海资源,社群共创共建共享,定期邀请不同专家分享出海信息和全球热点及机会。
出海培训:提供线上出海课程、线下公开课、企业内训等培训服务,涵盖企业出海从宏观、中观、微观操作方面;
出海咨询:根据企业发展阶段和行业状况,提供基于项目制或者陪伴式出海管理服务,涵盖全球地缘政治及目的国分析、战略及顶层设计、运营、数字化、营销、人力及组织、跨文化管理、品牌、供应链、合规、ESG 及方面;
海外建厂:链接国际国内知名设计院、建厂专家,深入分析海外投资设厂的优劣势与成本对比,为企业决策提供依据,并推荐建厂服务商;
海外商务考察:围绕东南亚、日韩、中东、欧洲、美国墨西哥、非洲、南美定期组织企业家商务考察,亲临当地与政府、中国大使馆、商协会、高校与研究机构、产业园区、当地优秀企业、中资出海优秀企业进行面对面交流;
海外陪跑:陪同客户直接到海外业务现场协助方案落地。
出海基础服务及资源链接:提供海外公司注册、工商税务服务、ODI 备案、海外公司架构搭建、身份规划、海外留学、人才招聘及 EOR 雇佣、出海目的地经销商及渠道、海外专业人才及服务机构、海外政府及商协会、寻找合作伙伴、投融资、家族基金与信托等资源服务,解决企业出海从基础服务到高级资源链接功能。
视频号 公众号 微信号