以下内容基于魔镜洞察《2026 年半年度消费新潜力白皮书》报告部分内容整理所得。
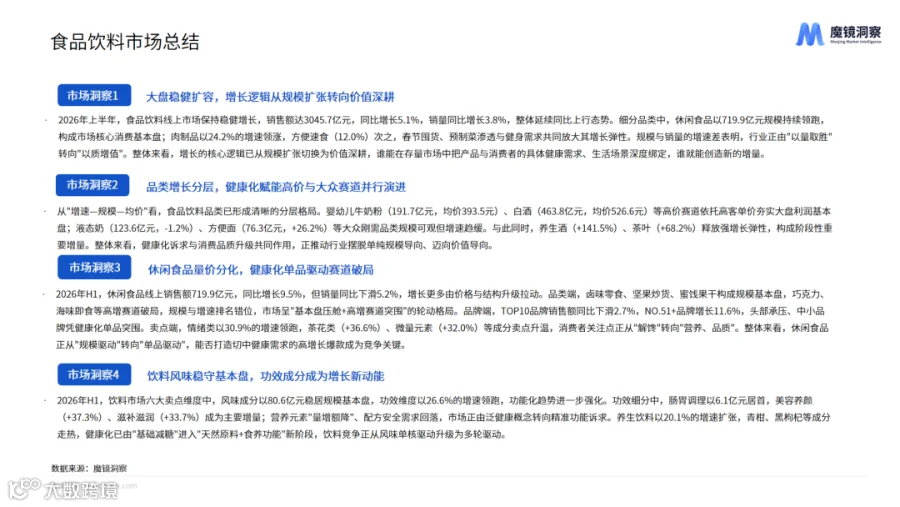
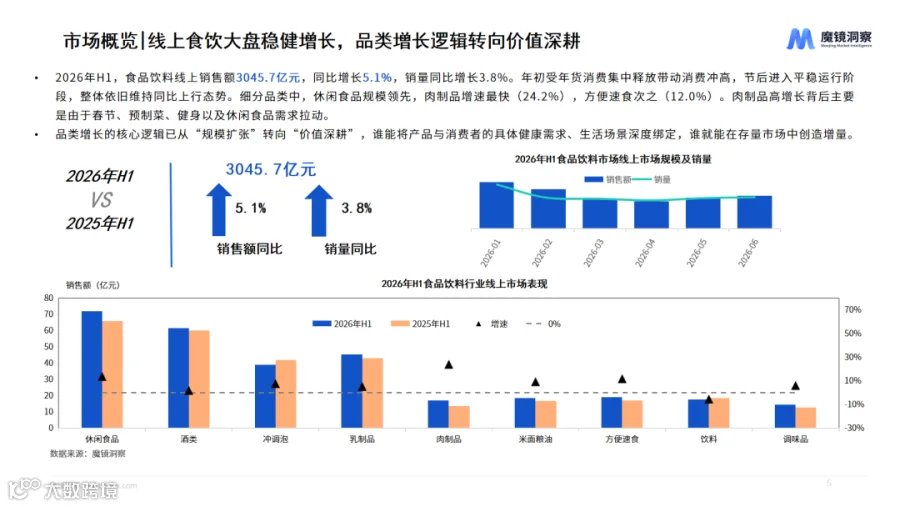
2026 年上半年,食品饮料线上市场保持稳健增长,销售额达 3045.7 亿元,同比增长 5.1%,销量同比增长 3.8%,整体延续同比上行态势。细分品类中,休闲食品以 719.9 亿元规模持续领跑,构成市场核心消费基本盘;肉制品以 24.2% 的增速领涨,方便速食(12.0%)次之,春节囤货、预制菜渗透与健身需求共同放大其增长弹性。规模与销量的增速差表明,行业正由“以量取胜”转向“以质增值”。整体来看,增长的核心逻辑已从规模扩张切换为价值深耕,谁能在存量市场中把产品与消费者的具体健康需求、生活场景深度绑定,谁就能创造新的增量。
从“增速—规模—均价”看,食品饮料品类已形成清晰的分层格局。婴幼儿牛奶粉(191.7 亿元,均价 393.5 元)、白酒(463.8 亿元,均价 526.6 元)等高价赛道依托高客单价夯实大盘利润基本盘;液态奶(123.6 亿元,-1.2%)、方便面(76.3 亿元,+26.2%)等大众刚需品类规模可观但增速趋缓。与此同时,养生酒(+141.5%)、茶叶(+68.2%)释放强增长弹性,构成阶段性重要增量。整体来看,健康化诉求与消费品质升级共同作用,正推动行业摆脱单纯规模导向、迈向价值导向。
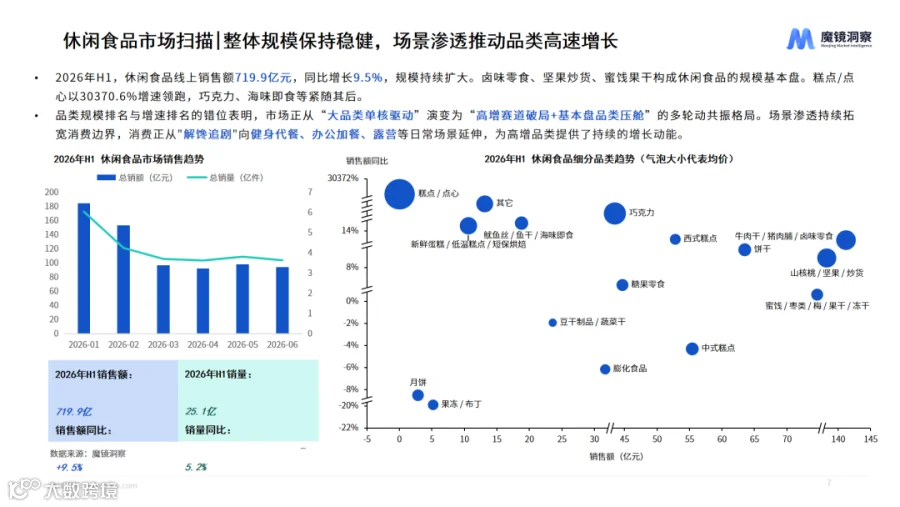
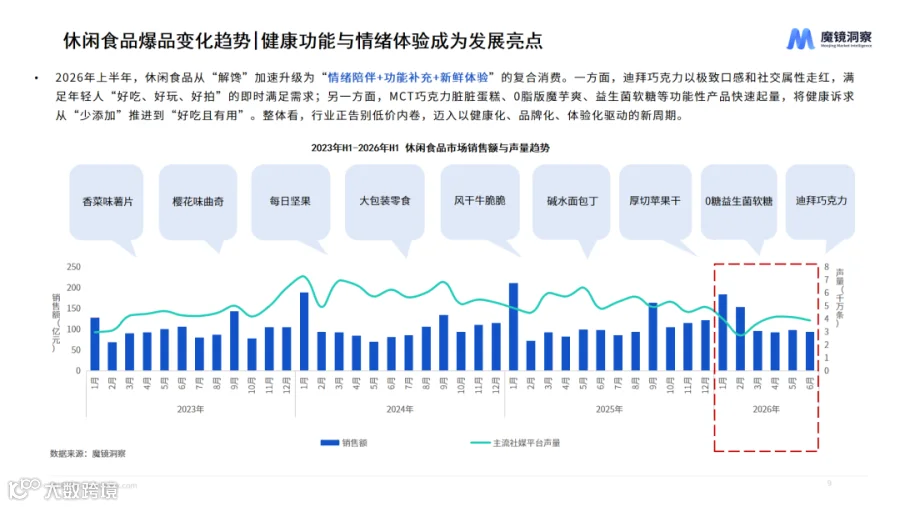
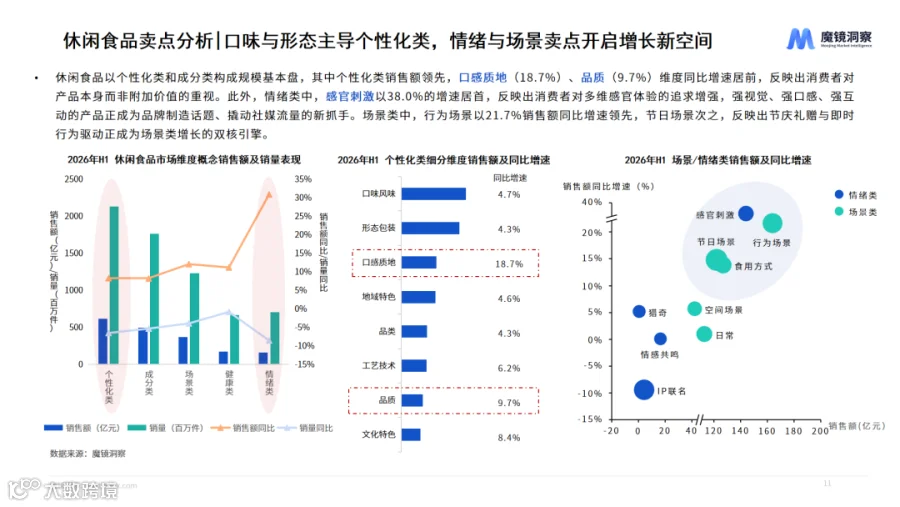
2026 年 H1,休闲食品线上销售额 719.9 亿元,同比增长 9.5%,但销量同比下滑 5.2%,增长更多由价格与结构升级拉动。品类端,卤味零食、坚果炒货、蜜饯果干构成规模基本盘,巧克力、海味即食等高增赛道破局,规模与增速排名错位,市场呈“基本盘压舱 + 高增赛道突围”的轮动格局。品牌端,头部品牌增长承压,中小品牌凭借健康化单品突围。卖点端,情绪类以 30.9% 的增速领跑,茶花类(+36.6%)、微量元素(+32.0%)等成分卖点升温,消费者关注点正从“解馋”转向“营养、品质”。整体来看,休闲食品正从“规模驱动”转向“单品驱动”,能否打造切中健康需求的高增长爆款成为竞争关键。
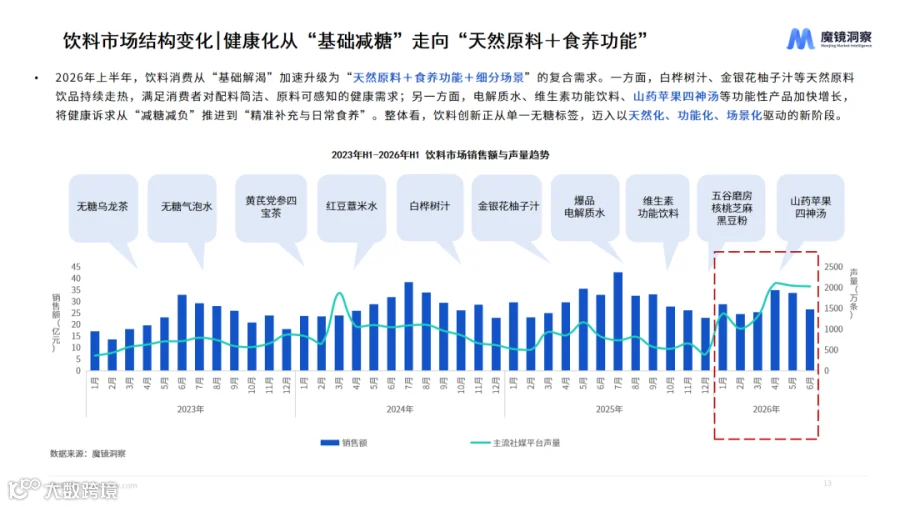
2026 年 H1,饮料市场六大卖点维度中,风味成分以 80.6 亿元稳居规模基本盘,功效维度以 26.6% 的增速领跑,功能化趋势进一步强化。功效细分中,肠胃调理以 6.1 亿元居首,美容养颜(+37.3%)、滋补滋润(+33.7%)成为主要增量;营养元素“量增额降”、配方安全需求回落,市场正由泛健康概念转向精准功能诉求。养生饮料以 20.1% 的增速扩张,青柑、黑枸杞等成分走热,健康化已由“基础减糖”进入“天然原料 + 食养功能”新阶段,饮料竞争正从风味单核驱动升级为多轮驱动。
我们的研究覆盖了整个线上零售市场的数万个细分行业和数十万个品牌。通过 SaaS 系统和洞察报告,我们服务于数百个品牌主、零售商、咨询公司、投资机构和政府部门。