


先别急,香港税务局早就防着这一手。
今天用大白话,把 "一个股东、多家公司" 的利得税规则一次讲清楚。
利得税&课税范围
在解读老张的想法到底行不行之前,先详细了解一下利得税和需要缴利得税的群体。
香港对公司利润收的税叫利得税,相当于内地的企业所得税。
一般有限公司(法团)的标准税率是 16.5%,但香港有个优惠,叫两级制利得税率:
·一年利润 200 万港元以内的部分:按 8.25% 交(正好是标准税率的一半)。
·超过 200 万的部分:按 16.5% 交
举个例子,A 公司一年赚了 300 万港元:
前 200 万×8.25%=16.5 万
后 100 万×16.5%=16.5 万
全年共需交税 33 万港元。
至于业务是否在香港经营及利润是否得自香港的问题,主要是根据事实而定,但所采用的原则可参考在香港法庭及英国枢密院判决的税务案件。
特别提醒,于海外产生的利润,即使将款项汇回香港,也无需纳税。
老张的白日美梦
现在解答一下开头老张的情况:
税务局规定,如果同一个人直接或间接控制多家公司,这些公司彼此就是 "关联实体"。
什么叫 "控制"?满足下面任何一条就算:
1. 你持有这家公司超过 50% 的股份;
2. 你能行使这家公司超过 50% 的表决权;
3. 你有权享有这家公司超过 50% 的利润或资本。
注意,是 "超过 50%",正好各占 50% 不算。
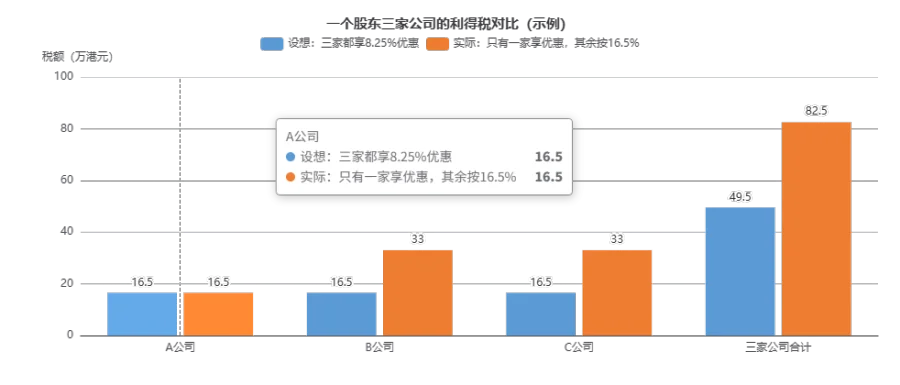
只要你是同一个股东、控制多家公司,那么每一年,这一组公司里只能提名一家按 8.25% 的优惠税率交税,其余公司全部按 16.5% 全额交税。
所以,老张的美好设想:3 家×200 万×8.25% = 总共交 49.5 万
但是,现实规则:1 家享受优惠交 16.5 万,另外 2 家每家按 16.5% 交 33 万,总共要交 82.5 万。
差了整整 33 万港元,所以 "多开几家公司、拆利润、每家吃低税率"这条路,走不通。
有用的例外
之前有朋友问:我和老婆各持两家公司 50% 股份,算不算关联实体?
答案:不算。
因为 "控制" 的门槛是超过 50%,正好 50% 达不到。
按税务局官方举例,夫妻俩各持两家公司各 50%,这两家公司都可以享受两级制优惠税率。
不过还是要提醒:这只是按股权比例的表面判断。
如果实际经营、资金、决策都由一个人说了算,税务局仍可能按 "实质" 认定有关联,别想钻空子。
报税时要注意的事
1. 报税表上要声明哪家公司享受两级制优惠,选定后当年不能反悔;
2. 每年都可以重新选:今年让 A 公司享受,明年可以让 B 公司享受;
3. 必须如实申报有没有关联公司。虚报、错报会被 "补加评税",还可能罚款,得不偿失。
总结来说,香港利得税优惠虽好,但一个股东名下公司再多,每年也只有一家能吃上 8.25% 的低税率。
与其盲目多开公司,不如算清楚哪家利润最高,把优惠名额用在刀刃上。
OK,我话讲完,关于香港公司报税,欢迎来咨询~
沛尧国际 --总部位于上海陆家嘴,办公室面积达到300 平方米,在中国本土形成了「上海和香港为主体、海南和深圳为两翼」的服务网点布局,聚焦企业出海与中国内地的联动,为华人客户提供包括出海路径规划、海外架构设计、海外注册开户及税务解决方案统筹等一站式专业服务,业务范围遍及香港、新加坡、欧美日韩、岛国、东南亚和迪拜。


 官网:http://www.peiyaoguoji.cn/
香港有 150 万家公司,为何只给 27 万家公司发税表?没收到税表也必须报税哦~
香港 BTP 网站开启税务新变革:不需要担心税表寄丢啦!
沛尧独家|香港公司审计报税指南(2026)
同样的收入,你的香港公司却比别人多缴税?!问题就出在这里——香港税务居民身份
