


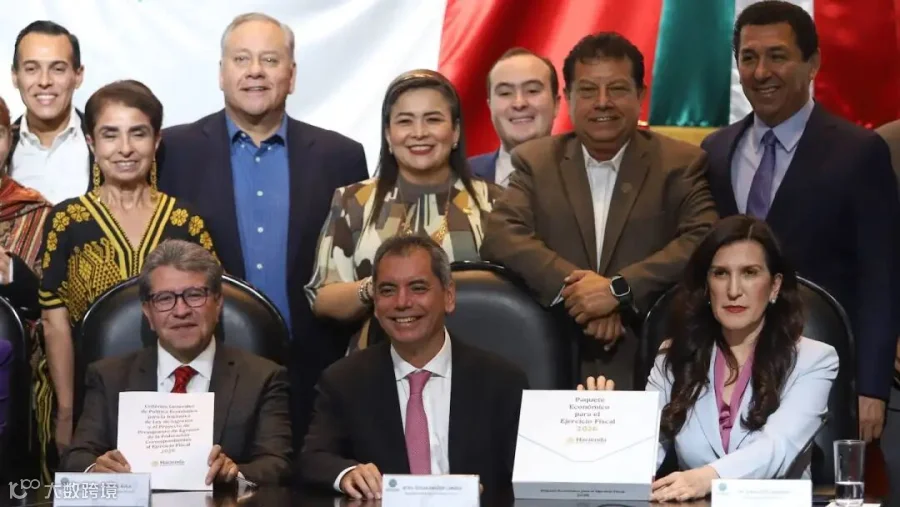
近日,墨西哥联邦政府向国会提交了《2027 经济一揽子方案》。对于在墨中资企业而言,此次企业所得税(ISR)改革中最核心的变化在于税前扣除规则的重新调整。
这意味着,过去企业可在当年全额消化的成本、亏损和利息,未来可能面临分期扣除、限额使用甚至延后结转。对于高流水、低利润、历史亏损较多或存在关联融资及境外付款的企业,这一变化对当期应税利润和现金流的冲击,可能远超税率本身的调整。
税率未变,为何聚焦“扣除”改革?
墨西哥财政部预计,2027 年税收收入将达到 GDP 的 15.9%,创历史新高。政府明确表示不新增一般性税种,增收将主要依靠提升征管效率、促进合规及打击逃避税。在税率维持 30% 不变的前提下,扩大应税基础成为增加税收的关键路径。
企业最终缴纳的 ISR 取决于“收入减去可扣除项后的应税利润”。2027 年方案旨在从“能扣多少、何时扣、亏损与利息的使用额度”三个维度重构规则。
2027 年企业扣除规则的五大核心变革
本次改革并非简单罗列“不可扣费用”,而是系统性地调整扣除金额、比例及确认时点。以下五项变化值得企业高度关注:
1. 授权扣除引入新比例限制
针对年累计应税收入超过 5000 万比索的法人企业,拟建立新的扣除控制机制:
- 若授权扣除额低于累计收入的 96.67%,当年仅可使用原额的 99%;
- 若扣除额达到或超过 96.67%,当年最高可扣除额锁定为累计收入的 96.67%。
受此限制无法当年使用的扣除额,可向后结转最长 20 个纳税年度。这对高流水、低毛利的贸易及电商企业影响显著:即便成本真实合法,也未必能在当年 100% 抵减税基。
2. 历史亏损抵税节奏放缓
方案拟将以前年度税务亏损的抵减幅度限制为当年税务利润的 50%,同时将亏损结转期限从 10 年延长至 20 年。这意味着企业无法再利用历史亏损一次性冲抵当年全部盈利,税负释放周期被拉长。
3. 净利息扣除上限下调
符合条件的净利息扣除上限拟从调整后税务利润的 30% 降至20%。超限部分可向后结转最多 10 年。此举直接影响涉及股东借款、母公司融资及集团内部借贷的在墨中企。
4. 境外付款扣除条件收紧
向境外支付的费用(如管理费、咨询费、利息等),其税前扣除将与实际付款、服务实质发生及 ISR 代扣义务严格挂钩。企业需确保合同、服务凭证、付款记录、完税证明及会计入账相互印证,仅凭发票已不足以满足扣除要求。
5. 跨年度预付款分期确认
服务费、租赁费等跨年度预付款,拟按服务实际发生或资产使用期间逐期确认扣除。例如,2026 年底支付的 2027 全年服务费,不可在 2026 年一次性全额扣除。
综上,2027 年改革核心解决了三个问题:能否扣?扣多少?何时扣?这将深刻改变企业的税务管理逻辑。

监管升级:税款前置与扣除后移的挑战
随着 2027 年税收目标的确立,墨西哥税务局(SAT)的征管手段正加速向数据化、精准化转型。重点核查方向包括:
- 频繁申报亏损、滥用扣除及异常交易;
- CFDI 发票、申报表与银行流水的数据比对;
- 关联交易及境外付款的真实性与凭证完整性;
- 数据差异引发的补税及说明压力;
- 高风险企业与交易的定向稽查。
对企业而言,最现实的挑战是“税款前置,扣除后移”。由于部分扣除项无法当年足额使用,企业需按更高的应税利润预缴税款,导致现金流压力剧增,尽管真实经营利润并未同步增长。
因此,年收入接近或超过 5000 万比索的企业,亟需重新审视三件事:
- 成本在税务上是否允许扣除?
- 当年实际可用额度是多少?
- 剩余额度何时可启用?
企业应提前梳理授权扣除、历史亏损、融资利息及跨境付款情况,重新测算 2027 年的 ISR 负担及现金流需求。
结语:重构税基计算,提前布局合规
本轮改革的实质并非提高名义税率,而是重新定义 30% 税率前的应税利润计算方式。在墨西哥力求提升税收占 GDP 比重且不增设新税种的背景下,通过压缩税基空间来挖掘税收潜力已成为必然趋势。
从授权扣除的比例控制,到亏损抵减的年限与比例调整,再到利息与跨境支付的严格约束,新规迫使企业必须面对“缴税提前、抵扣滞后”的错配风险。若不及时规划,企业将面临巨大的现金流考验。
建议相关企业尽早结合现有账务与经营状况,对 2026—2027 年度的税务数据进行前置检查,模拟新规下的税负变化,并完善凭证链条以应对更严格的税务稽查。虽然最终法案尚待国会批准,但优化账务结构与现金流储备的工作刻不容缓。
#墨西哥增值税 IVA #墨西哥所得税 ISR #拉美电商新规 #中小微企业现金流 #墨西哥市场合规 #墨西哥跨境电商 #拉美出海风控 #出海墨西哥 #墨西哥财税 #墨西哥合规


本文所涉事件及图片均来源于网络和相关报道,仅供参考。