


提及 AI 硬件,大众往往联想到遥不可及的机器人。然而现实中,一批聚焦垂直场景、解决具体痛点的 AI 硬件正悄然放量。它们不追求全能颠覆,而是通过微小切口渗透进日常生活。本文基于电商数据与产品形态,盘点当前最具潜力的 AI 硬件品类,探讨未来一年离消费者最近的 AI 硬件形态。
陪伴类:情感价值大于功能产出
陪伴类 AI 硬件的核心卖点并非效率提升,而是提供“存在感”。其产品设计逻辑因受众不同而截然分野。
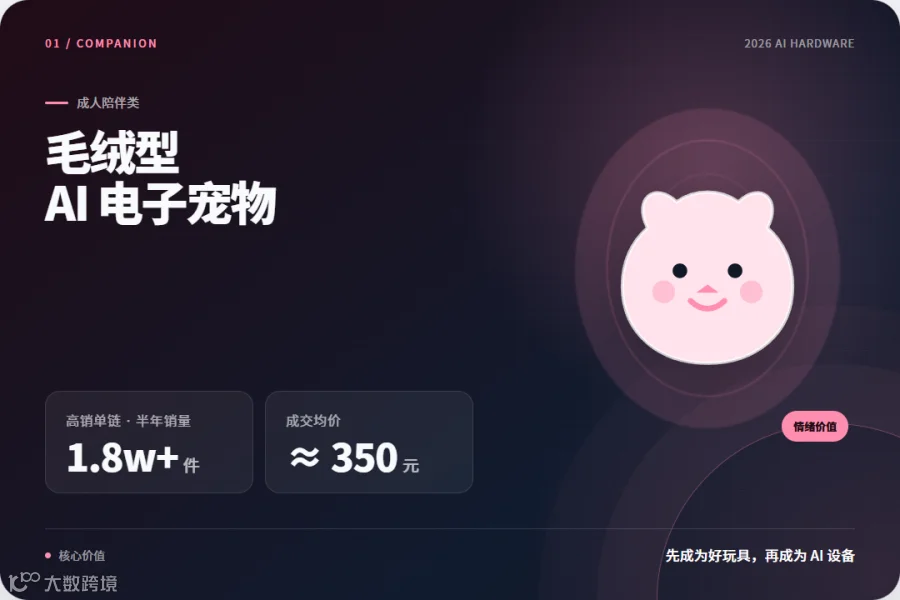
成人陪伴:轻量交互与情感投射
成人陪伴设备无需讲道理或输出高价值信息。其成功关键在于交互设计:通过像素表情、触感反馈或非逻辑性的细微动态,制造轻量化回应,让用户在特定时刻忽略其机器本质,产生情感依赖。

婴童陪伴:寓教于乐的功能封装
面向儿童的 AI 硬件将语言启蒙与常识教育包裹在游戏和故事中。不同于传统的点读笔或题库机,这类产品通过角色扮演与即时反馈分担家长负担。家长购买决策的核心在于两点:孩子是否愿意主动使用,以及使用后能否真正静心。
随身/穿戴类:交互入口与健康画像的双向探索
穿戴类 AI 硬件主要沿两条路径演进:一是争夺下一代个人交互入口,试图超越手机的使用频次;二是通过持续采集生理数据构建健康画像,以数据深度维系用户粘性。
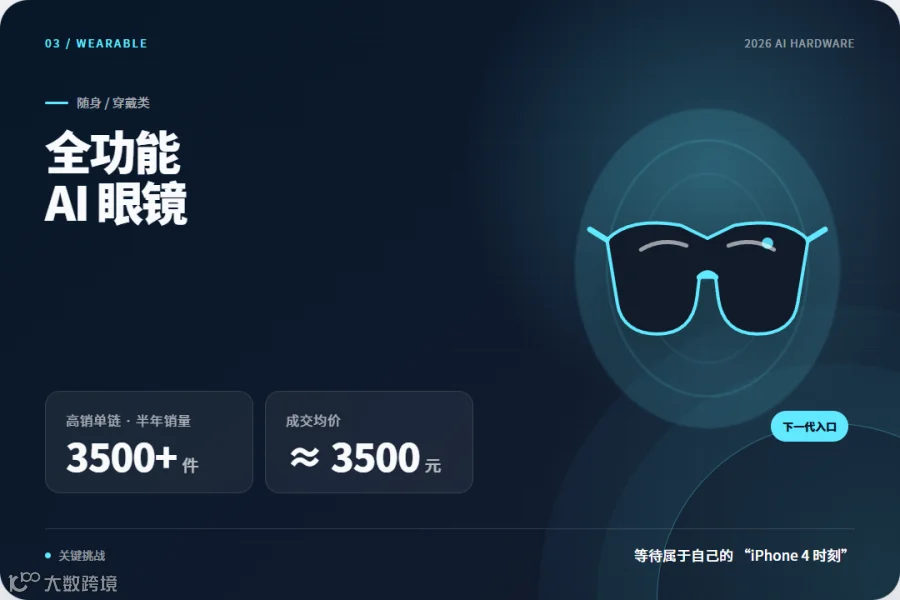
AI 眼镜:下一代交互入口的雏形
AI 眼镜凭借解放双手、第一视角摄像头及语音指令,最接近“所见即所得”的交互愿景。然而,当前消费级产品在光学性能、响应延迟及刷新率上难以媲美高端手机,且面临隐私伦理挑战。行业仍在等待技术突破与社会接受度提升的"iPhone4 时刻”。

AI 耳机与挂件:去视觉化的智能副驾
AI 耳机集成降噪、实时翻译及会议纪要等功能,致力成为通勤与办公场景的智能副驾。AI 挂件则更具实验性,旨在测试"24 小时在线且隐形”的存在方式。两者共性在于探索用户是否需要一个无需掏出设备、仅凭语音即可触发的随身智能体。


AI 戒指:极致减法下的体验拷问
AI 戒指摒弃屏幕与复杂交互,专注于记录关键身体指标及基础通讯控制。然而,若仅在数据精度上微幅提升而无法带来体验质变,难以支撑用户的日常佩戴意愿。品牌方亟需给出更具说服力的价值主张。
家居类:从单品智能走向全屋 AI
相较于概念的泛滥,家居行业的 AI 布局显得更为克制。尽管植入芯片技术门槛不高,但能解决实际痛点的产品依然稀缺。
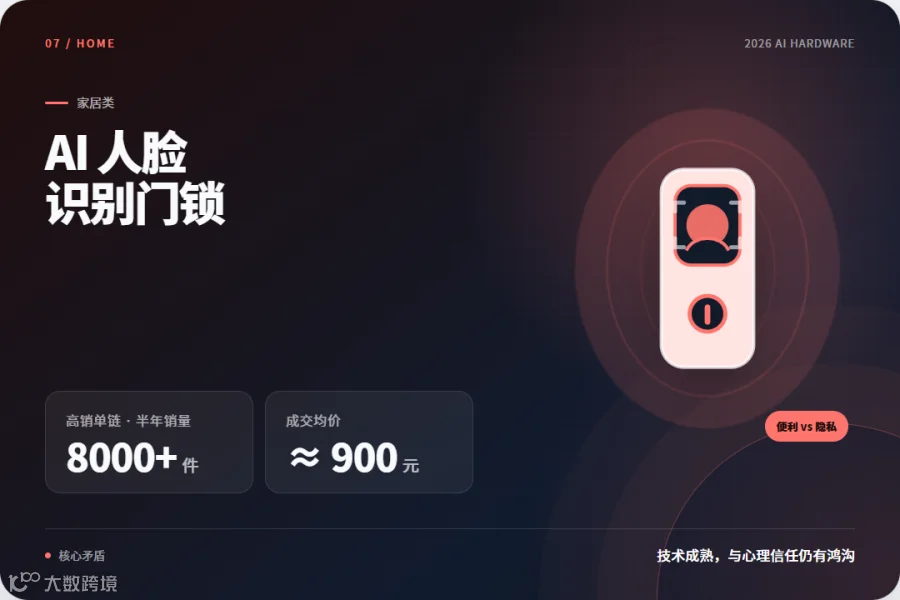
AI 门锁:技术成熟与信任鸿沟
AI 门锁虽提升了识别便捷性,但人脸数据存储位置引发的隐私担忧始终未消。在社会新闻放大焦虑的背景下,技术成熟度与用户心理信任之间仍存在显著鸿沟。
环境设备:等待统一中控的觉醒
空调、净化器、灯光等单品的独立 AI 化意义有限。家居 AI 从“全屋智能”迈向“全屋 AI"的关键,在于强大 AI 中控的普及。届时,各类设备将不再是孤立节点,而是协同工作的神经网络触角。
总结:回归务实,解决当下
纵观已进入生活的 AI 硬件,一条清晰的主线浮出水面:它们正在解决“现在”的问题。在大众消费市场,畅销产品往往首先是优秀的工具或玩具,其次才是 AI 设备。用户买单是因为具体麻烦被解决,而非技术噱头。
2026 年的 AI 硬件不再依赖大模型概念进行营销,而是真正下沉至普通人的日常场景。尽管从技术炫技到培养用户习惯仍有距离,但这正是 AI 硬件走向民用消费市场最务实的路径。
