




9 月 16 日,美联储宣布加息 25 个基点,这是自 2023 年 7 月以来的首次加息动作。调整后,联邦基金利率目标区间升至 3.75% 至 4%。
消息公布初期,美股反应相对平静。然而,随着美联储主席凯文·沃什(Kevin Warsh)在随后的记者会上强调通胀形势依然严峻,市场情绪迅速转向悲观。
截至发稿,美股全线下跌,部分个股跌幅显著。


此次加息引发市场剧烈波动的核心原因,并非"25 个基点”的幅度本身,而是美联储释放出的强烈信号:通胀尚未得到有效遏制,且年内存在继续加息的可能。
突然加息:通胀压力居高不下
本次加息最直接的驱动因素在于持续高企的通胀水平。美联储在声明中明确指出,当前通胀率距离 2% 的长期目标仍有显著差距。
美联储主席沃什在记者会上直言,通胀“太高且持续时间过长”。他特别强调,今年夏季发布的通胀数据并未显示出根本性改善的趋势。这意味着,美联储担忧的不仅是单月的物价波动,更是通胀可能变得顽固并长期化的风险。

油价暴涨加剧通胀担忧
能源价格飙升是本轮通胀压力的重要来源。数据显示,原油价格仍维持在每桶 100 美元以上,美国柴油价格此前已首次突破每加仑 6 美元关口。
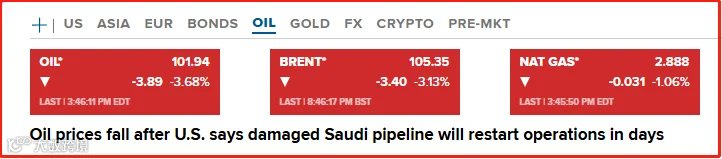
受地缘政治冲突影响,能源供应持续紧张,导致油价高位运行。油价上涨不仅推高了居民出行成本,更通过运输、物流及生产环节传导至各类商品和服务,进一步推高整体物价。
美联储警告,若能源价格长期居高不下,消费者和企业的通胀预期可能发生转变,导致高通胀从能源领域扩散至整个经济体。
政策前瞻:年内或再迎加息
值得市场高度关注的是,美联储并未将此次加息视为“一次性行动”。最新公布的利率预测显示,在参与预测的 18 名官员中,有 16 人预计今年内可能再次加息,其中 4 人甚至认为可能再加两次。
这意味着投资者面临的不仅是单次 25 个基点的成本增加,而是未来利率可能长期维持高位甚至进一步上升的预期。
与此同时,美联储上调了今年的通胀预期。官员们预计,今年整体个人消费支出(PCE)价格指数将达到 3.7%,核心 PCE 通胀率达到 3.4%,均较 6 月份的预测值高出 0.1 个百分点。按照当前路径,美联储预计要到 2029 年才能实现 2% 的通胀目标。
深远影响:波及各行各业
美联储加息最直接的影响是融资成本上升,即“借钱变贵”。

目前,30 年期固定房贷利率已升至 7.19%,较一年前高出超过 1 个百分点,购房及贷款成本显著增加。对企业而言,融资成本的上升可能抑制投资扩张和招聘计划。此外,更高的利率环境也给股市估值带来持续压力。
不过,对于持有现金的储户来说,储蓄账户、货币市场基金和定期存款的收益率有望维持在较高水平。




【波特兰地区华人企业招聘】

(新闻信息来源于多个媒体和官方通报,仅整理报道,无关其他。)