


复宏汉霖 HLX43(PD-L1 ADC)的进展标志着中国创新药进入全新阶段。
量变引起质变。HLX43 即将启动二线非鳞状非小细胞肺癌(NSCLC)注册试验,意味着中国有望冲击全球销售峰值超 50 亿美元的“大药”品种至少达到 10 个。这标志着中国创新药国际化从 BD(商业授权)爆发时代,正式迈入大药爆发时代。其中,HLX43 是十大品种中坚持完全自主推进国际化的代表,彰显了中国药企主导自身命运的决心。
从国内市场诞生首个 10 亿美元分子,到预计 2027-2028 年海外市场集体催生 50 亿乃至 100 亿美元级重磅药物,中国创新药已告别 fragile 的初创期,迎来巨头崛起的成熟期。
相比 AI 的快速迭代,创新药的进化同样惊人。随着 BD 效应边际递减,新的增长引擎已然清晰:第一波是肿瘤领域的“药王”集群,第二波则是自身免疫领域的潜力大药(如恒瑞、和铂、康诺亚等)。
国内 10 亿人民币级别的商业化成功解决了生存问题,而全球 50 亿至 100 亿美元级别的成功将重塑生态系统。至此,中国药企才真正具备源头创新的资格与大规模自主出海的资源。
诸神上位:十大国际化大药盘点
基于以下标准筛选出首批 10 家国际化大品种:2026 年内进入全球多中心 III 期或具备 FDA/EMA 注册临床路径;拥有明确的全球价值实现路径(MNC 大额 BD、共同商业化或自主全球推广);研报共识或公司指引名义峰值上限≥50 亿美元。(注:百济神州因融资结构特殊,暂不计入此次纯中国创新药样本)。

HLX43 预示着国际化模式的升级。复宏汉霖对“早期授权出海”模式保持谨慎,坚持完全自主推进 HLX43 国际化。截至 8 月 19 日,其在 NSCLC 后线 II 期研究中已完成全球累计入组 236 例(其中美国 96 例)。
这一策略背后有两重考量:一是 HLX43 作为最强广谱 ADC,具备 NSCLC 全覆盖潜力及多种实体瘤疗效信号,堪称"Pipeline in a Product"现象级产品,旨在追求价值最大化而非急于出售;二是依托体系化出海能力,包括早研、全球临床开发、注册及生产供应,将管线打造为长期资产。复宏汉霖选择了一条更具挑战但能补齐短板的自主之路。
ADC 领域核心资产
百利天恒 Iza-Bren:开启全球双抗 ADC 元年。海外已推进 4 项注册临床,覆盖三阴性乳腺癌、EGFR 突变 NSCLC 等适应症,并积极探索与 PD-L1/VEGF 双抗联用,有望形成具竞争力的一线联合方案。
科伦博泰 sac-TMT:成为默沙东 K 药的关键接力者。默沙东已启动 17 项全球 III 期研究,覆盖乳腺癌、肺癌、妇科肿瘤等多个瘤种。该分子是默沙东 2030 年代中期超 250 亿美元管线指引中布局最广、进度领先的资产,多数方案设计为与 K 药联用,助力其应对 2028 年专利悬崖。
康诺亚/乐普生物 CMG901/AZD0901:首个 OS 阳性的中国原研 ADC 全球 III 期项目。预计阿斯利康将于 2026 年第四季度在中美同步提交 BLA,目前正加速胃癌前线适应症开发。
翰森制药 HS-20093/Ris-rez:全球唯一双瘤种 III 期阳性的 B7-H3 ADC(小细胞肺癌 OS 阳性 + 骨肉瘤 PFS 阳性)。GSK 将其定位为肺癌管线支柱,并以 106 亿美元收购 Nuvalent 为其配套。WCLC 2026 数据显示,该药刷新了小细胞肺癌二线治疗 OS 纪录。
二代 IO 领域核心资产
康方生物依沃西(AK112):数据表现优异,市场静待其 FDA 审批结果(PDUFA)。能否在欧美市场击败 K 药,将由 HARMONi-3/7 研究在 2026 下半年至 2027 年给出答案。
三生制药 SSGJ-707:获辉瑞一年内 5 项全球 III 期的饱和式投入,是二代 IO 赛道中 MNC 推进最激进的资产。
荣昌生物 RC148:虽处于赛道第四顺位,但获得 AbbVie 全力押注,未来可期。
普米斯 pumitamig/BNT327:获 BioNTech 与 BMS 双巨头背书,独家策略是与映恩生物的 ADC 构建"IO 2.0+ADC"组合矩阵。
信达生物 IBI363:全球唯一进入 III 期的 IL-2 路径 IO 资产,是公司向 MNC 迈进的关键台阶。
何以成王:中国式创新的突破逻辑
中国创新药国际化已在阻力最小的方向实现突破。一方面,抗体工程与载荷组合是中国式创新的甜点;另一方面,在专利悬崖与技术迭代压力下,IO+ADC 成为跨国药企(MNC)未来肿瘤管线的核心抓手。
赛道聚焦与工程创新
首批十大药王集中于两个赛道:ADC(5 个,主流载荷为 TOPO1i)和 IO 双抗/融合蛋白(5 个,主要为 PD-(L)1×VEGF/IL-2)。
尽管在原始靶点发现上尚未领先,但中国药企在“已验证靶点 + 工程化改造 + 最优组合”上做到了全球极致。双抗 ADC、共同轻链双抗、α偏向细胞因子等均属于工程创新。这是在起步阶段效率最高的打法。
MNC 从补管线到押身家
2021 年至 2025 年,中国医药交易总额全球占比从 9% 飙升至 49%,2026 年 6 月更达 62%。双/多抗与 ADC 成为 BD 出海主力。底层逻辑在于:中国创新药的主流方向与全球肿瘤治疗升级完美契合。二代 IO 有望解决 PD-1 耐药及冷肿瘤难题,IO+ADC 联用可协同增效,新型载荷 ADC 则提升了异质性肿瘤的治疗效果。
GSK 押注 HS-20093,辉瑞豪赌 SSGJ-707,BMS 双押 Iza-Bren 和 pumitamig,BioNTech 自建中国资产组合矩阵。MNC 购买的不仅是资产,更是未来的生存权。
全球 III 期中的“中国速度”
凭借更低的项目投入与更快的研发周转,本土药企可并行推进多条管线,分散风险并提升转化率。数据显示,中国药企同靶点单抗研发投入仅为海外的 1/2.7;药物发现周期平均 36 个月(海外 54 个月);临床开发周期平均 87 个月(海外 100 个月)。得益于庞大的病患基数与高效的临床中心,中国单中心月均入组患者数大幅领先,I 期临床费用仅为海外 1/3,招募速度快 2-5 倍。
若 MNC 能复制中国研发效率,药物可提前 2.5 年上市,显著提升资产价值。CMG901 从 I 期到全球 III 期 OS 阳性仅用 3 年;翰森制药一年内启动近 10 项全球 III 期。中国已不再仅是患者招募基地,而是全球临床开发策略的发起端。
看见未来:话语权提升与新挑战
资产话语权系统性抬升
国产新药 License-out 终止交易数量自 2022 年后持续回落,退货比例明显下行。近期终止案例多源于买方战略调整,而非资产本身质量问题。随着临床确定性优化与合作模式升级,资产出海价值稳定性增强。
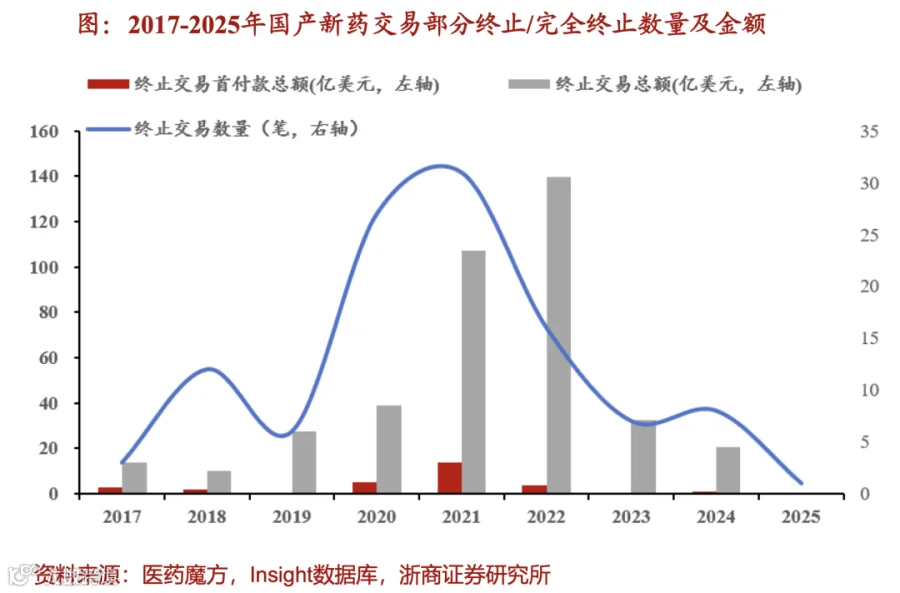
交易模式也在进化:从纯授权到大额首付 + 分成,再到利润共担/共同商业化,直至完全自主推广(如 HLX43、再鼎医药 zoci)。这表明中国药企对管线临床开发与商业化的主导权正在逐级上升。
自免/炎症资产崛起
继肿瘤之后,自免领域将成为下一波大药主力。艾伯维高价收购引爆了超长效自免赛道热度。恒瑞 SHR-1905(GSK 主导)、和铂 HBM9378(半衰期最长)、康诺亚 CM512(全球首款长效双抗)均有希望跻身超级分子行列。
预计 2026 下半年至 2027 年,恒瑞海外将有约 20 项全球 III 期临床密集开展,其中包括三款销售峰值潜力超 100 亿美元的品种,有望成为第二波大药的赢家。
未来 18 个月的三大检验点
第一,依沃西 FDA 获批与否(2026 年 11 月 14 日)。这是验证中国原研药“全球 III 期-FDA 批准”全流程的第一块多米诺骨牌。
第二,HLX43 等自推模式的进展。验证中国药企不依赖 MNC 独立完成全球注册的能力。
第三,随机 III 期对单臂 II 期数据的保值率。2027–2028 年全球 III 期数据集中读出时,是验证实力还是挤压泡沫,将决定板块估值中枢。
清醒面对竞争与差距
部分赛道已从“人无我有”转入“贴身肉搏”。B7-H3 ADC、PD-(L)1/VEGF、CLDN18.2 ADC 等热门靶点出海交易频发,但也出现了罕见的退货现象,竞争日趋激烈。
同时,部分前沿领域海外药企仍具断代式领先优势。例如 panRAS 分子胶,Revolution 公司的 Daraxonrasib 已于今年 7 月获 FDA 受理上市申请,而国内同类管线最快尚处 I 期,存在约 5 年的时间差。
这些压力倒逼中国创新药必须适时转向源头创新,因为工程化优势的边际效应终将递减。唯有积累 50 亿至 100 亿美元级大药的经验与财力,才能支撑中国药企在未来拥有拒绝巨额收购、坚持自主到底的底气。