

·聚焦:人工智能、芯片等行业


裂缝有多大:五年,从六成片甲到份额对半
2020 年前后,「四大家族」在中国合计占据近 60% 的市场份额。它们凭借数十年的技术闭环、工艺包积累及庞大的服务网络,构建了深厚的护城河:发那科拥有 CNC 与伺服的技术闭环;安川扎根运动控制;ABB 整合自动化与视觉体系;库卡则深耕汽车制造与重载集成。
然而,数据已清晰显示出旧秩序的裂痕。MIR DATABANK 数据显示,2025 年中国工业机器人市场销量超 33.6 万台,同比增长约 14.2%。在此背景下,本土品牌强势突围:
- 埃斯顿:全年出货约 3.34 万台,市场份额约 10%,首次登顶中国市场全品牌出货量第一。
- 汇川技术:市场份额达 9.2%,排名第三(本土第二),其 SCARA 机器人份额约 25%,持续领跑。
- 库卡:作为美的全资子公司,2025 年国内出货超 3.2 万台,同比增长 30% 以上,份额 9.6%,中国区收入占集团整体三成。
相比之下,传统巨头虽绝对业绩未崩盘,但相对份额持续下滑。发那科 2025 财年营收创历史新高,但安川电机机器人部门出现增收不增利,ABB 机器人业务占比也低于集团核心板块。2026 年一季度,尽管发那科中国区订单大增,但市场总盘子的快速增长掩盖不了其份额的稀释。「规模领先」这一支柱已开始晃动。

国产破口:从价格战到供应链腹地
减速器、伺服、控制器曾是国产机器人的三道硬门槛。如今,核心零部件的国产化率大幅提升,成本与交期不再受制于人。
GGII 数据显示,国产 RV 减速器市场份额从 2022 年的 41.59% 升至 2024 年的 60.80%;谐波减速器国产化率更是从 2017 年的 16.4% 跃升至 2024 年的约 75.11%。在伺服系统领域,汇川技术 2024 年通用伺服系统市场份额约 28.3%,超越西门子、松下和安川,位列第一。
这意味着国产企业已掌握底层运动控制能力,并从简单组装转向纵向一体化。埃斯顿形成了覆盖控制器、伺服、本体及智能制造系统的全产业链;汇川则将伺服、控制、视觉与机器人本体深度融合。这种「核心零部件 + 控制系统 + 整机」相互喂养的模式,正在复制四大家族当年的成功路径。
目前,轻载小六轴机器人国产化率达 58%,焊接机器人达 62%,码垛专用四轴机器人超 70%,协作机器人更是高达 85%。头部国产轻载小六轴机器人的静态重复定位精度已达±0.02 至±0.03 毫米,接近国际中端产品水平。这些细分市场的突破,正逐步改写整体版图。

缺口不等于破城:高端壁垒依然坚固
尽管国内市场份额此消彼长,但在全球市场及高端应用领域,四大家族仍拥有深厚基本盘。2025 年,四大家族合计占全球工业机器人出货量约 38%,在汽车制造、半导体等高端场景优势明显。
整车厂的工艺惯性
汽车整车厂的高端产线至今仍主要采用发那科、库卡和 ABB 的产品。长期合作形成的工艺惯性和验证体系,构成了比技术参数更难逾越的门槛。虽然 2025 年埃斯顿在部分整车厂点焊订单上取得突破,但距离全面进入主流产线仍有距离。

量增价低的结构性矛盾
海关数据显示,2025 年中国工业机器人出口均价约 3.72 万元,而进口均价高达 9.7 万元,价差近两倍。这表明中国虽是净出口国,但结构上仍是「卖出中端、买进高端」。规模地位的提升尚未完全转化为技术地位的均势。
利润表也揭示了「以价换量」的代价。埃斯顿 2025 年营收创历史新高,但净利率不足 1%。不过,拐点已现:2026 年上半年其归母净利润同比增长超 21 倍,毛利率回升至 31.8%,高端产品占比提升开始兑现利润。

软件生态的隐形高墙
发那科的 ROBOGUIDE、ABB 的 RobotStudio 等离线编程与仿真软件,经过几十年迭代沉淀了海量工艺包。更换品牌不仅意味着设备更替,更涉及整条产线的程序迁移和工程师习惯的重塑,转换成本极高。
幸运的是,过去五年中国制造业的增量产线集中在锂电、光伏、3C 电子和新能源汽车领域。这些全新产线没有历史包袱,成为国产厂商的「增量考场」。埃斯顿和汇川正是沿着这条路径,从新兴行业切入并逐步向传统领域渗透。因此,国产机器人在新建产线和成本敏感型市场推广更快,而在存量巨大的汽车等传统行业,竞争将更为漫长。
AI 入局:工业机器人回归经济学本质
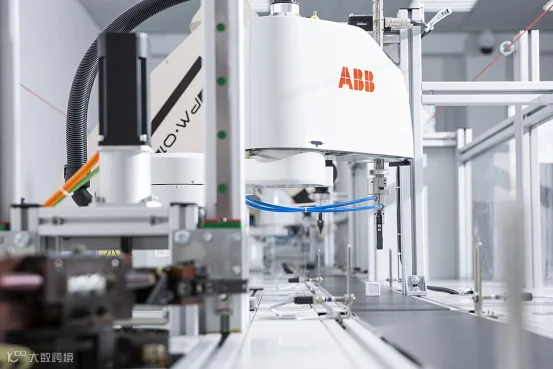
当人形机器人成为焦点时,四大家族并未盲目跟风,而是选择为成熟的工业机器人装上「更聪明的大脑」。ABB 结合 Omniverse 能力,发那科连接 NVIDIA Isaac Sim,库卡延伸自有 AI 平台,展现出老牌工业企业的克制与务实。
工厂采购自动化设备的核心逻辑始终未变:运行时长、节拍效率、故障率及投资回报周期。AI 进入工业现场,最终仍需通过这套经济学算式的检验。
结语
销量榜的换位只是表层涟漪,更深层的变化在于竞争维度的迁移:硬件门槛正在下降,真正的较量转向工艺积累、软件生态、全球服务能力及智能化水平。下半场的竞争,不再是单纯的规模撕扯,而是谁能先在别人的收费窗口里,体面地赚到钱。
参考资料:投资界、界面新闻、北京商报、IT之家等相关行业报道