


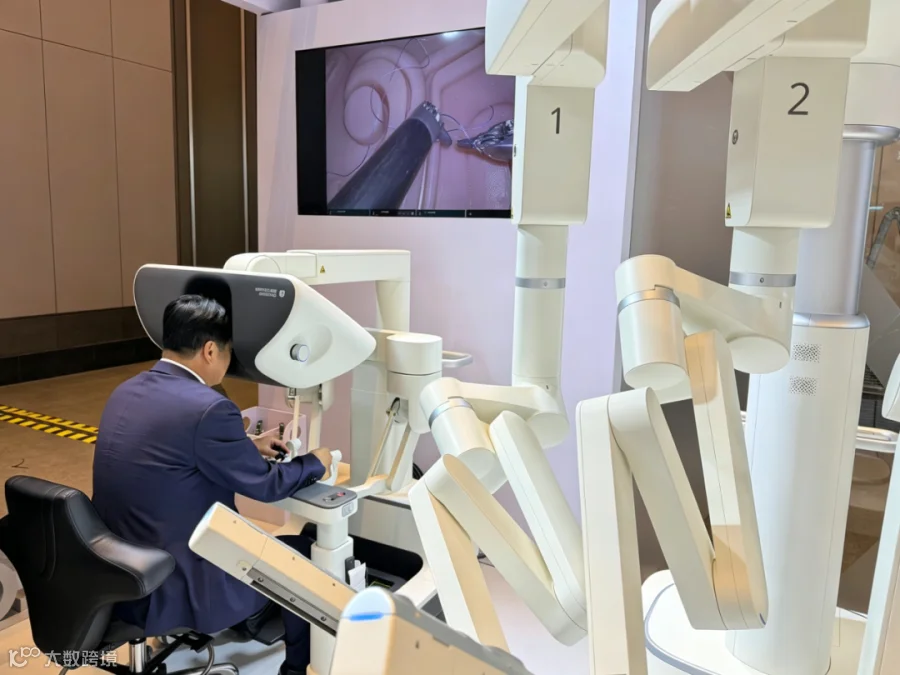
2026 年,中国腔镜手术机器人市场迎来关键转折:国产品牌中标量首次反超进口,达芬奇市场份额进一步压缩。与此同时,乙类大型医用设备全面纳入省级集采,腔镜手术机器人均价从约 1769 万元/台降至约 1332 万元/台,降幅近 25%。在此背景下,联影智融近日发布微创外科全生态体系,涵盖腔镜、手术机器人、智能设备及数据平台。
多位业内人士指出,构建微创外科生态的核心挑战在于:企业能否赋予机器人“灵魂”,打通术前、术中、术后全链路数据,在集采“优质优价”与创新投入间找到平衡,并通过医工协同推动高质量手术下沉基层。
临床需求升级:从“看得清”到“想得明”
腔镜手术机器人的核心价值在于让医生脱离手术台旁手工操作,转由控制台通过机械臂完成手术。机械臂可过滤手部抖动,在狭小空间内实现比人手更精细的缝合、分离与止血,目前主要应用于泌尿外科、胃肠外科、肝胆胰外科及妇科等领域。
华中科技大学同济医学院附属同济医院胃肠外科主任王桂华指出,当前视觉技术已从高清演进至 3D/4K,部分厂商虽追求 8K,但临床端认为 4K 已足够。“看清之后怎么办?”才是关键。他描述道,在血管密集、器官毗邻的关键区域,医生需在脑中预演整个手术流程,包括病灶定位、毗邻关系及切除边界。这一过程高度依赖医生个人经验,直接导致手术结果差异。
王桂华强调,未来的手术机器人需融合术前规划、术中决策提醒及实时导航功能。“不仅要让医生看得清,更要提示功能区,从而在不牺牲手术质量与彻底性的前提下,兼顾功能保留,提升患者术后生活质量。”这标志着微创外科核心诉求的转变:真正的微创并非切口更小,而是“最小扰动”与“最大治疗获益”。
这意味着临床需求已从单一设备升级为系统能力。联影智融微创外科产品业务总经理陈晓明将当前痛点概括为“分割”:术前评估数据难以流转至术中,术中操作数据不便用于术后复盘;且同一手术室内,不同厂商的设备缺乏统一交互标准,难以深度协同。
陈晓明表示,“生态”旨在解决“分割”问题。联影智融的逻辑是打通全链路数据:术前利用数字孪生技术量化预演手术方案;术中通过 AI 多模态视觉融合,实现影像与腔镜画面同屏配准,延时低于 20 毫秒;术后借助智能复盘系统量化评估操作质量,将数据转化为可迭代的经验。
供给端困局:整机研发与生态壁垒
临床需要生态,但构建门槛极高。王桂华对国产手术机器人给出冷静评价:“技术突破只是时间问题,但机器人要有‘灵魂’,必须具备完善的感知、反馈、导航及辅助决策系统,同时保证机械控制的流畅度与精准度。”
他认为,国产腔镜机器人市场正由单点领先迈向多元竞争。众多企业布局该领域,但产品获批仅是起点,后续临床落地与运营面临高门槛。参照腹腔镜产业发展历程,百家企业经过市场筛选仅存少数头部。机器人行业或将重现此格局:中小厂商可聚焦细分零部件赛道,而整机研发与生态体系建设则对综合实力提出更高要求。
据统计,目前国内已有超 20 家企业布局腔镜手术机器人整机,但真正具备影像、AI、器械及数据平台综合能力的企业屈指可数。
“从临床中来”的研发模式正成为国内企业的破局之道。联影智融新发布的腔镜手术机器人作为湖北省重点科技项目,联合多位院士及多家三甲医院共同研发。陈晓明介绍,该产品并非先研发后推广,而是在需求收集阶段即引入临床医生,历经原型打磨与临床证据积累。“临床医生全程深度参与,让我们能更聚焦真实痛点,少走弯路。”
然而,获证仅是落地的起点。目前国内近 2000 家三甲医院中,腔镜手术机器人装机量仅 600—700 台,大量医院尚未积累成熟经验。陈晓明强调:“设备入院只是开始,完善的培训与服务体系至关重要,这是厂商需持续投入的方向。”行业竞争不仅是技术实力的比拼,更是服务能力的较量,助力医院实现机器人临床常态化应用才是长期发展的关键。
集采加速洗牌:优质优价成新考题
2026 年 7 月,国家卫生健康委等三部门联合发文,明确将乙类大型医用设备全面纳入省级集中采购,腹腔内窥镜手术系统位列其中。集采为行业划出清晰竞争维度:价格下行让更多医院有能力配置机器人,市场空间打开的同时,竞争焦点从单一价格转向综合能力。
受小范围集采及市场竞争影响,2026 年上半年腔镜手术机器人整体均价降幅接近 25%。价格下行压缩了企业靠低价抢市场的空间,迫使企业回答根本问题:除了便宜,还能拼什么?
王桂华指出:“越新的东西,越不符合集采的普适性。企业投入大量资源迭代创新,但若入院、支付及医保跟进不畅,更多企业只愿‘效仿’而非‘开发’。”集采虽打开市场空间,但机器人在医院的实际应用仍面临支付端现实问题。
陈晓明注意到,集采通知明确提出“优质优价”和“全生命周期管理”。他回应称,联影认同这一价值导向:“在合理价格区间内,将资源更多投向研发迭代和对医院的持续服务培训,才是我们看重的竞争力。”
在“优质优价”导向下,国产企业的独特优势在于响应速度。“临床上发现问题,国产企业几周就能改。”王桂华表示,第一代产品虽不完美,但国产企业快速响应、密切沟通的能力远超成熟进口品牌。这种快速迭代能力,恰恰是国产生态能否跑通的关键。
“生态战”打法:医工协同与基层下沉
微创外科生态体系如何构建?王桂华认为核心是医工协同。做好医工交叉必须以商品化为目的,推出可应用于市场的产品,并在早期明确各方权责利。
医工协同建成的生态最终要落到基层。针对如何让基层患者享受高水平微创服务,王桂华提出两条路径:一是利用头部中心的海量手术影像,建立常规手术标准流程和疑难手术建议流程;二是推行远程医疗,采取“部分接管”模式。当基层医生遇到疑难部分(如血管密集区)无法继续时,专家远程接管机器人完成关键步骤。这对基层医生培养、信心增强及安全性提升均有显著帮助。
远程协作仅是生态落地场景之一。王桂华判断,机器人正从工具升级为人机协同平台。“下一代微创外科机器人的核心,是从单点机械升级发展到多模态信息、算法和外科工作流的系统化融合。触觉感知是方向,未来机器人不仅要有‘手’,还要有‘皮肤’。”
对于 AI,他持审慎态度:"AI 进入微创外科的第一步不是替代操作,而是成为‘第二个观察者’。自主手术的终点不是无人,而是‘受监督的自主’,需将高度重复、标准化的步骤自动化。”
陈晓明表示,在联影智融的生态版图中,远程协作能力是技术底座。影像融合延时低于 20 毫秒、多模态图像同屏配准,让“部分接管”式远程手术成为可能。联影智融的市场策略是“从三甲医院开始做起,一层层往下铺”。国产腔镜手术机器人生态从头部医院走向基层,这条路才刚刚开始。
作者丨记者 马嘉 文/图
责编丨李沫楠 付颢琬
校对丨张斌
审核丨彭婷婷