文|谢泽锋
编辑|杨旭然
随着云端大模型竞争日益激烈且成本高昂,AI 产业风向正转向端侧模型研发及智能终端开发。对于硬件企业而言,这已成为深度参与 AI 浪潮的关键路径。
面壁智能 CEO 李大海断言,2026 年是“端侧 AI 商业化元年”。尽管尚未获得 AI 手机资质,相关概念已助力其获得大额融资。今年 7 月,网信办新增 Apple 智能、华为小艺、小米澎湃 AI 等 7 家大模型备案。随后,豆包 AI 手机 NaviX Ultra 亮相,Apple Intelligence 携手全新 Siri 在 WWDC26 发布,小米 18 Fold 亦内置 Xiaomi MiMo 端侧大模型。
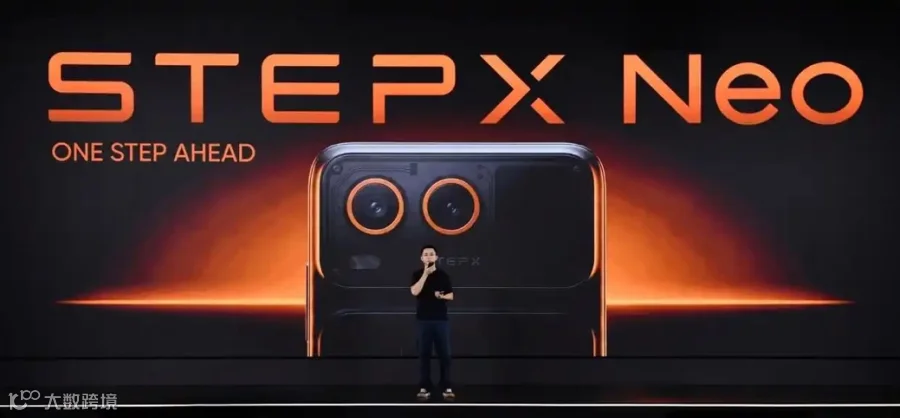
智能汽车赛道同样火热,阶跃星辰双向押注车机与手机,联手吉利并推出原生智能体手机 STEPX Neo。大洋彼岸,Meta、英伟达、谷歌及 OpenAI 等巨头也纷纷探索端侧研发或联合打造全新 AI 硬件。一场关于端侧的产业升级浪潮已然开启。
以小博大:端侧 AI 的崛起逻辑
相较于 DeepSeek、ChatGPT 等云端大模型,端侧模型具备轻巧、参数量小、无需联网即可利用设备算力直接运行等显著优势。
参数量是两者最核心的区别。云端大模型参数动辄万亿级,如 Kimi K3 达 2.8T MoE,Anthropic 的 Mythos 更是高达 10 万亿参数。巨量参数虽赋予模型强大的复杂任务处理能力,但依赖云端推理不仅带来延迟和隐私隐患,更存在断网即停用的风险。
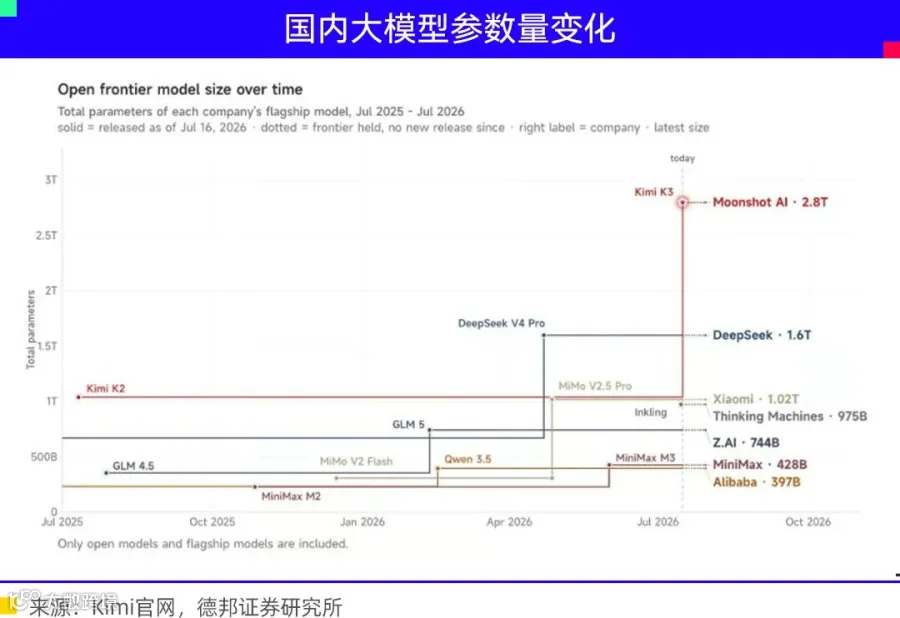
受限于终端芯片性能与存储空间,端侧大模型通过知识蒸馏、剪枝和量化技术,将参数量压缩至 B 级规模。目前,DeepSeek、Meta Llama、IBM Granite 等主流厂商均推出了表现优异的小模型版本。这意味着大型基础模型可转化为推理更快、功耗更低且高性能的轻量化版本,广泛部署于手机、PC、汽车及机器人等终端。
云端大模型难以像互联网那样通过规模效应降低成本,是其商业化的最大瓶颈。训练超级大模型耗资巨大,且推理成本随用户量激增。据国联民生证券测算,字节豆包单日成本高达数亿元。相比之下,端侧 AI 凭借即时响应、高隐私性及本地数据定制化能力,能显著降低开发者成本,加速边缘 AI 商业化落地。
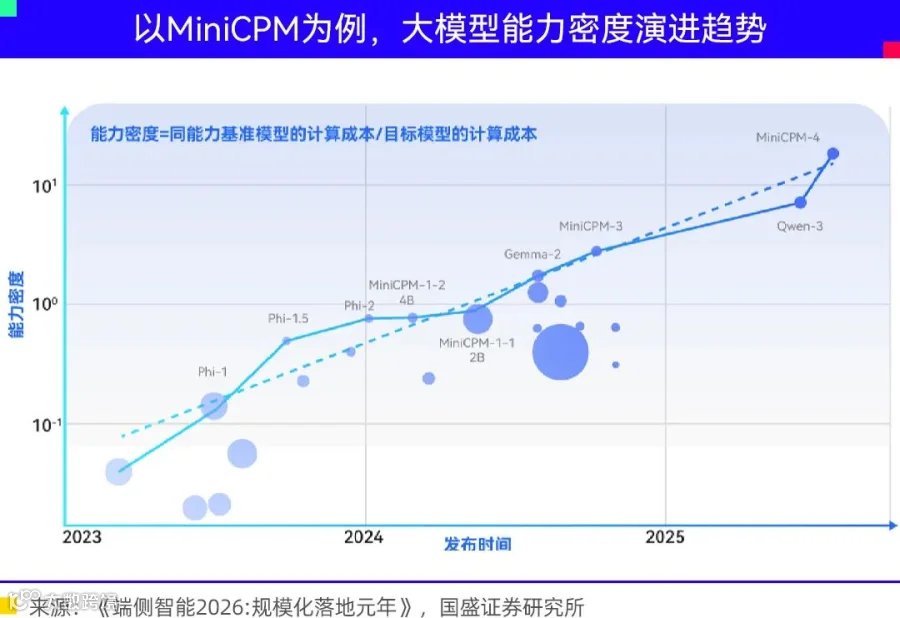
在芯片“摩尔定律”与端侧 AI“密度定律”的双重驱动下,端侧智能商业化加速。清华大学团队提出的“能力密度”概念指出,大模型能力密度约每 3.3 至 3.5 个月翻一番,即每隔百天,仅需一半参数量即可达到当前最优性能。软硬协同共振,推动 AI 大模型加速向终端下沉。
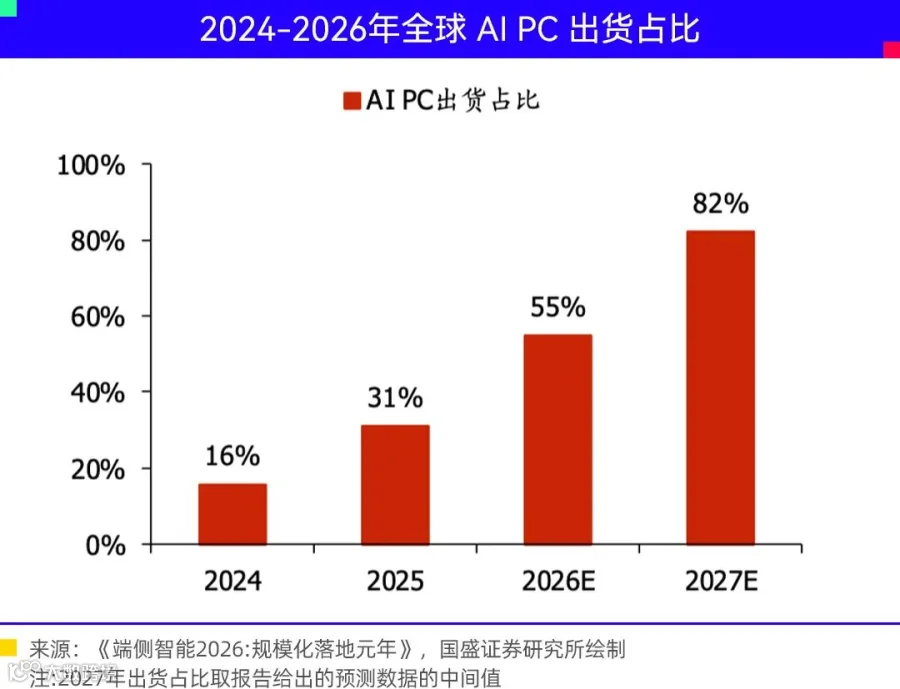
数据显示,2025 年生成式 AI 手机渗透率已达 36%,预计 2027 年过半;AI PC 出货占比同年攀升至 31%,预计 2029 年成为常态。端侧 AI 正从高端卖点转变为产品标配,结合智能汽车与具身智能的创新,端侧 AI 时代即将来临。


破局时刻:从机器鸭到 AI PC
一只“机器鸭”的出现,正在重塑全球物理 AI 与端侧 AI 的演进格局。
9 月 3 日,英伟达宣布收购全球最大 AI 开源平台 Hugging Face。此前一周,Hugging Face 旗下 Pollen Robotics 发布了售价 399 美元的双足机器人 Microduck。这只高 25 厘米、重不足 800 克的机器鸭,开订 24 小时销售额即破 260 万美元,高峰期平均每 4 秒售出一台,现货需等待半年以上。

Microduck 采用开源设计,支持用户自行重新训练,并非普通玩具。玩家可将训练成果上传至 Hugging Face Hub,海量设备在真实环境产生的数据将以近乎零边际成本推动算法进化。
不同于以往依赖昂贵 GPU 集群的叙事,Microduck 仅搭载瑞芯微中端 SoC RK3566。这种低门槛、全开源的方案大幅降低了端侧智能设备的准入壁垒,标志着“价格可负担的开源机器人时代”到来。
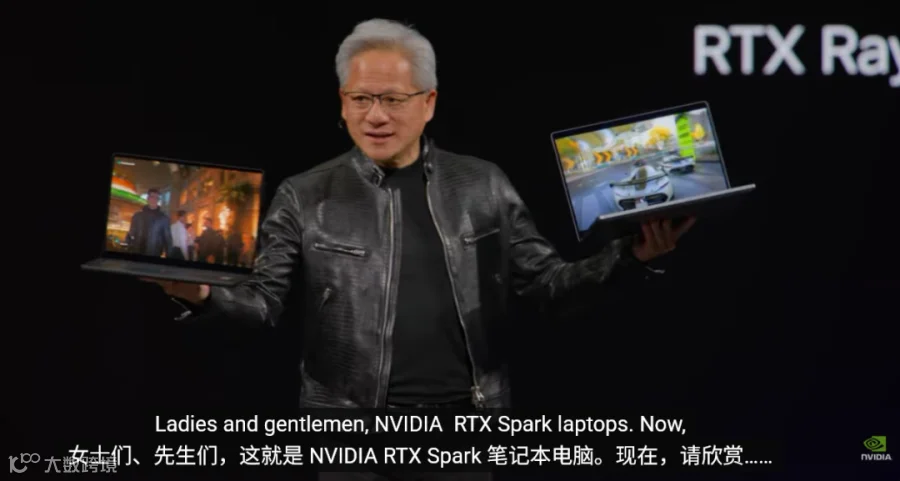
在 AI PC 领域,芯片巨头加速布局。AMD 推出锐龙 AI 400 系列处理器,算力最高达 60 TOPS;英特尔发布基于 Intel 18A 工艺的第三代酷睿 Ultra 处理器;英伟达则推出具备 1 Petaflop 算力的 RTX Spark 芯片,支持本地运行 1200 亿参数大模型。华硕、戴尔等大厂将于今秋陆续推出相关产品。
未来 AI 大模型演化将呈现三大分层:
一是云端大模型,承担复杂推理与长文本生成,定义 AI 能力上限;
二是行业模型,深耕金融、医疗等垂直领域,解决专业场景落地问题;
三是端侧模型,承接高频、实时、隐私敏感及离线任务,决定 AI 的触达密度与广度。
“云端定上限、行业定深度、端侧定入口”的协同格局愈发清晰。

中国样本:多元路径竞逐端侧
在中国,端侧 AI 迎来爆发奇点,主要玩家策略各异:面壁智能专注纯端侧基座;豆包手机抢占端云协同入口;阶跃星辰打造车机与手机 AI 大脑;地平线等厂商则构建软硬一体的智能底座。
面壁智能坚持“以小博大”,全面 All in 端侧模型并原创提出“密度定律”。其开源的 MiniCPM5-2B 模型在 AA 榜单中夺得全球 4B 参数以下开源基座模型第一名。商业落地上,面壁智能不仅为三星“盖乐世 AI"提供端侧能力,成为首家进入国际手机大厂的国产供应商,其汽车座舱助手 cpmGO 也已随长安马自达量产,具身智能方案 MiniCPM-Robot 亦在多场景落地。

阶跃星辰偏向“软硬一体”全链路。其发布的首个原生智能体手机 STEPX Neo 旨在打通基座模型、智能体系统与硬件终端。此外,阶跃星辰联合吉利开发的 Step AOS 车机版本,深度融合了端侧大模型与自动驾驶技术。
字节跳动旗下的豆包动作激进,联合中兴努比亚打造原生 AI 手机 NaviX Ultra。该机型通过语音操作 Agent 实现跨应用服务,虽目前主要覆盖字节系产品及少量第三方应用,但意在夯实 C 端用户基数,争夺端侧 AI 市场空间。

在汽车与办公领域,地平线围绕智驾与具身智能展开端侧部署;德赛西威主张“端云协同”,提供差异化算力解决方案;科大讯飞开源星火 X2.5 端侧大模型,聚焦"AI 办公”场景,强化断网对话与复杂任务处理能力。
写在最后
当大模型竞争从“百模大战”转向头部角逐,端侧凭借低成本、轻量化、断网可用及高隐私安全等优势,成为新的焦点。
尽管端侧 AI 的独特价值尚在逐步显现,但随着功能分化,其重要性将日益凸显。然而,纯第三方端侧模型企业面临挑战,因为大型硬件厂商必将探索自研小型端侧模型。未来,“端云协同”将成为主流趋势,各家机构将持续迭代模型压缩技术与 NPU 芯片,推动 AI 能力全面下沉至各类智能硬件,加速 AI 普惠时代的到来。