



2026 年前七个月,线下宠物门店中有一类目的销售额持续超越去年同期。该类目并非主粮或零食等高频消耗品,而是猫狗出行用品。
数据显示,2026 年 1—7 月,猫狗出行在宠物门店的累计成交额约 1.85 亿元,同比增长 26.7%,远超线下宠物大盘 6.3% 的涨幅。尽管其在大盘中的占比不高,但已连续七个月保持同比增长态势。
对于品牌方与门店而言,深入剖析这一增长背后的驱动因素——是源于门店数量的扩张还是单店销量的提升?增量主要集中在哪些区域?这将直接决定后续的铺货策略与资源投入。
一、增长延续至二季度,涨幅优于首季
从月度数据来看,1 月猫狗出行成交额约 3157 万元,同比微增 1.0%;2 月受春节前后外出、寄养及返程需求带动,成交额约 3117 万元,同比大幅增长 54.2%。3 月至 7 月,成交额虽从 2545 万元回落至 2060 万元,回归日常节奏,但仍保持了 24.9%—36.5% 的同比增长率。

图 1 猫狗出行逐月成交额
季度数据进一步印证了这一趋势。二季度合计销售额同比增长 31.5%,高于一季度的 23.2%。自 2 月起,该类目连续六个月保持两成以上增长。对门店而言,外出包、航空箱、牵引用品等虽非高频消费品,但其购买场景明确,常伴随看诊、寄养接送及短途出游等需求产生连带销售。
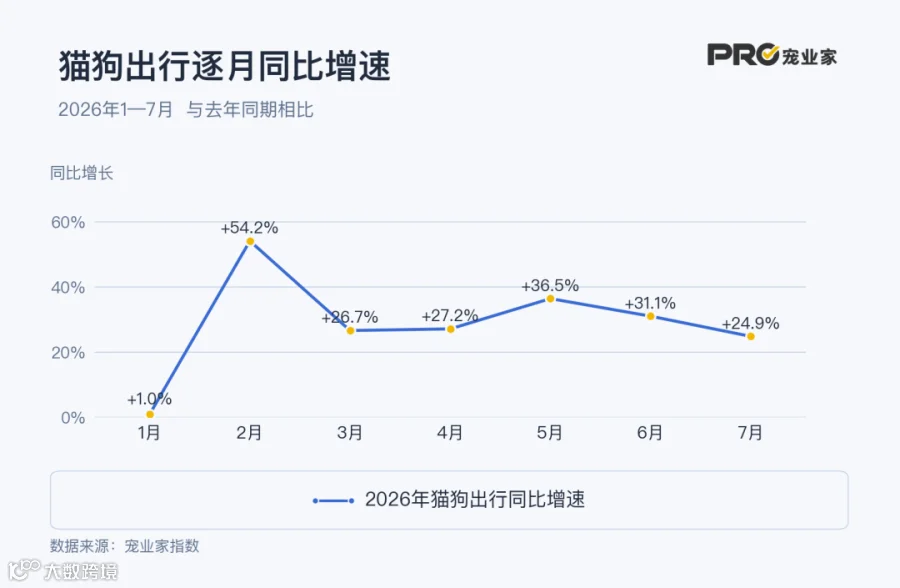
图 2 猫狗出行逐月同比增速
二、门店数量与单店业绩双增长
纵观线下宠物大盘,今年前七个月的增长主要依赖门店数量的增加。2026 年 1—7 月,全国宠物门店总成交额约 166.89 亿元,同比增长 6.3%;但单店月均成交额从去年的约 2.34 万元降至今年的约 2.19 万元,同比下降 6.2%。这意味着门店覆盖广度增加,但整体单店产出承压。

图 3 7 月全国宠物门店数量
猫狗出行品类则呈现不同态势。同期该类目累计成交额约 1.85 亿元,同比增长 26.7%;单店月均成交额从去年的约 217 元提升至今年的约 243 元,同比增长 12.0%。
对比可见,在线下大盘“门店增多、单店承压”的背景下,猫狗出行实现了门店数量与单店动销的双重提升。这表明该品类的增长并非单纯依靠铺货规模扩张,而是用户出行相关需求在门店端得到了更稳定的承接与转化。
三、核心增量源自非超一线城市
从区域结构分析,猫狗出行的增长主力并非超一线城市。
2026 年 1—7 月累计数据显示,其他区域成交额约 1.69 亿元,同比增长 29.0%;超一线五城成交额约 1569 万元,同比增长 6.1%。在前七个月全国约 3894 万元的新增成交额中,其他区域贡献了约 3804 万元,超一线五城仅增加约 90 万元。显然,其他区域构成了绝大部分增量来源。
细分超一线五城,内部差异显著。成都和北京是主要增长引擎,广州小幅增长,上海基本持平,深圳则出现下滑。五城整体增长主要由成都和北京拉动。

图 4 1-7 月全国宠物门店数量
聚焦 7 月单月数据,超一线五城增速加快,成交额约 191 万元,同比增长 28.5%;其他区域成交额约 1869 万元,同比增长 24.5%。但从绝对增量看,其他区域依然占据主导。7 月全国新增成交额约 410 万元,其中其他区域增加约 368 万元,占比近九成。
在 7 月的超一线五城中,北京表现最为突出,同比接近翻倍;成都保持增长;深圳持平;广州和上海低于去年同期。超一线整体的快速增速主要由北京单点拉动。
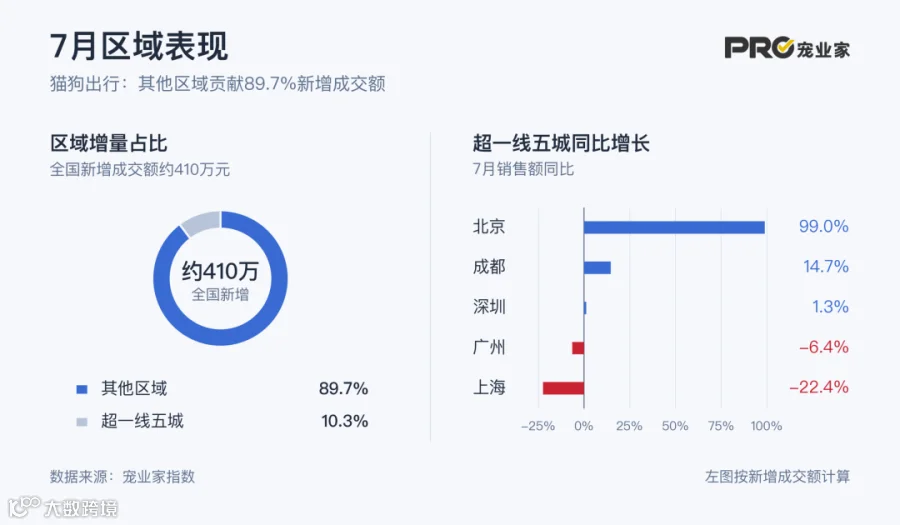
图 5 7 月全国宠物门店数量
猫狗出行市场不能仅聚焦大城市。其他区域门店基数庞大,通过优化商品陈列、价格带设置及场景化推荐,更易形成规模增量。超一线城市仍具价值,但需细化到具体城市制定策略:增长强劲的城市可强化外出包、航空箱、牵引及车载用品的组合销售;表现疲弱的城市则应优先洞察用户出行场景与门店动销情况,再谨慎备货。
总结与展望
猫狗出行类目的持续增长,核心驱动力在于带宠出门已逐渐演变为一种普遍的生活方式。过去,此类产品多为补充性品类,属于偶发性购买;如今的数据变化表明,它正转化为门店可主动经营的场景化生意。
对门店而言,经营猫狗出行不能止步于“有货可售”。用户进店往往旨在解决具体的出门难题。若门店能将商品、使用场景与专业导购建议有机结合,即便是在低频类目中也能创造出持续的成交机会。
这一增长趋势也启示行业:宠物消费的下一轮机遇,不仅存在于货架之上,更蕴含在宠物主的生活轨迹之中。
注:本报告数据仅供参考,覆盖商品零售与服务类销售额,不含退款退货及其他售后场景数据。源数据每日清洗更新,历史数据可能随订单状态变化微调,不作为业务结算或经营决策的唯一依据。