



作者|葛畅
“我不认为中国市场增长停滞,这更多是我们设计好的节奏。”今年 3 月财报电话会上,开市客 CEO 罗恩·瓦奇里斯如此回应外界对其中国业务“慢”的质疑。
自 2019 年进入中国大陆以来,开市客至今仅开出 7 家门店。自 2024 年 5 月南京店开业后,新店落地已停滞两年有余。然而,近期在深圳龙华店的媒体沟通会上,开市客披露了 2026 至 2030 财年的新规划:拟在中国大陆新增 9 家门店,其中 5 家布局华南,4 家布局华东。若规划全部落地,其在大陆门店总数将增至 16 家。
在山姆会员店大举扩张的背景下,沉寂两年的开市客终于开启了加速模式。
9 家新店,要怎么开?
细看这 9 家新店的规划,开市客仍倾向于在已有基础的区域进行加密。目前其大陆 7 家门店中,6 家集中在华东,华南仅有深圳龙华一家。按照新规划,华东门店将增至 10 家,华南增至 6 家。华南地区将承担过半的新增任务,成为长三角之外更重要的业务支撑。

这一策略源于深圳店的成功表现。该店于 2024 年 1 月开业,当日开卡超 14 万张,创下全球单日纪录。开市客全球副总裁兼亚洲区总裁张嗣汉给予深圳店高度评价,并指出其未来将承担华南人才培训和经验交流的功能。
从首店到区域样板店,需要沉淀选品、补货及理解当地采购习惯等核心能力。区域加密的价值在于共享管理、培训和物流资源,集中化的采购需求也有利于协调本地供应商。对于生鲜、烘焙等高时效性品类,门店密度尤为关键。
尽管布局逻辑沿用一贯策略,但在选址思路上出现了新变化。过去开市客多在郊区买地自建,常被吐槽位置偏远;如今则更多考虑会员的生活半径,倾向于靠近城市中心或交通便利的区域。
张嗣汉透露,开市客正在广州、深圳推进此类市区项目。这种“市区店 + 住宅上盖”的模式在韩国、洛杉矶及温哥华等地已有成熟实践。
此外,开市客正试图通过线上业务拉近与消费者的距离。今年 5 月,其京东旗舰店上线;7 月官宣京东为在华唯一官方电商合作伙伴。配送范围一次性扩展至全国 2800 多个区县,并首次向非会员开放购买,起送门槛从 199 元降至 99 元。

图源:京东
此举不仅扩大了触达范围,更能基于订单数据预判区域需求,为后续开店提供决策依据。开市客正尝试让门店更集中、离会员更近,同时利用线上建立品牌认知窗口。
空窗的两年:开市客在等什么
“我们非常固执,坚持认为对的事情很难改。”张嗣汉曾这样解释开市客的“慢”。这种谨慎首先体现在重资产投入模式上。2025 财年年报显示,开市客全球约 79% 的门店为自有土地和建筑。这种方式虽利于长期经营,却难以支撑快速规模化扩张。
更重要的是,这两年是开市客摸索“单店盈利模型”的关键期。按照其战略,进入新市场初期需先开出少量门店磨合本地运营。张嗣汉提出的参照标准为:单店主卡会员超 10 万、月均到店两次。
数据显示,这套模型正在跑通。2023 年至 2025 年,开市客中国年销售额从 55 亿元增至突破 100 亿元。尤其在 2025 年无新店增加的情况下,7 家店支撑的业务规模仍在扩大,单店平均销售额约 14.3 亿元。
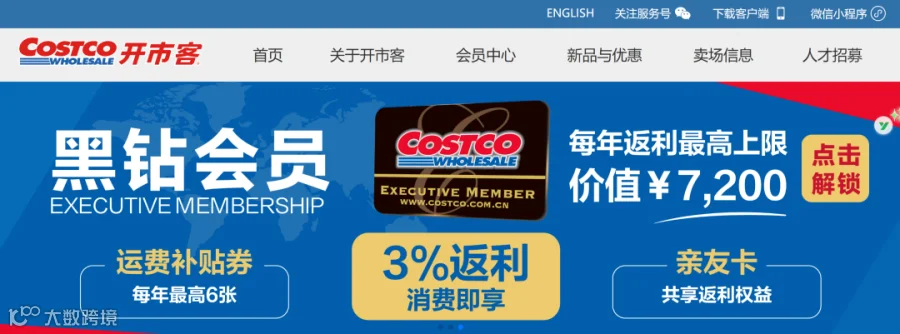
然而,磨合尚未完全成熟。当前中国市场约 60% 的续卡率仍有待提升至 70%。今年 4 月推出的年费 688 元的黑钻会员,便是通过分层会籍提升高净值家庭粘性的尝试。
图源:开市客官网
眼下的提速,有着紧迫的竞争背景。同为会员制仓储超市的山姆,2025 年新开 10 家门店,并在济南、青岛实现双店同开。仅在深圳,山姆已开出 5 家门店,而开市客仅有 1 家。市场人士直言,看到山姆的业绩表现后,保守的开市客确实感到了压力。
开市客还能“慢”多久?
在美国,开市客是山姆难以追赶的对手;但在中国,两者位次已然反转。即便按规划在 2030 财年开到 16 家,开市客也难以仅凭此轮扩张改变整体市场格局。
对开市客而言,更现实的问题是:还有多少时间按自己的节奏打磨业务?沃尔玛中国总裁朱晓静曾指出,山姆积累百万付费会员的时间已从 21 年缩短至几个月。争取会员的机会窗口并非均匀分布。
开市客入华时享受了前期市场教育的红利,但如今消费者已熟悉会员制,且更有条件对比两家商品。山姆的本地化策略已细化至货架,例如在山东市场联合百家本地企业,推出日照绿茶、海肠等特色商品,并将进口牛肉按中式烹饪习惯分割。
图源:开市客官网
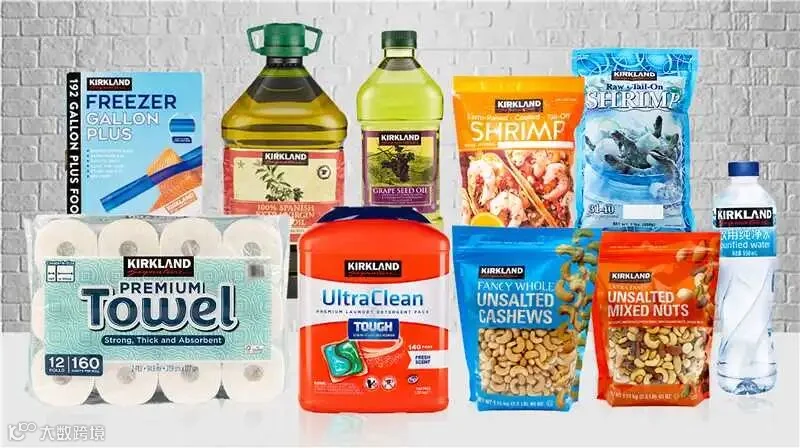
开市客虽拥有占全球销售额 30% 的自有品牌科克兰(Kirkland),但在中国市场,能否将全球供应链优势转化为符合中国家庭感知的商品力,仍是关键考验。
短期内,开市客不足以撼动山姆的规模优势,但其接下来的表现将检验过去两年的等待是蓄力还是错失良机。六年前,消费者愿为新鲜感排队买单;六年后,新店落地需要的不再是尝鲜,而是实实在在的商品与服务价值。
开市客当然还可以慢,但从现在开始,它需要证明这份慢依然值得。
