


尽管 Celestica Inc.(CLS)近期财报超预期且市场自 7 月底反弹,但受 8 月份增发影响,股价仍承压。公司本季度以每股 310 美元发行超 1,110 万股新股,募资近 35 亿美元。
然而,公司与 Advanced Micro Devices(AMD)及 OpenAI 的高质量合作持续推进,凸显其在把握计算需求趋势上的竞争地位增强。AI Agent 的兴起正加速计算负载从训练向高容量推理转移,部署范围也从企业端扩展至大众消费市场,Meta Platforms(META)最新推出的 Muse 即为佐证。
推理强度上升增加了芯片间数据传输量。在电力预算受限背景下,最大化每瓦性能(perf/W)成为关键,市场对低延迟、高带宽网络尤其是负责域内互连的 scale-up fabric 需求激增,其互连密度约为跨机架 scale-out 架构的 10 倍。
Celestica 与 AMD 和 OpenAI 的合作表明,公司正将增长势头从 scale-out 拓展至 scale-up 网络,并深入“板卡、机架和系统”集成层面。这意味着 Celestica 能在扩大的 AI 基础设施 TAM 中获取更大份额,强化增长轨迹。随着高价值的 Hardware Platform Solutions(HPS)业务扩张,有望支持 Connectivity & Cloud Solutions(CCS)释放经营杠杆,其带来的盈利上行及自由现金流增厚将抵消股权稀释影响。
AI Agent 推动网络强度上升
Agentic AI 转型改变了 AI 开发的经济优先级。Agentic 工作负载所需的持续推理循环、工具调用及上下文检索显著提高了 Token 消耗量。随着 Meta 推出 Muse,Agentic AI 正从企业工作流扩展至拥有 36 亿日活的消费者市场,未来有望释放数十亿新增用户需求。
行业数据显示,推理工作负载已占全部计算需求的约三分之二。Dell(DELL)预计,到 2030 年推理 Token 数量将增长 87 倍。由于电网扩容滞后于 GPU 部署,固定电力预算下,推理量增长迫使系统设计更重视每瓦性能优化。
这直接提升了网络强度。为优化 perf/W,系统需依赖更高带宽、更低延迟的互连以减少通信瓶颈。Cisco(CSCO)研究显示,AI Agent 产生的网络流量可比人类高 450%。AMD 报告亦指出网络是“决定 AI 性能与经济性的关键因素”。这一背景强化了 Celestica 在 scale-out 和 scale-up 领域的机会。
Helios 和 Jalapeno 验证 Scale-Up 拐点
Celestica 在 400G 和 800G 交换机上的增长及即将放量的 1.6T 项目,印证了其在 AI scale-out 市场份额的扩大。800G 快速放量与 400G 需求韧性是第二季度 HPS 业务增长的主要驱动力。随着 10 个活跃项目将于 2026 年下半年至 2027 年进入放量期,公司向 1.6T 转型将进一步巩固竞争地位。
更重要的是,新订单显示 Celestica 正在靠近计算核心环节提升价值份额。从训练向推理的转型提高了对 scale-up 网络的要求。公司与 AMD 合作参与首个 Helios 机架级系统,负责其中构成“互连骨干”的 scale-up 网络交换机研发、设计和制造。管理层预计这将形成数十亿美元业务机会。
具体部署管线包括:Anthropic 承诺部署最高 2GW AMD Instinct MI450 GPU,首个 1GW 于 2027 年上半年出货;Meta 承诺部署最高 6GW AMD GPU,首个 Helios 项目 1GW 于 2026 年下半年出货;OpenAI 同样承诺部署最高 6GW AMD GPU,首个 1GW 对应 MI450 Helios 机架,于 2026 年下半年出货;Oracle(ORCL)将于 2026 年第三季度部署包含 5 万颗 AMD MI450 GPU 的 Helios AI 超级集群。上述项目均由 Celestica 的 scale-up 网络交换机支持。
此外,公司与 OpenAI 在 Jalapeno 项目上的合作验证了其在 AI 基础设施 TAM 中渗透率的加深。Celestica 将为 Jalapeno 架构提供“板卡、机架和系统”专业能力,包括对"Katsu"CPU Host 与"Vindaloo"ASIC 机架进行系统级集成。这不仅扩大了 scale-up 敞口,也叠加了此前作为 Google TPU 首选制造合作伙伴建立的定制 ASIC 基础。
综合来看,近期赢单表明 Celestica 正同时加深对 scale-up 和 scale-out 市场的渗透。随着 1.6T 到来及企业 AI/ML 服务器业务加速,公司将在下一代架构中获取更多价值,支撑基本面进一步上行。
基本面考量
基于第二季度业绩、前瞻指引及新增订单,预计公司本年度收入同比增长 65% 至 205 亿美元。随后五年(截至 2030 年)收入 CAGR 约为 37%。增长主要由 CCS 业务驱动,scale-up 市场机会将在 1.6T 放量后提供额外动能。
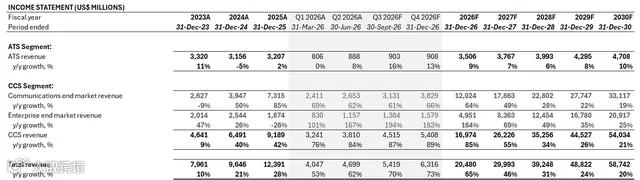
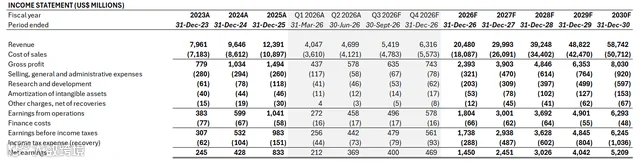
Celestica 向 scale-up 市场扩张将扩大高价值 HPS 业务覆盖范围,改善 CCS 产品组合。随着 scale-up 渗透率提升及 1.6T 带动出货量增长,经营杠杆将进一步增强,推动利润率持续上升。
股价考量
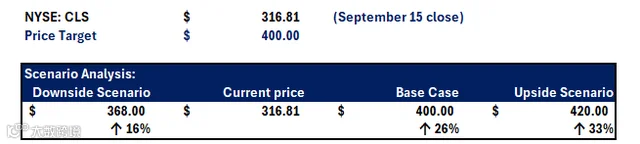
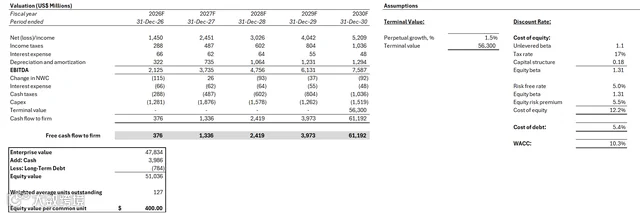
更新后的预测支持 Celestica 每股 400 美元的目标价,高于此前的 384 美元。该目标价对应约 510 亿美元内在价值,相比当前水平仍有约 110 亿美元的潜在市值上行空间。
目标价基于现金流折现模型得出,终值采用 1.5% 永续增长率,反映核心市场长期经济扩张预期。全部现金流使用 10.3% 的 WACC 进行折现。每股价值计算已计入 8 月份发行的 1,110 万股新股。
需要考虑的风险
近期关于 AI 安全及“放慢前沿 AI 发展”的呼声给基础设施交易带来波动。9 月 14 日 Celestica 股价收盘跌幅达 8.8%,明显跑输大盘。
不过,Nvidia CEO 黄仁勋与 Meta CEO 扎克伯格均表示,应在确保安全的前提下尽可能推进 AI 发展,无需刻意放缓或建立联邦统一治理框架。尽管投资者仍在评估资本开支可持续性及消化股权稀释影响,但公司稳定的执行力及不断扩大的订单合作提高了增长可见度,有助于降低投资风险。
最后观点
市场可能显著低估了 Celestica 的上行空间。公司出现的 scale-up 拐点叠加强劲的 scale-out 网络及 AI/ML 服务器增长动能,尤其是 Helios 和 Jalapeno 项目的赢单,验证了其在下一代 AI 架构中内容价值份额的提升。即将到来的 1.6T 转型及首批产品出货将成为股价重要催化剂,推动更多订单转化为高价值 HPS 管线。产品组合优化及经营杠杆释放有望抬升盈利和自由现金流轨迹,抵消短期股权稀释影响,推动估值向上重估。