


过去几年,“供应链外迁”是跨境圈的高频词。越南、印度、印尼等国被视为承接中国制造订单转移的主要目的地,尤其在关税压力下,"China+1"策略成为跨国企业的标准动作。
然而,近期局势出现新变化。9 月 14 日,路透社报道指出,部分为规避关税和风险而将生产移出海外的企业,正重新将订单交回中国供应商,其中包括美国零售巨头 Target。更受跨境卖家关注的是,快时尚巨头 SHEIN 也被曝正在大幅缩减其在越南的部分业务。
这并非意味着全球制造业大规模回流中国,但它揭示了一个核心事实:将工厂搬离中国容易,但复制一整套成熟的中国供应链体系,远比想象中困难。
SHEIN 的越南实验,率先踩下刹车
SHEIN 是此轮供应链调整中最具代表性的案例。面对 2024 年底美国贸易政策的不确定性,高度依赖中国服装供应链且主攻美国市场的 SHEIN,自然选择将部分生产和物流能力向海外转移以对冲风险。自 2024 年底起,SHEIN 开始筹划扩大越南布局,并在随后一年显著加码当地的仓储和供应链建设。
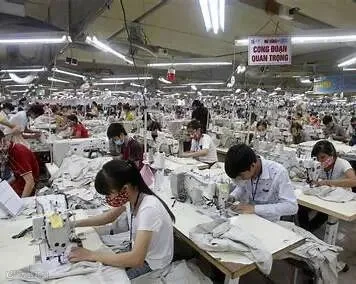
*图为越南当地服装工厂。图片来源:Reuters
据路透社报道,SHEIN 曾在胡志明市附近租用约 15 公顷保税物流仓库(相当于 20 多个足球场),并鼓励核心中国供应商赴越设厂,意图将其打造为新的出口基地。其逻辑在于:若从越南生产出口,可规避部分对华高关税,从而降低成本。
然而一年多后,情况生变。知情人士透露,该仓储项目的租赁规模已缩减至约 6 公顷;今年 4 月以来更出现裁员,部分团队规模仅剩原来的四分之一。SHEIN 虽未正面回应,但确切信息表明:SHEIN 正在显著缩减部分越南业务,而非完全“撤出”。
更值得关注的是供应商的动向。广州番禺一家服装厂管理人员表示,部分曾跟随 SHEIN 赴越的供应商已重回中国。原因很现实:虽然关税成本有所降低,但生产效率未能跟上。对于依赖极速反应的 SHEIN 而言,这是致命伤。
最难搬迁的不是工厂,而是“小单快反”生态
在讨论制造业转移时,许多人仅计算人工成本和关税差额。但 SHEIN 的核心竞争力并非某一家超级工厂,而是广州番禺周边极其密集的服装供应链网络。
SHEIN 著名的“小单快反”模式,要求新品先下几十件至几百件的小订单测试市场,一旦数据向好,工厂需立即补单。这不仅需要缝纫工,更需要面料、辅料、印花、打版、拉链、纽扣等上下游环节的高效协同,以及大量愿意接受小批量、低利润、高频返单的中小工厂。

*广州 SHEIN 供应链工厂生产现场。图片来源:Reuters / Le Monde
报道称,SHEIN 中国供应链能以极小批量生产数百万款产品,部分订单利润低至每件约 1 元人民币,且从下单到交付仅需数天。这套模式一旦移植海外,弊端立现:设备需从中国购买,辅料需从中国运输,模具需在中国寻找,甚至一颗螺丝都可能牵动整个中国供应链。
一位杭州户外家具出口商的案例极具代表性。其 2024 年在胡志明市开设车间,却发现设备、螺丝乃至杯架模具仍需从中国采购。综合计算人工、物流、设备及供应链效率后,他发现总成本并未显著降低,遂于今年关闭越南车间,将生产搬回中国。
这表明,企业算账的逻辑已发生根本转变:不再单纯比较“哪里工资低”,而是评估“从设计到交付的全链条综合成本与时间”。
不止 SHEIN,部分订单确实在回流
此次调整不仅限于 SHEIN。据报道,美国零售商 Target 因供应链中断和产能限制,已将部分订单重新交给中国供应商。辽宁丹东一家金属铸造企业也遭遇类似情况:其美国客户曾将订单转至印度,但因生产过程中问题频发,今年又重新交回中国。
该企业副总裁直言:中国供应链优势依然巨大,在海外复制难度极高。
此外,关税账也在发生变化。据 Economist Intelligence Unit 估算,虽然美国对中国商品的有效平均关税率(约 20%)仍高于越南(6.1%)、印尼(13.4%)和泰国(4.5%),但随着美国将更多关税措施扩展至其他国家,中国与东南亚之间的关税差距正在缩小。

当关税优势被削弱,生产效率、供应链成熟度和交付能力的重要性便重新凸显。特别是美国取消了对所有国家价值 800 美元以下小额包裹的普遍免税待遇,使得越南作为规避关税跳板的意义下降。企业开始重新权衡:省下的关税能否覆盖效率下降、物流增加及供应链不完整带来的额外成本?若答案是否定的,订单回流便在情理之中。
理性看待:并非全面回流,而是重新配置
看到 SHEIN 缩减越南业务、Target 订单回流,不宜简单得出“供应链外迁失败”的结论。路透社强调,目前并无宏观数据证明大规模采购正全面返回中国。事实上,越南、印尼、印度等地仍在持续吸引电子、汽车、纺织等行业投资。
越南国家统计局数据显示,截至 2026 年 8 月底,越南外国投资注册总额约 406 亿美元,同比增长 55.4%,其中加工制造业仍是最大领域;实际到位 FDI 约 172.5 亿美元,同比增长 12%。

*数据来源:越南政府新闻网
当前发生的并非“中国赢了,东南亚输了”,而是企业策略从激进的“搬出去”转向更务实的“因地制宜”:部分产能留在越南以分散关税和地缘风险;而对供应链协同、快速返单、复杂制造要求极高的业务,则继续留在中国。许多企业选择“中国核心产能 + 东南亚备用能力”的配置,这才是"China+1"进入下一阶段后的真实形态。
结语:供应链全球化不等于离开中国
SHEIN 的调整给跨境卖家带来深刻启示:供应链竞争从来不只是人工成本的比拼。
一件商品背后连接着数十甚至上百个环节:原料来源、模具周期、临时补单能力、小订单承接意愿、爆单后的快速追加能力等。这些看似微小的细节,最终都构成隐性成本。SHEIN 的成功依托于珠三角多年积淀的工厂密度、供应商网络、工人熟练度、物流效率及小单快反能力,这些生态要素无法通过在海外建几座工厂而自动复制。
全球供应链多元化是大趋势,企业仍会布局越南、印度等地。但这一轮反转提醒所有从业者:供应链全球化不等于简单地“离开中国”。未来更现实的配置可能是:中国承担对协同、柔性和时效要求高的核心业务,海外产能则侧重于关税对冲、本地化生产和风险分散。
从关注“哪里人工最便宜”转向追求“哪里综合效率最高”,这才是下一阶段跨境供应链真正需要重新计算的关键账目。