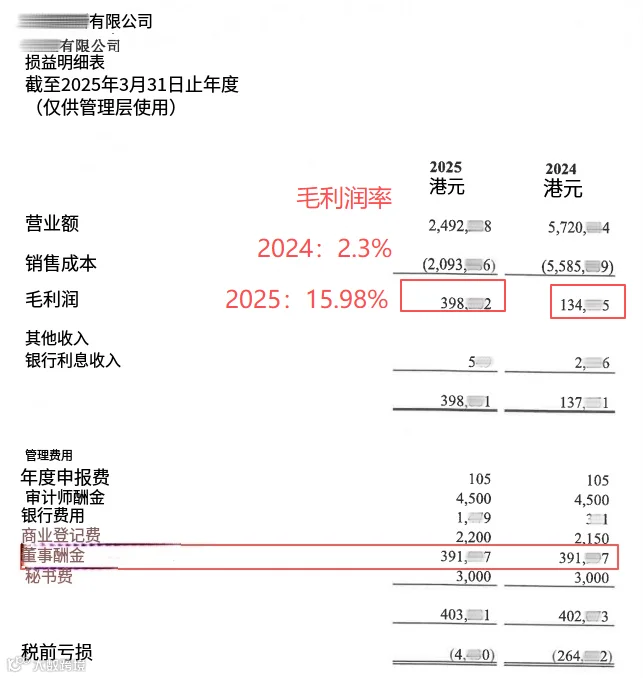
近期在处理一家香港公司的税务案例时,发现其去年委托低价代理进行审计,对方未核实单证,直接按估算的 2.3% 毛利率出具报告。经重新核算,该企业真实毛利率高达 15.98%。一年内毛利率差异近七倍,此类数据一旦提交,极易触发香港税局系统的稽查预警。
本文梳理了容易引发香港税局稽查的十种典型情况,供跨境企业主参考。
一、收到税表逾期不处理
部分企业主误以为香港公司若无业务或流水,可忽略报税表直至税局催促。事实上,若税表发出后长期未获回复,香港税务局高级税务督察有权直接向法院申请传票,要求公司负责人或代表出庭答辩,并需补交缺失的审计报告及缴纳罚款。
自 2023 年 4 月 1 日起,香港税局已不再接受“零申报”。即便公司全年无营运,收到报税表后也必须处理,并提供由香港本地会计师出具的审计报告。
二、毛利率波动异常
香港税局建有各行业的毛利率与纯利率数据库。若企业销售同类产品,但审计报告显示毛利率出现剧烈波动(如从 3% 突增至 16%),将引发税局对账务真实性的质疑。
面对税局的问询,若以“数据估算”或“单证丢失”为由解释,显然缺乏说服力。正规审计必须依据合同、发票及费用单据,逐笔核对银行流水。依赖估算得出的数据,在税务抽查中极易导致合规风险爆发。
三、长期亏损却持续经营
“连年亏损却仍能维持运营”是税局关注的经典疑点,这往往暗示可能存在通过关联交易转移利润的行为。实操中,不建议企业连续申报亏损超过五年。对于确有实际经营的企业,若因市场原因亏损,务必保留完整的业务记录和资金流水,以证明亏损的商业合理性,降低被抽查风险。
四、特定开支逻辑不符
以下几类支出异常易触发稽查:
1. 董事薪酬与利润倒挂
公司利润微薄甚至亏损,但董事年薪却高达数十万乃至上百万港币,这种明显的比例失调极易引起怀疑。
2. 采购与销售品类不匹配
例如采购冬瓜却销售西瓜,成本结构与业务实质严重不符,税局会怀疑存在虚构成本或资金转移行为。
3. 违规跨境发放工资
部分外贸企业直接用香港公户向内地员工发薪,但双方无雇佣合同、无强积金(MPF)供款记录,也未申报薪俸税。此类支出既不符合内地境外收入申报规定,也无法在香港税局层面合理解释入账。跨境薪酬支付需通过合规架构处理,确保雇佣关系与税务申报完整。
五、审计报告意见类型风险
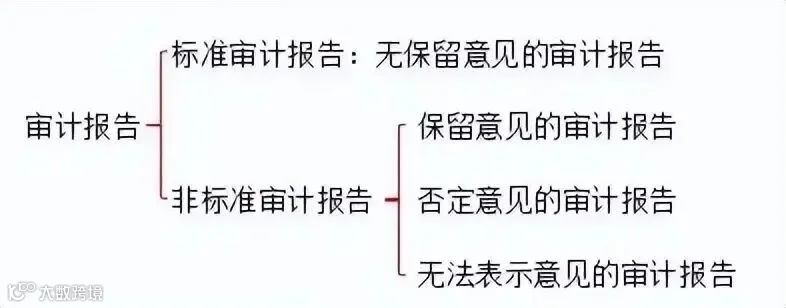
许多企业主仅关注审计报告末尾的利润数字,而忽略了审计师的意见类型。税局特别关注以下三种高风险意见:
- 保留意见:表明部分资料存疑;
- 否定意见:表明报表严重失实;
- 无法表示意见:表明资料不全,无法作出判断。
上述任何一种意见均意味着极高的税务风险。
六、董事或股东往来账异常
资产负债表中“董事往来账”若贷方余额持续增加(即公司欠董事款项增多),或在销售额未增长的情况下,银行存款与董事往来账同步增加,税局可能怀疑这些“借款”实为未入账的销售收入,或董事隐瞒了其他收入来源。
七、营业额与行业趋势背离
税局会结合行业整体前景评估企业数据。若行业整体向好而企业营业额连续暴跌,或行业低迷而企业利润逆势大涨,均会触发稽查。前者可能被怀疑转移利润至关联公司,后者则可能被质疑收入来源的真实性。
八、公户频繁转入私户
香港公司公户向个人账户转账属高风险操作,主要包括:以“服务费”名义向股东转账但无实际服务支撑;大额分红未经董事会决议且未在审计报告中体现完税;频繁向内地个人账户汇款且无合规跨境税务申报。

合规不仅是成本,更是企业生存的底线。对于外贸与跨境电商企业而言,审计报告上的每一个数字都可能在税局系统中被放大审查,“低价代理 + 估算做账”的模式潜藏巨大风险。


若企业面临以下情形,建议及时寻求专业协助:
- 收到报税表尚未处理;
- 往年审计报告数据存疑,需要调账;
- 收到税局查询信或法院传票,需进行解释应对;
- 毛利率异常,担心被系统标记。
专业的香港执业 CPA 持牌审计与税务合规咨询,可提供从审计出具到税务解释的一站式解决方案。
* 本文仅供合规参考,具体个案请以香港税局及专业会计师意见为准。