大数跨境

继纸盘、模制纤维制品后,美国将矛头指向中国这类产品 →

继纸盘、模制纤维制品后,美国将矛头指向中国这类产品 → 贸法通
2026-09-16
4

纸制品出口企业面临新一轮贸易救济调查。
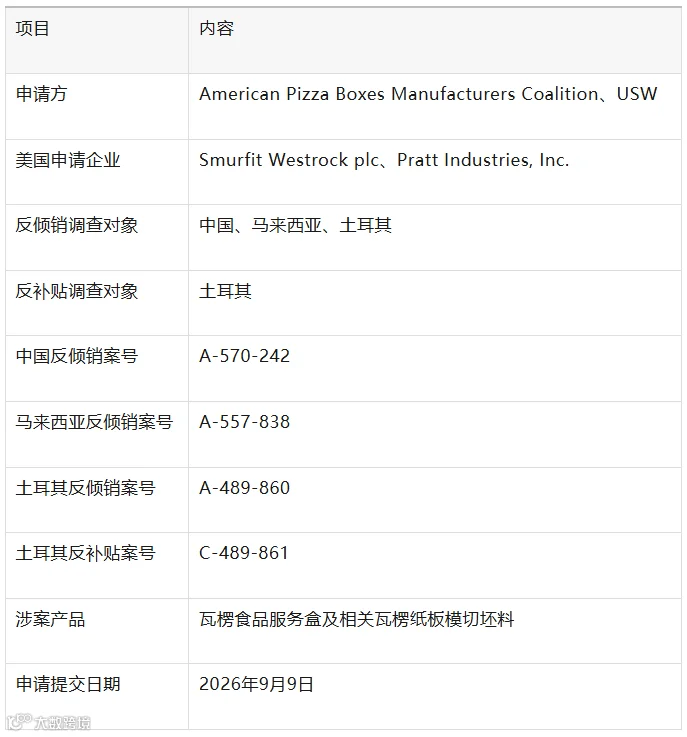
2026 年 9 月 9 日,美国披萨盒制造商联盟与美国钢铁、造纸等工会(USW)向美国商务部(DOC)和国际贸易委员会(USITC)提出申请,要求对原产于中国、马来西亚和土耳其的瓦楞食品服务盒发起反倾销调查,并对土耳其产品发起反补贴调查。
申请方包括 Smurfit Westrock plc 和 Pratt Industries, Inc.。调查范围不仅限于成品披萨盒,还涵盖大量以平板状态进口的瓦楞纸板模切坯料。
预计美国国际贸易委员会将于 2026 年 10 月 24 日前后作出初裁。对中国企业而言,分别税率申请截止日期为 2026 年 10 月 20 日,这将直接影响后续税率适用。

一、案件涉及哪些国家和产品?

本案调查结构清晰:中国、马来西亚、土耳其三国涉及反倾销,土耳其另涉及反补贴。
涉案商品被称为“瓦楞食品服务盒”(corrugated food service boxes),主要由纸张、纸板或瓦楞纸板制成,用于食品服务行业,包括盛放披萨。
涉案产品主要特征如下:
  • 由瓦楞纸板制成;
  • 用于食品服务场景;
  • 形态包括已组装盒体或未组装的模切坯料;
  • 无论是否印刷、矩形或其他形状均涵盖;
  • 涵盖 B、C、D、E 等多种瓦楞结构;
  • 原料可为回收纸或原生纸,漂白纸或未漂白纸。
产品通常在出口时为平板状态,经切张、模切和压线后由客户折叠成盒。因此,出口时是否折叠或组装并非判断涉案的唯一标准。

HTSUS 税号不是唯一判断依据

涉案产品可能涉及美国协调关税税则号列 4819.10.00。但在美国贸易救济案件中,海关税号仅为参考,最终范围以调查文件描述和产品实际特征为准。
企业不能仅因申报税号不同而排除嫌疑,也不能仅因使用该税号就认定全部涉案。最终需结合材质、结构、用途、工艺及进口状态综合判定。

二、为什么这起案件受到关注?

申请方数据显示,近年瓦楞披萨盒进口量显著增长,尤其是来自土耳其和马来西亚的进口。

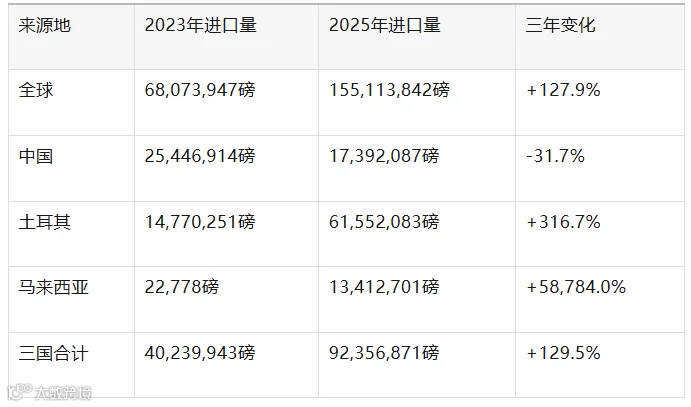
(一)2023 年至 2025 年进口量变化

2023 年至 2025 年,美国全球进口量由约 6,807 万磅增至约 1.551 亿磅,增幅超一倍。
其中:
  • 土耳其进口量增加约 3.17 倍;
  • 马来西亚进口量快速上升;
  • 中国进口量下降约 31.7%;
  • 三国合计进口量增加约 129.5%。

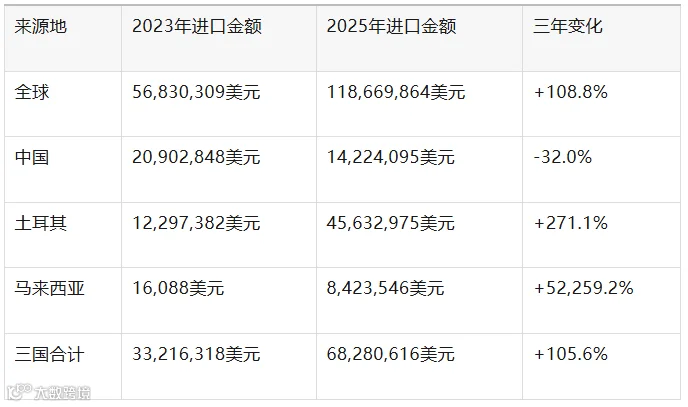
(二)进口金额同样大幅增加

申请方拟用数据支持以下主张:
  • 涉案进口数量激增,市场份额上升;
  • 对美国国内产品形成价格压力;
  • 影响美国企业销售、利润及就业;
  • 即便未来进口量变化,仍可能造成损害威胁。
需注意,进口量增长不必然导致征税。反倾销调查核心在于确认是否存在低价倾销及实质损害因果关系;反补贴调查则聚焦可诉补贴及其损害影响。

(三)2026 年上半年进口仍保持增长

2026 年 1 月至 6 月数据显示:
  • 全球进口量同比增长 38.9%;
  • 中国进口量同比下降 43.2%;
  • 土耳其进口量同比增长 43.8%;
  • 马来西亚进口量同比增长 450.6%;
  • 三国合计进口量同比增长 46.2%。
这些数据将进一步支持申请方关于进口增长和产业损害威胁的论点。

三、案件接下来如何推进?

美国“双反”案件由商务部和国际贸易委员会分工负责。

(一)美国商务部职责

  • 调查是否存在倾销及补贴;
  • 计算倾销幅度或补贴幅度;
  • 确定企业适用税率。

(二)美国国际贸易委员会职责

  • 确认美国国内产业存在性及受损情况;
  • 判定是否存在实质损害威胁;
  • 确认进口与损害的因果关系。

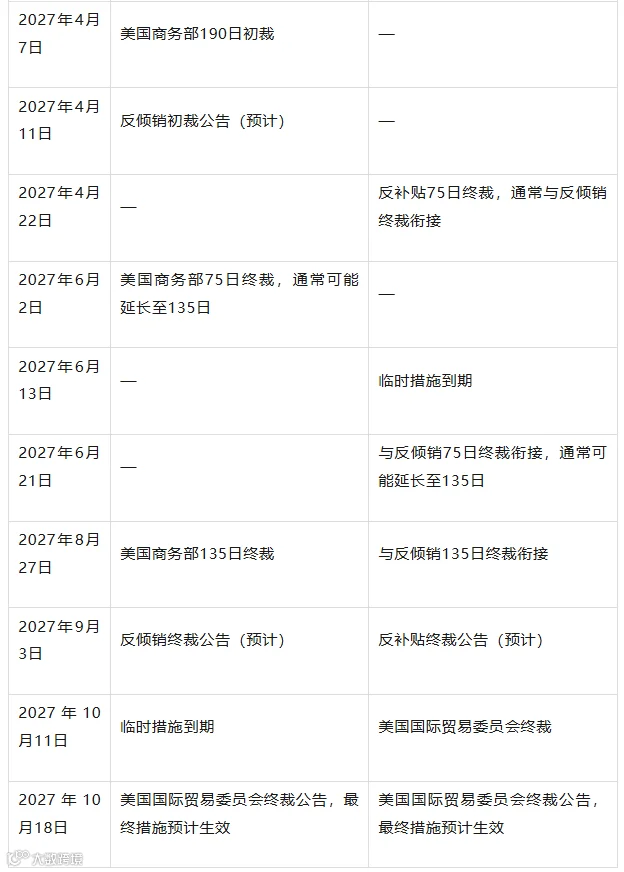
(三)预计程序节点

1、10 月 24 日:国际贸易委员会初裁是关键节点。若初裁否定,案件终止;若肯定,进入商务部实体调查阶段。
2、2027 年初:临时措施。若商务部初裁肯定,进口商需缴纳现金保证金。最终税率若高于初裁,进口商面临补税风险;若低于初裁或案件终止,可能涉及退款。

四、中国企业最需要关注:分别税率申请

对中国生产商和出口商而言,分别税率申请是现阶段最重要的早期程序。

(一)分别税率申请解决什么问题?

美国对华反倾销调查通常区分全国统一税率、分别税率待遇企业及强制应诉企业。提交申请旨在证明企业在出口经营和决策上的独立性,以争取分别税率。
特别说明:此阶段通常不要求提交完整成本数据,重点在于股权结构、管理层独立性、出口定价权、客户选择权及政府控制情况等。
完整销售和成本数据通常在成为强制应诉企业后的问卷阶段提交。

(二)未被选为强制应诉企业的税率适用

若获得分别税率资格但未被选为强制应诉企业,通常适用强制应诉企业的加权平均税率。这并非企业专属税率,具体以商务部裁定为准。

(三)强制应诉企业与分别税率申请的区别

未被选为强制应诉企业不代表无需应诉。若希望争取分别税率,必须在规定期限内提交申请。

五、企业现在应当准备什么?

企业可将准备工作分为三个层次。

(一)确认产品是否落入调查范围

建议建立产品清单,重点记录名称、用途、材质、楞型、厚度、尺寸、印刷、模切、压线、折叠、粘合状态,以及生产地和加工地。特别注意平板模切坯料也可能涉案。

(二)准备分别税率申请材料

尽早整理营业执照、公司章程、股权结构图、高管信息、出口及定价流程、银行结算安排、关联公司清单等文件。确保各文件中企业名称和地址一致。

(三)提前建立完整数据体系

虽此阶段无需提交完整成本数据,但企业应提前梳理美国销售交易、产品价格、运费、原材料成本、人工工时、库存记录及关联交易等数据,确保后续可按商务部要求导出和整理。

六、美国进口商也需要尽早排查风险

申请材料附有美国进口商名单,涵盖包装供应商、食品服务企业等。进口商应重点核查:

(一)历史进口产品是否可能涉案

除商品名称外,还需核对材质、用途、产地、是否为模切坯料、进口状态、税号及原产地文件。

(二)是否存在第三国加工或转运

若涉及第三国,需核实瓦楞纸板生产地、加工深度及是否发生实质性转型。简单包装或转运通常不能改变原产地。

(三)合同如何分配关税风险

查看采购合同中关于关税承担、价格调整、原产地保证及因贸易救济措施解除合同的条款。若征收反倾销税,成本将沿供应链传导。

七、这起案件可能带来哪些影响?

(一)对中国生产商和出口商主要影响
  • 需在短期限内完成分别税率申请;
  • 可能被选为强制应诉企业并接受完整调查;
  • 销售及成本数据需符合美方口径;
  • 出口成本和报价可能受影响,需与客户重新谈判。
(二)对美国进口商及下游主要风险
  • 初裁后可能需缴纳现金保证金;
  • 历史进口记录及产品归类可能受核查;
  • 采购来源和库存安排需调整;
  • 下游食品服务企业面临包装价格上涨、交付周期延长及合同重谈风险。

结语

此次调查表面针对披萨盒,实则覆盖从瓦楞纸板生产到成品进口的整个供应链。目前案件处于早期,但最终征税可能性存在。
对中国企业而言,当务之急是确认产品范围,评估并提交分别税率申请,准备证明出口独立性的材料。
再次强调:
  • 分别税率申请阶段通常无需提交完整成本数据;
  • 被选为强制应诉企业后才需准备详细销售和成本资料;
  • 获得分别税率资格但未获选的企业,通常适用加权平均税率;
  • 未获选不代表可忽略分别税率申请;
  • 涉案范围判定不能仅凭商品名称或税号。
原标题:纸制品“双反”风再起:继纸盘、模制纤维制品后,美国将矛头指向中国披萨盒
(来源:贸易救济信息)
【声明】内容源于网络
0
0
贸法通
各类跨境出海行业相关资讯
内容 3649
粉丝 0
贸法通 各类跨境出海行业相关资讯
总阅读78.5k
粉丝0
内容3.6k