


综合保税区(以下简称“综保区”)作为我国开放层次最高、政策最优的海关特殊监管区域,核心承载保税加工、物流贸易及服务新业态等功能。为进一步释放政策效能,支持企业创新,保税研发业务成为关键抓手。
01 保税研发业务全解析
保税研发旨在通过多重政策红利,降低企业研发成本,提升创新竞争力。

什么是保税研发?
指综保区内企业利用有形料件、试剂、耗材及样品等(统称“研发料件”)开展的业务活动。
保税研发有什么好处?
区内企业开展该业务可享受多项优惠政策,有效降低成本。

开展保税研发业务需满足哪些条件?
1. 经国家有关部门或综保区行政管理机构批准;
2. 海关企业信用状况为一般信用及以上;
3. 具备专用场所和设备,能对研发料件及成品实行专门管理。
哪些企业和行业适合开展保税研发?
1. 生产研发型企业(兼顾生产制造与技术创新);
2. 专业研发型企业(以研发为主营业务及收入来源)。
02 保税研发注意事项
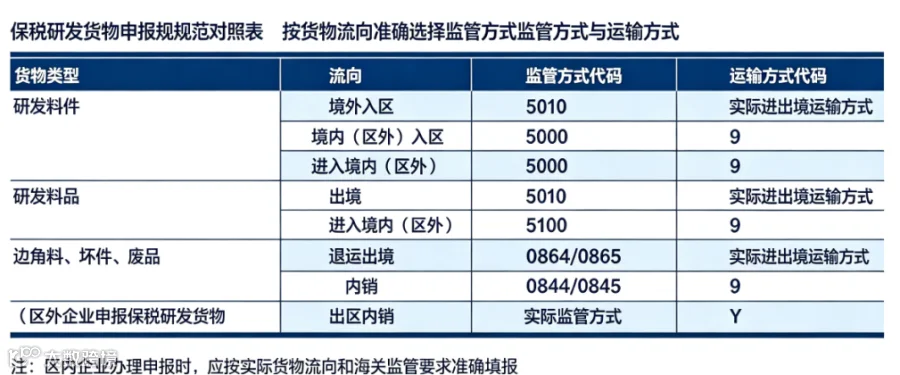
以下是货物申报、处置及账册管理等关键环节的规范要点:
01 货物申报规范
02 内销业务管理
保税研发货物内销至境内(区外),企业须按实际报验状态申报纳税。计税价格严格依据《中华人民共和国海关确定内销保税货物计税价格办法》(海关总署令第 211 号,第 273 号修正)第九条、第十条规定确定。
03 边角料、废品处置要求
研发产生的边角料、坏件、废品出区,须按综保区相关规定办理手续。若属固体废物,应严格按照国内固体废物管理规定执行(依据海关总署 2026 年第 123 号公告调整)。
04 研发成品出区检测要求
出区检测期间,货物不得挪作他用或改变形态。须自运出之日起 60 日内运回;特殊情况需延期的,应在届满前 7 日向海关申请,延长期限不超过 30 日。
05 账册核销管理
保税研发电子账册核销周期最长不超过一年。企业应如实申报库存、耗用等监管数据,并按实际研发情况办理报核。
03 保税研发业务风险警示
若企业存在以下情形,海关可暂停其保税研发业务:
(1)不再符合开展业务条件;
(2)出区检测成品未按期运回;
(3)未按规定期限处置保税研发货物;
(4)涉嫌走私被立案调查或侦查。

来源:福州海关 12360
注:文章部分内容、图片源于网络,如有侵权请联系我们进行删除。