


2026 年,墨西哥美客多卖家迎来税务大考。同为跨境销售,为何他人扣税仅 10.5%,而自己却高达 36%?核心差异在于墨西哥本地 RFC 税号的合规性。本文深度解析 RFC 税号定义、四档税率规则及主体核验流程,助卖家厘清税务成本,规避经营风险。
01『RFC 到底是什么?』
RFC(Registro Federal de Contribuyentes)是墨西哥税务机构 SAT 颁发的联邦纳税人登记号。根据美客多墨西哥 2026 税务新政,平台将依据店铺 RFC 主体信息与收款账户属地,执行阶梯式预扣税。
划重点:仅上传 RFC 文件并不足够。本次 CBT 新规新增主体一致性核验机制,店铺注册主体必须与 RFC 税号主体信息完全匹配。若判定不一致,税号将视为无效,直接触发 36% 的惩罚性税率。
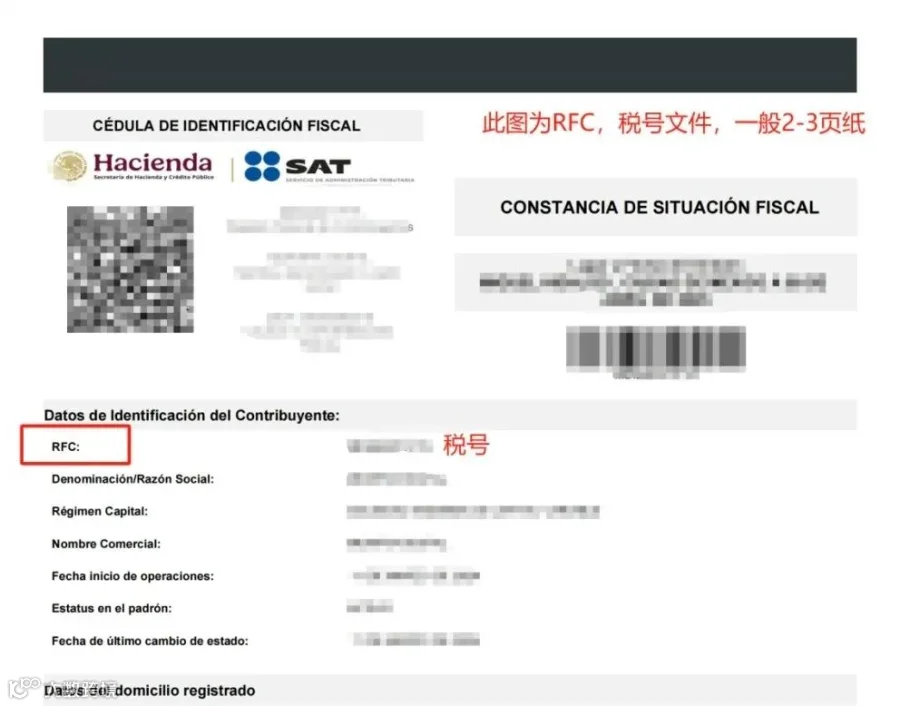
卖家在后台上传及后续申报时,需确保以下四项关键信息准确无误:
① RFC 税号编号;② 注册公司名称;③ 税务注册地址;④ 文件签发日期。

02『四档预扣税率详解』
美客多预扣税由RFC 税号类型与收款账户类型共同决定,具体分为四档:
此为当前合规方案中的最低税率,也是成熟卖家的首选。
风险预警:36% 属于惩罚性税率。一旦触发,订单毛利将被大幅侵蚀,极易导致中小卖家亏损出局。
03『哪些卖家必须参与 RFC 主体核验?』
美客多墨西哥站正在全面开展 RFC 主体核验,覆盖范围如下:
1. 全品类 CBT 跨境店铺:不分本土 RFC 或离岸 RFC 税号,均在核验范围内。
2. 已绑定 RFC 的店铺:只要店铺注册主体后台绑定了 RFC 税号,均强制参与验证。
3. 豁免情形:若店铺注册主体与后台绑定 RFC 税号主体的英文名称、标点符号及法人信息完全一致(一字不差),可豁免核验,无需提交额外材料。
红线预警:核验失败或逾期未办,绑定 RFC 将被判定无效,预扣税上调至 36%。虽不会直接关停店铺或限制上架,但经营成本将急剧上升,导致“单量越高,亏损越重”。
04『通关核验两大核心步骤』
为维持低税率,卖家必须完整完成以下两步,缺一不可:
第一步:上传 CSF 文件 + 邮箱有效性核验
卖家需调取税号对应的 CSF 税务电子签名文件,并使用该税号备案邮箱接收平台验证链接以完成核验。若邮箱失效,将无法继续后续流程。
注意:无法提供有效 CSF 文件的税号将直接作废,统一按 36% 扣税。
第二步:税号持有人在线签署知情授权书
邮箱验证通过后,必须由 RFC 税号实际持有人(Owner)完成电子签署,书面授权对应跨境店铺合法使用该税号。全程仅需邮箱验证与线上签约,无需人脸识别。
05『平台办理时间线』
06『卖家高频疑问解答』
Q1:一个本土 RFC 税号可以绑定多家 CBT 店铺吗?
技术层面允许“一号多店”,但每一家绑定的店铺都必须单独完成授权核验。老卖家建议:优先“一号一店”。多店共用会累计销售额,拉高税务风险,且一家店铺出问题易牵连所有关联店铺。
Q2:离岸税号也需要参与核验吗?
需要。只要店铺主体和税号主体不一致,离岸税号同样需走完全套验证流程;仅当主体信息完全一致时可豁免。
Q3:税率涨到 36%,店铺会被封店吗?
不会关停店铺或限制发货。但高额预扣税会严重压缩利润,对于低价铺货型卖家,极可能导致直接亏损。
Q4:主体一致的判定标准是什么?
判定标准极为严格:店铺注册信息与税号主体的英文全称、标点符号、法人资料必须一字不差。差一个标点符号即判定为主体不一致。
结语:墨西哥跨境税务规范化已成大势所趋,依靠挂靠税号、低成本不合规运营的时代正式落幕。建议卖家尽快自查 RFC 税号情况,尽早完成合规核验。省下的高额税费,即是实打实的净利润。