


从贸易条款到海外交付:重新审视工程机械出口运输成本
随着工程机械、矿山设备等大型产品加速出海,海外客户的需求已从单纯的"FOB 报价”或“海运费咨询”,升级为要求卖方提供“送到门”、“送到仓库”甚至“送达项目现场”的全程物流服务。这一变化标志着外贸订单的交付范围发生了根本性转变。
当客户提出此类需求时,企业需考量的不再仅是国际海运费用,而是涵盖工厂提货、国内运输、出口报关、国际海运、目的港操作、清关衔接及海外内陆运输的全链路成本与风险。
在此背景下,DAP(目的地交货)成为工程机械出口中至关重要的贸易术语。在 DAP 条款下,卖方负责将货物运至约定目的地并承担此前的运输风险,而买方负责进口清关及缴纳相关税费。DAP 适用于多种运输方式及多式联运,它绝非简单的“海运费 + 送货费”,而是一套需要重新核算运输范围、责任边界和成本结构的综合交付方案。

一、明确交付地点:DAP 报价的首要前提
工程机械出口中,极易被忽略的关键问题是:客户口中的“到门”,究竟指代何处?是目的港、港口附近仓库、客户公司地址、经销商仓库,还是正在施工的项目现场?这些地点的差异直接导致运输条件与费用的显著不同。
因此,在制定 DAP 报价前,外贸企业必须确认以下核心信息:
- 货物起运地及起运港;
- 目的港及清关后抵达城市;
- 进口清关责任方;
- 具体交付地址及现场卸货条件(如道路状况、大型设备接收能力)。
对于工程机械而言,交付地址尤为关键。若目的地为城市周边,普通道路运输即可满足;若涉及矿区、施工现场或偏远地区,则需进一步评估道路等级、车型匹配度及卸货安排。DAP 报价的起点并非海运费,而是对交付地点的精准界定。
二、成本核算:构建全链路费用模型
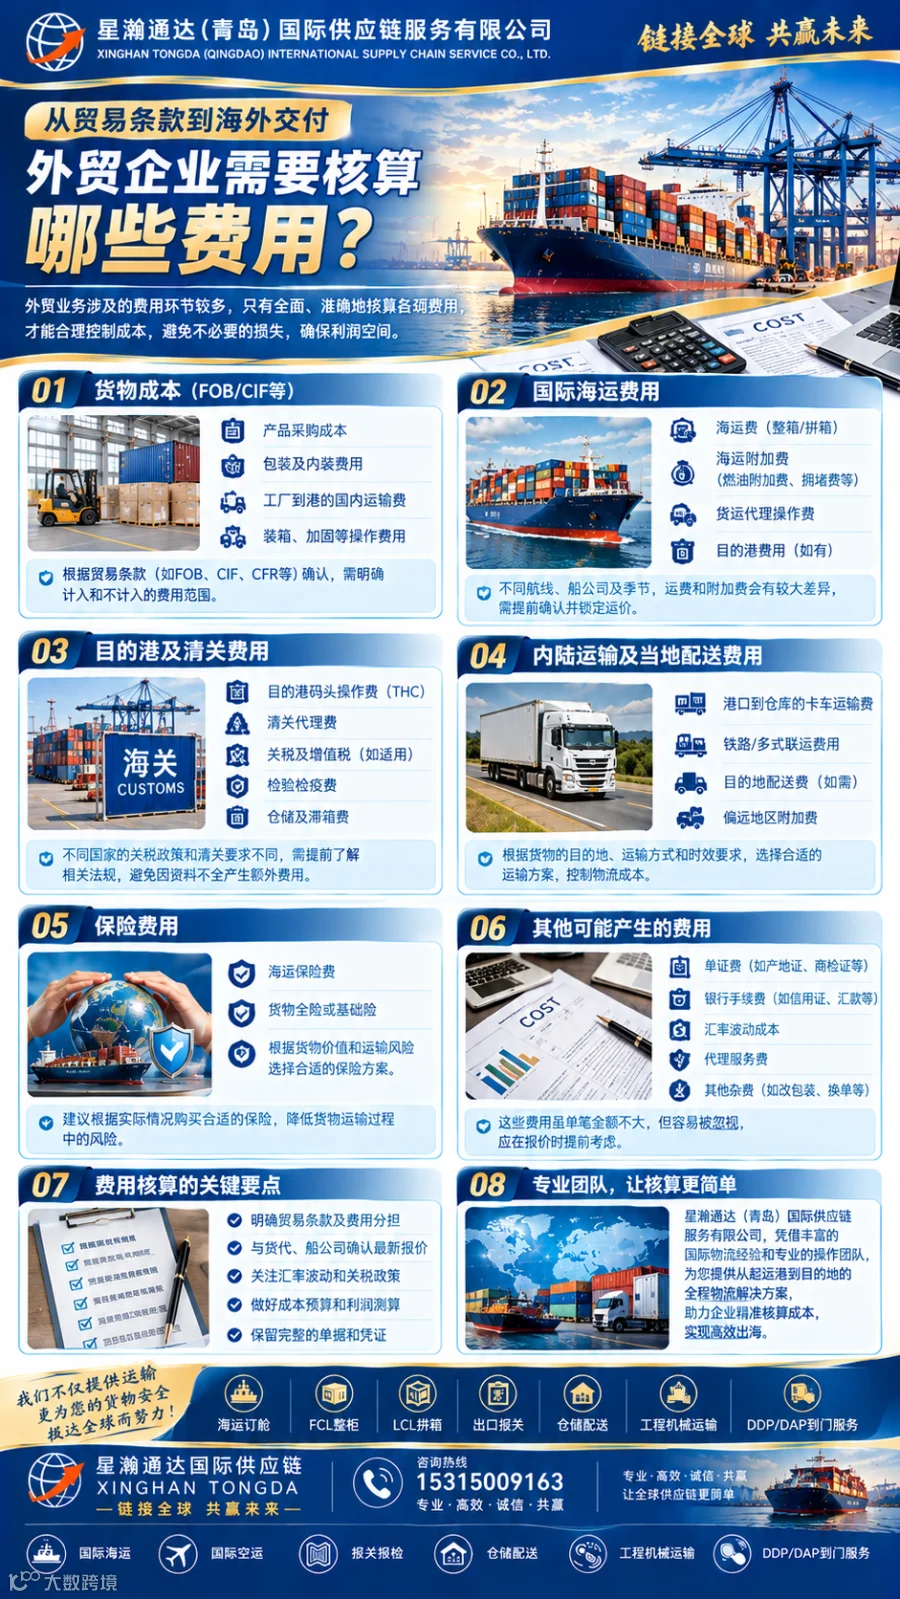
采用 DAP 方式出口工程机械,其成本结构应拆分为六大环节:
工厂端费用 + 国内运输及港口费 + 出口报关费 + 国际海运费 + 目的港杂费 + 海外内陆运输费。
不同货物、港口及目的地对应的费用项目存在差异,实际报价需基于具体订单核算。其中,海外目的地部分的费用最易被遗漏。例如,若仅计算青岛港至目的港的海运费,而忽略目的港提柜、清关后的陆运及末端配送,将导致报价与实际成本严重偏差。
此外,针对大型设备,还需严格匹配运输车辆尺寸与载重。因此,DAP 报价应形成一张完整的成本明细表,而非单一的海运询价结果。

三、条款辨析:DAP 与 DDP 的责任边界
业务沟通中,“DAP 到门”与"DDP 到门”常被混淆。两者虽均涉及海外目的地交付,但卖方责任范围截然不同:
- DAP(目的地交货):卖方负责运输至约定地点并承担此前风险;进口清关、关税及税费由买方承担。
- DDP(完税后交货):卖方除承担运输风险外,还需负责进口清关及缴纳所有进口税费,属于卖方责任最大的贸易术语。
这意味着,客户要求“送到门”并不等同于必须采用 DDP。若海外客户具备当地进口主体资格及清关能力,DAP 条款通常已能满足交付需求。若客户明确要求卖方承担清关及税费,企业需审慎评估当地法律环境及操作可行性后再决定是否采用 DDP。先明确责任划分,再计算价格,远比盲目报出“包到门价格”更为稳妥。
四、动态视角:关注航线变化对交付的影响
DAP 运输高度依赖国际海运,航线波动直接影响整体运输计划。对于工程机械订单,DAP 报价不能仅基于静态的“当前价格”,还需综合考量船期稳定性、目的港操作状态以及海外陆运的衔接条件。若客户项目开工时间已定,运输方案更需具备动态调整能力,避免因航线变更导致交付延误。
五、全程交付成本:DAP 报价的六大构成
建立科学的 DAP 报价体系,建议按以下六个维度进行核算:
1. 工厂至起运港:包含提货、装车及国内运输费用。需结合工厂位置(如山东、河南、河北、江苏等地)及装货时间计算实际成本。
2. 起运港操作:涵盖订舱、港杂费、出口报关、装箱、绑扎加固等。大型机械若需开顶柜或框架柜,须提前核实尺寸、重量及装运条件。
3. 国际海运:根据起止港、设备类型及出货时间核实船期与运费,并预留航线变动带来的成本波动空间。
4. 目的港环节:核实目的港的操作流程、提货手续及相关杂费。
5. 海外内陆运输:评估从目的港至最终交付点的距离、路况、车型要求及设备运输特殊性。
6. 交付责任界定:明确交付地点与条件,消除买卖双方对“到门”理解的偏差。
只有将上述环节纳入统一方案,DAP 报价才具备可执行性。
六、服务核心:强化运输环节的无缝衔接
工程机械出口具有显著的项目属性,从工厂装货到海外交付,任一环节的信息断层都可能引发连锁反应。专业的供应链服务不应只是费用的简单叠加,而在于打通各运输节点的信息壁垒。
围绕青岛港出口业务,专业服务可提供海运订舱、报关、集装箱运输、港区仓储,以及针对工程机械的装箱、绑扎加固和现场监督。对于开顶柜、框架柜等特种运输需求,能结合货物参数与目的地条件定制方案。当涉及 DAP 到门需求时,更需统筹国内运输、国际海运与海外末端配送,梳理交付地点与责任边界。
这种服务模式的核心在于“连接”:将工厂、港口、海运线与海外交付点有效串联,帮助外贸企业清晰掌握成本构成、运输路径及责任归属,真正实现“链接全球,共赢未来”。
七、实操建议:报价前必问的六个关键问题
面对客户的 DAP 报价请求,外贸企业应先行确认以下六点,以确保报价的准确性:
- 出货地在哪?明确工厂位置及预计装货时间。
- 货物规格如何?确认长宽高、单件重量及总件数。
- 目的地具体在哪?不仅确认国家,更要精确到城市。
- 交付终点是哪里?区分是港口、仓库还是具体门点地址。
- 谁负责清关?确认客户是否具备当地进口主体资格及清关能力。
- 适用何种条款?明确是 DAP 还是 DDP,以此界定税费责任。
厘清上述问题后再向物流供应商询价,所得价格方能贴近真实订单成本。
当前,工程机械出口正从单纯的产品销售向“产品 + 服务”的交付模式转型。面对海外客户的 DAP 需求,企业需重塑报价逻辑:海运费仅是组成部分之一,真正的核心是核算从工厂到约定交付地的全链路成本及责任边界。唯有提前梳理清楚交付地点、运输路径、进口责任与费用构成,才能制定出可落地的运输方案。
从青岛港出发,实现国内运输、港口操作、国际海运与海外交付的高效衔接,已成为助力工程机械出口企业全球化布局的重要方向。

星瀚通达(青岛)国际供应链服务有限公司
核心业务:青岛港海运订舱|工程机械出口|中东/非洲专线|特种柜运输|港口装箱|绑扎加固|DAP 到门服务
市场总监:张骢耀