


上周五,一位深耕家居行业六年的客户向我展示了两份截然不同的物流报价单:一份是整柜直发单一仓库,另一份则是整柜到港后拆分为三个目的地进行分拨。
面对客户关于“新店未开为何提前测算”的疑问,我的回答很直接:若等到店铺开业再规划,头程合同往往已锁定半年,届时将失去调整良机。
一、反直觉的行业现状:趁赚钱时转型
2026 年 8 月底披露的半年报显示,头部跨境卖家的数据呈现出有趣的变化。主渠道收入虽保持增长,但营收占比却在下降。以某服饰大卖为例,其主渠道半年营收超二十亿,增速近三成,但占比已从 2025 年上半年的九成降至 2026 年上半年的八成出头。

(配图:仓内拣货实拍及三类目的地示意)
这并非主渠道衰退导致的“逃离”,而是增量被新渠道分流。同一家公司,新渠道在 2026 年上半年营收近三亿,增速达六倍,占比突破一成;某家居大件卖家非主渠道贡献率已达三成;另有 3C 配件卖家线下渠道营收占比接近三成。
这些企业并非因主渠道难以为继而转型,而是趁着盈利充沛时主动布局。唯有在现金流健康时,才具备支撑双份库存的实力,断臂求生者无法承担此成本。
二、核心逻辑:多平台首先是库存动作
多数卖家误将“多平台”视为简单的开店行为,实则其本质是库存履约模式的重构。
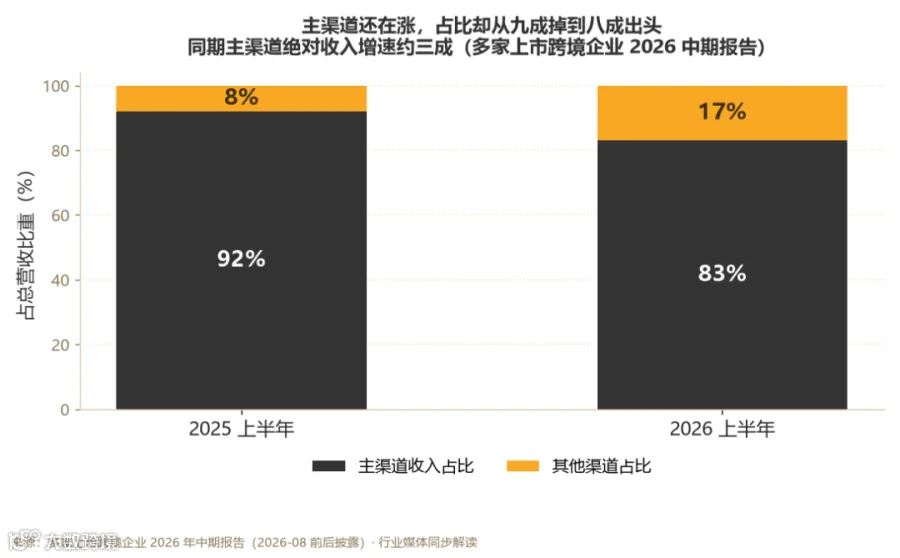
(配图:基于多家上市跨境企业 2026 年中期报告数据的行业趋势渲染)
变化一:从单点履约到三分天下
单平台时代,货物仅流向平台履约网络。多平台模式下,同一批货需同时满足三种形态:
这三种形态对库存位置的要求截然不同,迫使头程物流从“整柜直发”转变为“整柜到港分拨,按订单结构二次分发”。
变化二:整箱进,单件出
平台订单多为批量进出,而独立站和内容电商订单呈现碎片化特征,波动极大。履约模式由“整箱进出”转为“整箱进、单件出”,仓内操作费计费单位也由“箱”变为“件”。据 2026 年 9 月行业公开报价,美国一件代发操作费加面单约为 2.5 至 5 美元/单,含尾程费用则在 18 至 35 元人民币/单,具体取决于重量与分区。
变化三:尾程分层与退货隔离
多平台意味着多套时效承诺,尾程物流需细分为经济、标准、加急三档。此外,极易被忽视的关键点是退货地址必须物理隔离。平台退货与独立站退货流程不同,混用地址将导致严重的运营事故。
三、三步走战略:多数人的顺序错了
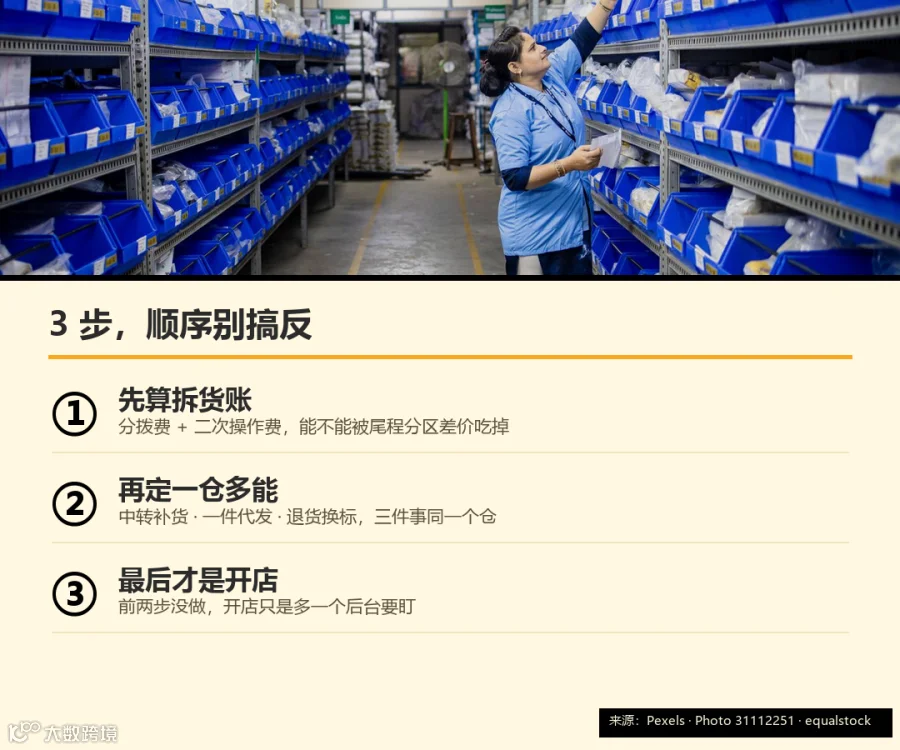
(配图:库内理货实拍及三步战略顺序示意)
第一步:先算拆货账
将同一批货分储两地,必然增加头程分拨费与仓内二次操作费。核心考量在于:这两笔新增成本能否被尾程分区带来的运费差价覆盖?行业数据显示,合理的分布式多仓布局可将 5 区以内订单占比提升至 85%-90%,使中大件整体物流费用较纯单仓发货降低 15%-30%。若账目无法打平,切勿盲目拆仓,这是算术题而非战略题。
第二步:定夺“一仓多能”
优选能同时承担中转补货、一件代发、退货换标功能的仓库。最关键的技术指标是:WMS 系统能否与多平台订单系统实时同步。若同步失效,将频繁出现“系统有货、实际发空”的超卖事故。
第三步:最后才是开店
开店应置于最后一步。若前两步基建未成,新店仅是增加了一个需要盯守的后台和一堆积压库存。
四、三类卖家的差异化策略
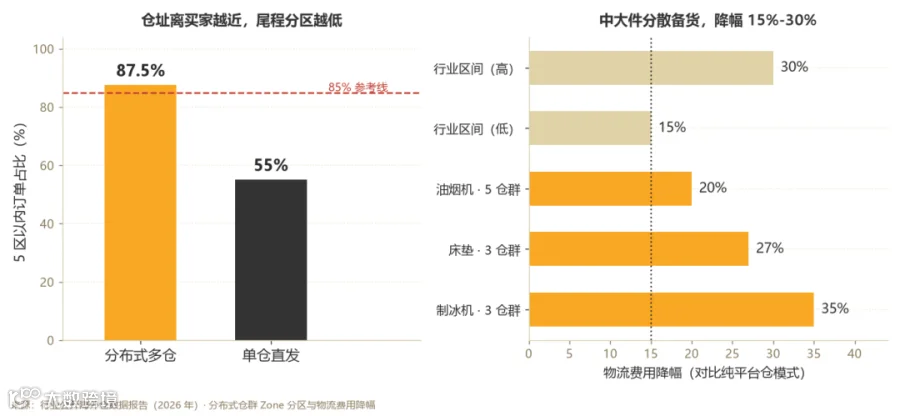
(配图:分布式仓群 Zone 分区与物流费用降幅案例数据)
A 类:单平台月销百万内、SKU 少于 20 个
仅执行第一步。厘清拆货账即可,暂勿变动仓库或开拓新平台。在此量级下,拆分库存只会推高单件成本。
B 类:多渠道运行、月销五百万以上
聚焦第二步。利润来源并非仓租节省,而是消除“整柜到港—分拨—补货”链路中的重复费用。
C 类:大件与重货卖家
三步全做,收益最大。尾程分区价差在大件商品上尤为显著。但执行顺序需倒置:先解决仓址布局,再洽谈渠道拓展。
不适用场景警示:资金周转周期短于 3 个月者,拆库存将加剧现金占用,应先修复现金流;仅有一个远离客户群的海外仓者,应先换仓或加仓;季节性极强(年销售期仅两个月)的产品,不宜拆仓,整柜直发配合临时仓更为经济。
五、关键变量与数据校准
通常而言,渠道分散的第一年,因拆单、分拨及多套面单等前期投入,物流单件成本会上升,需等待单量摊薄。但若新渠道起步即爆发式增长,摊薄周期将大幅缩短。
年度复盘机制
多平台铺货的顺序策略需随平台规则每年重排。建议持续关注规则变化,确保手中的执行策略始终处于最新状态。
欢迎在评论区分享您的实际运营数据,以便后续用真实案例对模型进行校准。
数据与来源说明
- 多家上市跨境企业 2026 年中期报告(2026 年 8 月 26 日前后披露),参考 AMZ123、跨境部落、电商派等行业媒体解读;
- 行业公开海外仓数据报告(2026 年版):关于分布式仓群 Zone 分区占比及中大件物流费用降幅数据;
- 行业公开服务商报价区间(2026 年 9 月):美国一件代发操作费与尾程分区标准;
- 文中不涉及具体企业与平台名称,数字仅作量级参考;配图源自 Pexels(编号:4487383 / 31112251 / 38136632),已标注来源。