



第 33 期 BTC 財庫戰略及 ETF 研究
目錄
一、宏觀背景與市場回顧
二、龍頭持倉格局
三、行業態度分化
四、BTC ETF 格局與行業展望
01 宏觀背景與市場回顧
從歷史高點到深度回撤
2025 年 10 月,比特幣創下約 126,000 美元的歷史新高,數字資產財庫(DAT)模式當時備受追捧。然而隨後幣價大幅回調,2026 年年中一度跌破 63,000 美元,最大回撤約 50%;截至 2026 年 9 月,仍較高點低約 36%。在此輪調整中,DAT 板塊整體市值蒸發超過 200 億美元。
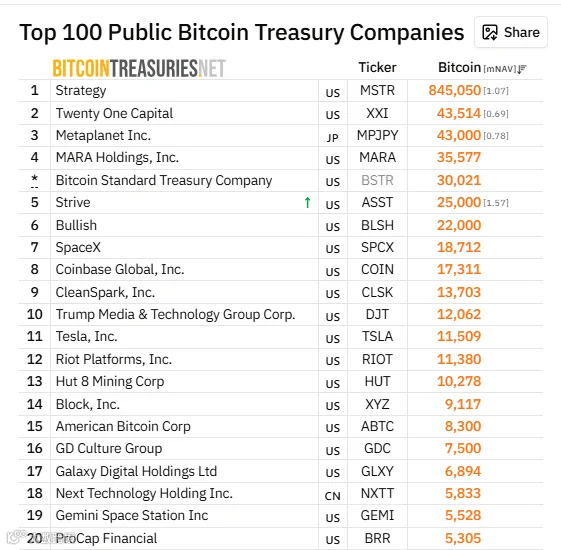
排名前 100 的公開比特幣金庫公司 | 資料來源:bitcointreasuries.net
mNAV 飛輪的歷史性逆轉
DAT 模式的核心在於「mNAV 溢價—增發—增持—BPS 提升—股價上漲」的正向飛輪。2026 年,該機制發生逆向運轉:幣價下跌導致淨值縮水,引發股價超跌與 mNAV 折價加深,進而喪失融資能力,被迫減持償債。標誌性事件是,截至 2026 年 8 月底,即使是模式鼻祖 Strategy,其市值(約 473 億美元)也已低於持幣價值(約 685 億美元),進入 mNAV 小於 1 的折價交易狀態。
粗放的複製
本輪洗牌證偽的是無差別、高槓桿、高溢價的粗放式複製,而非 DAT 對抗法幣貶值的底層邏輯。此前報告預警的「死亡螺旋」已在多家中小 DAT 公司上演,驗證了持幣量相對於債務結構的安全性才是分析核心。
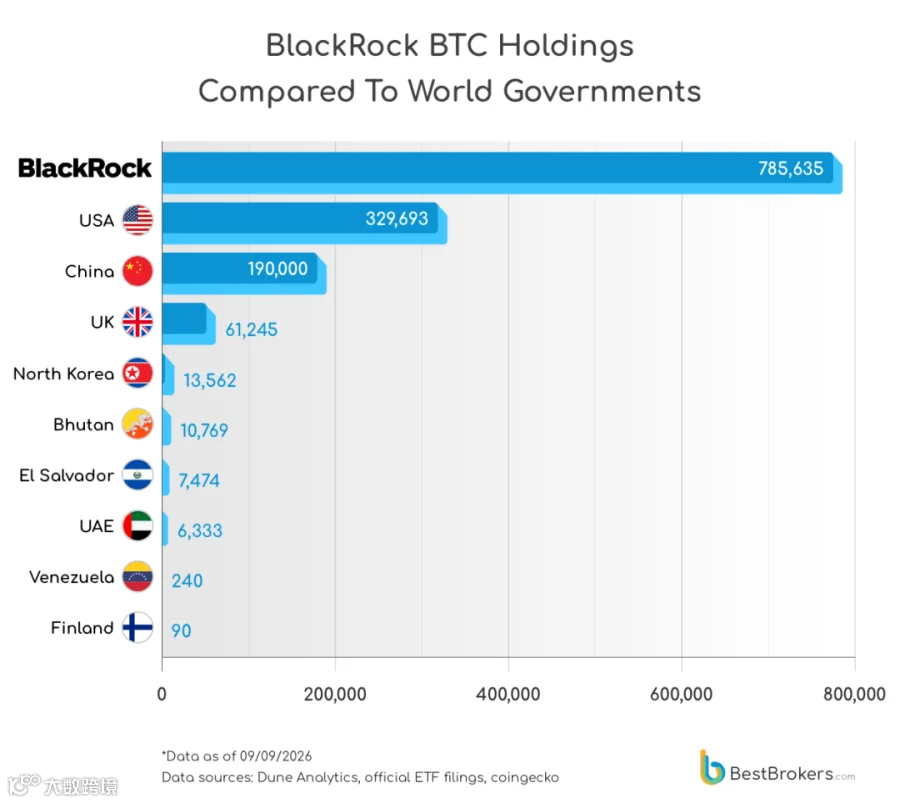
IBIT 持倉規模超越全國各國政府持有的比特幣 | 資料來源:bestbrokers
02 龍頭持倉格局
折價時代的堅守者
截至 2026 年 8 月 31 日,Strategy(MSTR)持有約 84.5 萬枚 BTC,佔比特幣總供應量約 4%,平均成本約 75,412 美元。本年度公司雖進行歷史首次計劃性減持以支付股息與削減債務,但隨即恢復增持。CEO Michael Saylor 明確表示,拋售僅為資本結構管理,並非退出信號。
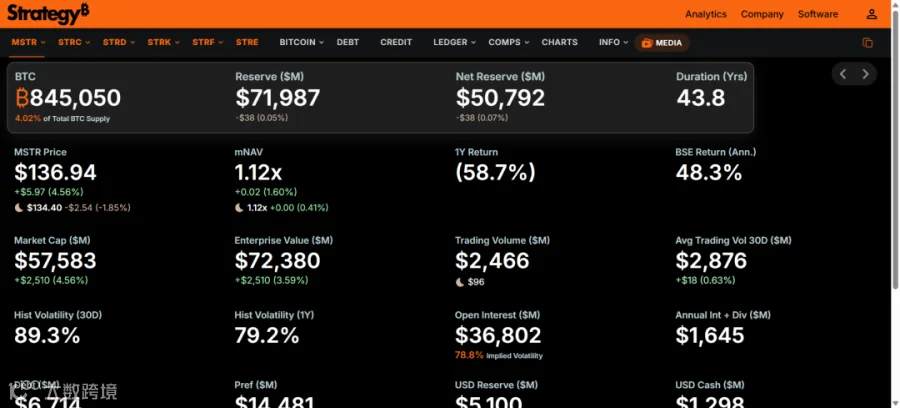
Strategy 持幣信息 | 資料來源:Strategy
激進加倉的代價
日本 Metaplanet 是 2026 年最激進的增持者,總持倉達 4.3 萬枚,較上年翻倍。但其 Q2 加倉均價約 80,000 美元,高於當時市價近 30%,面臨明顯賬面浮虧,高溢價融資與高位加倉模式的可持續性遭受考驗。
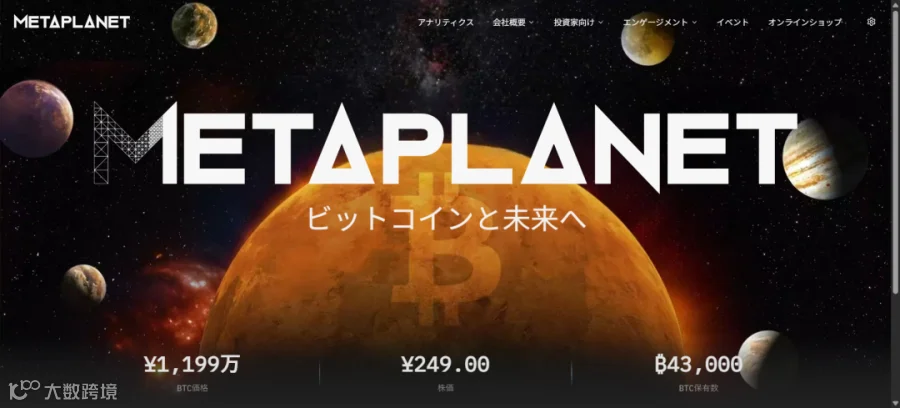
Metaplanet 持幣信息 | 資料來源:Metaplanet
新勢力與失意者
Twenty One Capital 憑藉 Tether 支持曾空降全球第三,但隨 CEO 辭職與合併計劃流產而受挫;BSTR 因 SPAC 合併失敗尋求新方案;Trump Media 代表比特幣財庫的政治化趨勢。另一方面,MARA 等礦企則部分售幣轉投 AI 基礎設施建設。
03 行業態度分化
清盤退出派
Satsuma Technology、Sequans、Nakamoto 等公司選擇清算持倉或拋售償債。這類企業的共同特徵是跟風入場、規模不足、依賴 SPAC 或可轉債速成,且缺乏真實主業現金流支撐。
轉型派
MARA、Bitdeer 等礦企將能源合約與算力基礎設施轉向 AI 數據中心。相較於劇烈波動的挖礦持幣模式,AI 算力的長約現金流對資本市場更具吸引力。這表明對缺乏融資溢價的主體而言,比特幣財庫更像過橋資產而非終局配置。
堅定持有派
Strategy、Metaplanet 以及 Coinbase、Tesla、Block 等企業持倉基本穩定或持續買入。堅定派的共同特徵是規模領先、品牌確立、融資渠道多元及管理層信念堅定。洗牌之後,強者恆強格局進一步強化,Strategy 一家持倉已超過其餘上市公司總和的兩倍。
04 BTC ETF 格局與行業展望
美國市場:IBIT 一家獨大
截至 2026 年 9 月 11 日,貝萊德 IBIT 淨資產約 606 億美元,持倉約 76.4 萬枚 BTC,佔美國比特幣 ETF 市場份額約 61%。華爾街通道的持幣規模已接近 Strategy。儘管經歷回調,機構長期配置需求並未逆轉,2026 年 3 月仍錄得顯著淨流入。
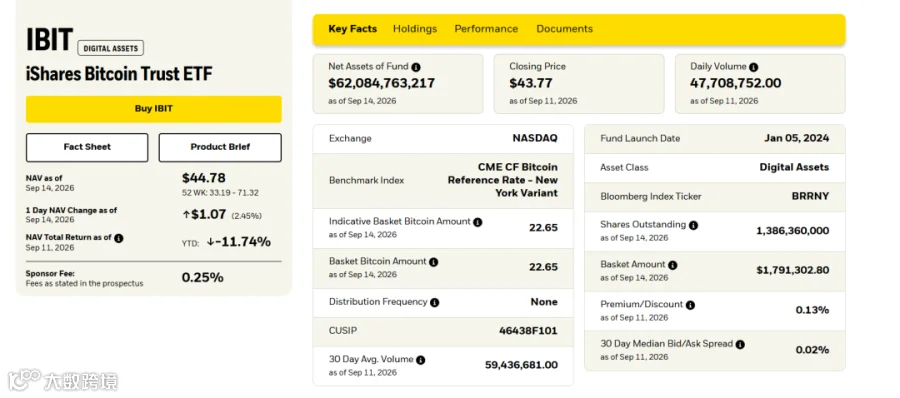
BlackRock 基金持幣信息 | 資料來源:BlackRock
雙通道比較:ETF 的生存力更強
2026 年的市場表現證實,低槓桿、低費率、被動持有的 ETF 通道,在熊市的生存力明顯強於高槓桿、主動管理的 DAT 主體。DAT 本質是波動率套利,帶有槓桿與治理風險;而 ETF 提供純淨版敞口,結構簡單透明。香港市場方面,整體流動性仍顯著弱於美國。
展望:決定行業命運的三個變量
第一,比特幣價格週期:2028 年減半臨近,幣價能否重回升勢是 DAT 模式存續的前提。
第二,mNAV 溢價修復:溢價是 DAT 區別於被動持幣的價值來源,頭部企業的資產負債表管理能力至關重要。
第三,監管制度環境:合規門檻抬高利好頭部企業。在美國國債高企、法幣貶值預期強化的背景下,企業級比特幣配置的根本邏輯依然成立。BTC 財庫戰略沒有終結,終結的只是它的粗放時代。
本報告內容及觀點僅供參考,不構成任何投資建議。項目有風險,投資需謹慎!