


第三部分:实操指南——中国企业出海新加坡
一、赛道研判:中国企业最具潜力的进入领域
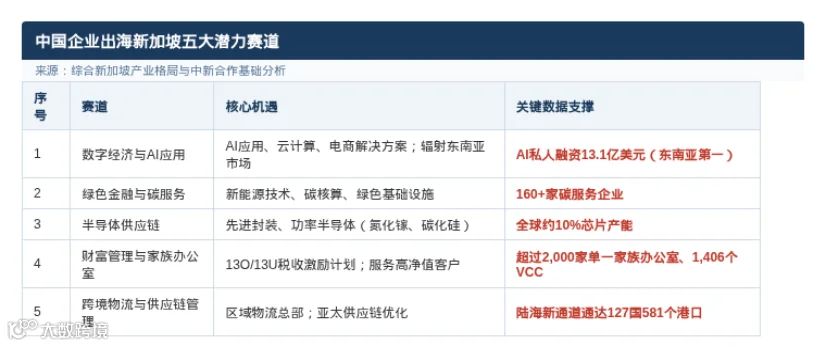
基于新加坡产业格局和中新合作基础,以下五大领域为中国企业出海新加坡最具潜力的赛道:
1. 数字经济与 AI 应用
新加坡 AI 私人融资达 13.1 亿美元,居东南亚之首。中国科技企业在 AI 应用、云计算及电商解决方案方面具备成本与技术双重优势。作为 EDB 2025 年目标承诺中最大的总部投资来源,中国企业可利用在数字支付、跨境电商物流等领域的成熟经验,以新加坡为平台辐射东南亚市场。
2. 绿色金融与碳服务
新加坡聚集了 160 多家碳服务企业,但区域碳市场仍处于发展初期。中国在新能源技术、碳核算及绿色基础设施方面经验丰富,可借助新加坡平台参与东南亚绿色转型项目。中新绿色金融工作组(MAS 与中国人民银行共建)为企业提供了高效的政策对接渠道。
3. 半导体供应链
新加坡半导体产值占全球约 10%,美光、格罗方德等巨头持续扩大投资。中国半导体设备和材料企业可利用当地产业生态和税收激励政策,重点布局先进封装、功率半导体(氮化镓、碳化硅)等细分领域。
4. 财富管理与家族办公室
新加坡拥有超过 2,000 家单家族办公室和 1,406 个可变资本公司(VCC),市场广阔。中国金融机构可利用 13O/13U 税收激励计划,在新加坡设立财富管理平台,服务中国高净值客户的出海需求。
5. 跨境物流与供应链管理
陆海新通道已通达 127 个国家的 581 个港口。中国企业可依托中新(重庆)互联互通项目的制度框架,在新加坡设立区域物流总部,优化亚太供应链布局。
二、落地路径:公司注册与运营架构
1. 公司注册流程
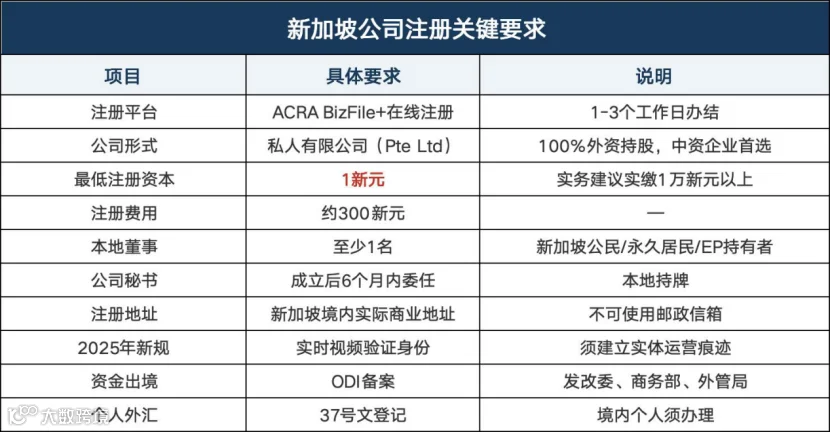
新加坡公司注册通过会计与企业管制局(ACRA)的 BizFile+ 平台在线完成,通常 1-3 个工作日即可办结。私人有限公司(Pte Ltd)是中资企业首选形式,允许 100% 外资持股,最低注册资本仅 1 新元(实务建议实缴 1 万新元以上以提升银行开户信誉),注册费用约 300 新元。
关键合规要求:至少 1 名本地董事(新加坡公民、永久居民或持就业准证居民);成立后 6 个月内委任本地持牌公司秘书;注册地址须为新加坡境内实际商业地址(禁用邮政信箱)。自 2025 年起,合规要求趋严,注册时需通过实时视频验证身份,且企业须建立实体运营痕迹(本地地址、账户、秘书及实际业务)。此外,中国大陆资金出境须完成发改委、商务部及外管局 ODI 备案,境内个人须办理 37 号文外汇登记。
2. 人才引进
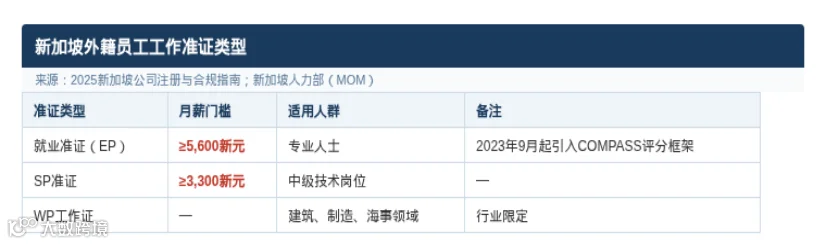
外籍员工工作准证主要分为三类:就业准证(EP,月薪≥5600 新元)、SP 准证(中级技术岗位,月薪≥3300 新元)及 WP 工作证(建筑、制造等领域)。自 2023 年 9 月起,EP 申请适用“互补专才评估框架”(COMPASS),从薪资、学历、企业多样性等维度评分,未达标者无法获批。建议企业提前使用人力部(MOM)官网模拟工具预判成功率。
3. 园区选择
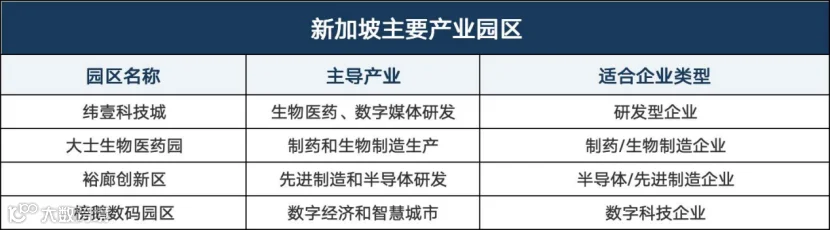
企业可根据产业属性选择对应园区,享受集群效应:
- 纬壹科技城:生物医药、数字媒体研发聚集地;
- 大士生物医药园:制药和生物制造生产基地;
- 裕廊创新区:先进制造和半导体研发;
- 榜鹅数码园区:数字经济和智慧城市试验田。
三、税务优势:低税率与广泛协定网络的叠加效应
新加坡税制的核心竞争力体现在“低税率、属地征收、广泛协定、多层优惠”四个维度:
1. 企业所得税
基准税率 17%,自 2010 课税年度保持稳定。2026 课税年度提供 50% 企业所得税返还(上限 4 万新元),雇佣至少一名本地员工的活跃公司还可获得 2000 新元现金补助。
2. 税收优惠计划
- 初创企业税收豁免(SUTE):前 3 个估税年,首 10 万新元应纳税所得额享受 75% 豁免,接下来 10 万新元享受 50% 豁免。初创企业首 20 万新元利润的有效税率约 6.375%。
- 部分免税计划(PTE):非初创企业首 1 万新元享受 75% 豁免,接下来 19 万新元享受 50% 豁免。
- 研发税收激励:符合条件的研发支出可享受 150% 加计扣除,核心技术研发额外支出最高可享 250%。2024-2028 课税年度,企业创新计划(EIS)下首 40 万新元境内合格研发支出可享最高 400% 加计扣除。
- 行业优惠税率:全球贸易商计划(GTP)可享受 5%-10% 优惠税率;区域/国际总部计划已并入发展扩张激励(DEI),最长累计期限可达 40 年;家族办公室(13O/13U 计划)满足资产规模要求(13O 为 2000 万新元,13U 为 5000 万新元)可持续享受免税。
- 税收协定网络:已与全球超 100 个国家签订避免双重征税协定(DTA)。预提税方面,股息 0%(单层税制)、利息 15%、特许权使用费 10%,适用协定时可进一步降低。
- 其他税种:消费税(GST)税率 9%,年应税营业额超 100 万新元须强制注册;出口货物和国际服务适用零税率。新加坡不征收资本利得税、股息税和遗产税。
- BEPS 2.0 影响:自 2025 年起,对母公司设在新加坡且全球年营业额超 7.5 亿欧元的大型跨国企业实施 15% 的全球最低实际税率,企业须提前规划全球业务布局和税务架构。

四、风险防范:合规、成本与地缘政治
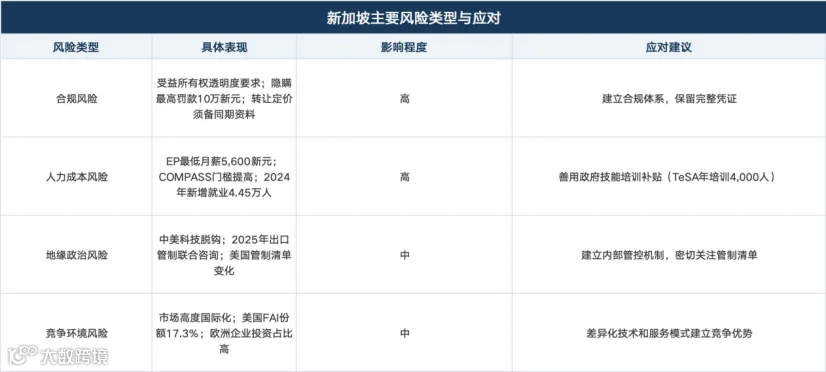
1. 合规风险
新加坡对公司治理要求严格。2017 年修法后新增“受益所有权透明度”要求,所有公司须保存受益所有权登记册(持股 25% 以上或实际控制人信息),ACRA 可随时调取,隐瞒者最高罚款 10 万新元。跨境关联交易须遵守转让定价规则并准备同期资料。空壳式、无实质活动的纸面控股安排难以取得税务居民身份,无法享受税收协定优惠。
2. 人力成本风险
新加坡是亚洲人力成本最高的市场之一。EP 最低月薪 5600 新元,COMPASS 框架进一步提高了外籍人才准入门槛。2024 年新增岗位集中于金融、ICT 及专业服务等高技能领域。企业须在人才引进和成本控制间取得平衡,充分利用政府技能培训补贴(如 TeSA 计划)。
3. 地缘政治风险
新加坡奉行中立外交政策,在大国博弈中坚持不选边站队。然而,中美科技脱钩对在星中资企业构成潜在影响。2025 年新加坡海关与贸工部发布了针对先进半导体与 AI 技术的出口管制联合咨询,要求企业建立内部管控机制。中资企业须密切关注美国出口管制清单变化,确保合规运营。
4. 竞争环境风险
新加坡市场高度国际化,竞争激烈。尽管 2025 年美国直接外来投资(FAI)份额降至 17.3%,但欧美日跨国企业和本地成熟企业仍占据重要比例。中国企业须凭借差异化技术和服务模式建立竞争优势。
五、合作资源与平台
1. 政府间合作机制
- 中新双边合作联委会(JCBC):中新最高级别双边合作机制,2025 年 12 月在重庆召开第 21 次会议。
- 中新(重庆)战略性互联互通示范项目:聚焦金融、航空、物流、信息四大领域,2025 年签署 23 个新合作项目,总金额约 2.4 亿美元。未来重点推动数字陆海新通道建设。
- 中新深圳智慧城市合作机制:推动数字贸易、跨境数据流动等领域合作。
2. 商会与贸促机构
- 中资企业(新加坡)协会:服务在新华资企业,发布年度《新加坡中资企业发展报告》。
- 新加坡中国商会:促进中新经贸交流的民间商会组织。
- 新加坡企业发展局(EnterpriseSG):为企业设立和扩展业务提供支持。
- 新加坡经济发展局(EDB):负责投资促进和产业发展,提供政策咨询。
- 新加坡中华总商会:本地华商网络核心平台。
3. 金融服务平台
三家中资银行(中国银行、工商银行、建设银行)在新加坡持有特许全面牌照。星展银行自 2025 年 12 月起担任新加坡人民币清算行。中新跨境融资通道已辐射西部 10 个省区,累计帮助企业跨境融资 239.9 亿美元。

六、结语与展望
新加坡作为全球贸易、金融和航运的超级枢纽,以其稳定的政治环境、透明的法律体系、高效的政府服务和前瞻性的产业政策,为中国企业“走出去”提供了优质平台。2025 年中新双边贸易额达 1192.5 亿美元,双向投资持续扩大,两国经济合作已进入制度化、平台化、产业化的高质量发展阶段。
面向未来,三大趋势值得关注:一是AI 驱动的产业升级,新加坡半导体和数字经济迎来超级周期,为中国科技企业进入全球供应链核心环节提供窗口;二是绿色转型带来的金融服务机遇,碳税递增和 350 亿新元绿色债券计划将催生巨大市场需求;三是区域一体化深化,RCEP 全面实施和 CPTPP 扩容将进一步凸显新加坡作为亚太市场入口的战略价值。
对于中国企业而言,新加坡不仅是市场,更是面向东盟 6 亿人口、辐射亚太的资本运作平台。在中新建交 35 周年的新起点上,把握数字化、绿色化、国际化三大主线,善用政府间合作项目平台和税收优惠体系,以合规务实的方式深耕新加坡市场,将是中国企业出海全球化进程中的战略选择。
参考来源:
《新加坡法律制度介绍——商事法律核心制度》
[2] 《2025 新加坡公司注册与合规指南》
[3] 《Corporate Income Tax Rate, Rebates & Tax Exemption Schemes》
[4] 《新加坡税收情况及企业报税合规实操政策指南》
[5] 《新加坡税务合规与风险防控研究报告》
[6] 《新加坡外长通告全球》
原标题:出海服务 | 国际贸易观察 · 新加坡篇(三):实操指南——中国企业出海新加坡实操指南
特别声明:本文由上海市国际贸易促进委员会与上海科橘信息科技有限公司联合发布。本文仅为提供一般性信息之目的,不应用于替代专业咨询者提供的咨询意见。
来源:上海贸促
编辑:农潇齐、王天娇