

物价已连续五年未回归正常水平。从供应链到能源价格,再到地缘冲突,外部理由年年在变,但核心问题始终未被正视:通胀治理不能只靠“等”。
昨日,美联储主席凯文·沃什在记者会上打破了这一沉默。他明确指出,通胀过高且持续时间过长,必须主动干预而非被动等待。
事实是,通货膨胀太高了,并且已经持续了太长时间。
这是沃什的开场白,没有铺垫,直击要害。常读文件的人深知,删掉的内容往往比新增的更有分量。
声明措辞之变:撤掉退路
联邦公开市场委员会(FOMC)此次声明中有三处关键变化,暗示了政策风向的根本转变。
首先是删除了关于“供给冲击”的表述。7月声明曾将高通胀部分归咎于能源等领域的供给冲击,9月声明则删去了这半句。这意味着美联储不再将通胀责任完全推给外部因素,而是承认内部政策需承担更多责任。
其次是强调“更及时”地实现目标。新声明指出,政策行动将有助于更及时地实现 2% 的通胀目标。主语从“通胀自行回落”变为“美联储主动压降”,标志着从观望到行动的转折。
最后是模糊化处理地缘政治因素。声明中将具体的“中东冲突”替换为笼统的“地缘政治”,进一步淡化了寻找具体外部借口的意图。

图 1 2026 年 7 月与 9 月 FOMC 声明措辞对照:删掉的部分,比加上去的部分值钱
十二比零:全票通过背后的决心
此次会议最引人注目的成果是投票结果:12 比 0。联邦基金利率目标区间上调 25 个基点至 3.75%-4.00%。这是自 2023 年 7 月以来,时隔三年零两个月的首次加息。
七周前,曾有三位委员因嫌动作太慢而投出反对票。此次三人态度转变,与众人站在一起,形成了全票通过的局面。这不仅消除了内部异议,更意味着未来若通胀难降,无人能以“当时不同意”为由推卸责任。
沃什将此次加息定义为“减少政策宽松力度”,而非启动新一轮紧缩。他认为,危机后的超宽松环境本就不应持续如此之久,现在的目标是回归中性立场。
数据支持了这一判断。8 月 CPI 同比上涨 3.4%,沃什估算的核心 PCE 约为 3.2%。无论是在六个月还是十二个月的维度上,过多类别的价格涨幅仍超过 3%,未达到杰克逊霍尔年会提出的“确信通胀向目标靠拢”的标准。
沃什划清了责任边界:美联储虽无法控制油价和食品价格,但必须确保这些价格上涨不会传导至整体经济。既然无法改变外部环境,就只能管好内部预期。

图 2 2026 年 9 月 FOMC 点阵图:18 位官员里,没有一个人预计今年降息
点阵图显示,18 位官员中无人预计今年会降息。12 位预计年内再加息一次,4 位预计加息两次。年底利率预测中值从 3.8% 上调至 4.1%,2027 年和 2028 年的预测值也同步上调。
值得注意的是,本次只有 18 位官员提交了利率预测,缺少的正是主席沃什本人。作为主张弱化前瞻指引的领导者,他拒绝为自己的预测背书,意在让市场自行定价并承担误判风险。
提名者与被提名者的博弈
回顾沃什的上任之路,充满了政治与独立的张力。他拥有斯坦福本科及哈佛法学博士学位,曾在摩根士丹利任职,并于 2006 年至 2011 年担任美联储理事,亲历 2008 年金融危机。
2026 年 3 月,特朗普提名沃什接替鲍威尔。市场最初普遍预期他会顺应白宫要求降息。然而,沃什上任后的行动却截然相反。
从 5 月宣誓就职到 9 月加息,短短四个月内,沃什展现出了惊人的独立性。他取消了前瞻指引,拒绝提交个人利率预测,并在首次重大决策中选择了加息,而非市场预期的降息。
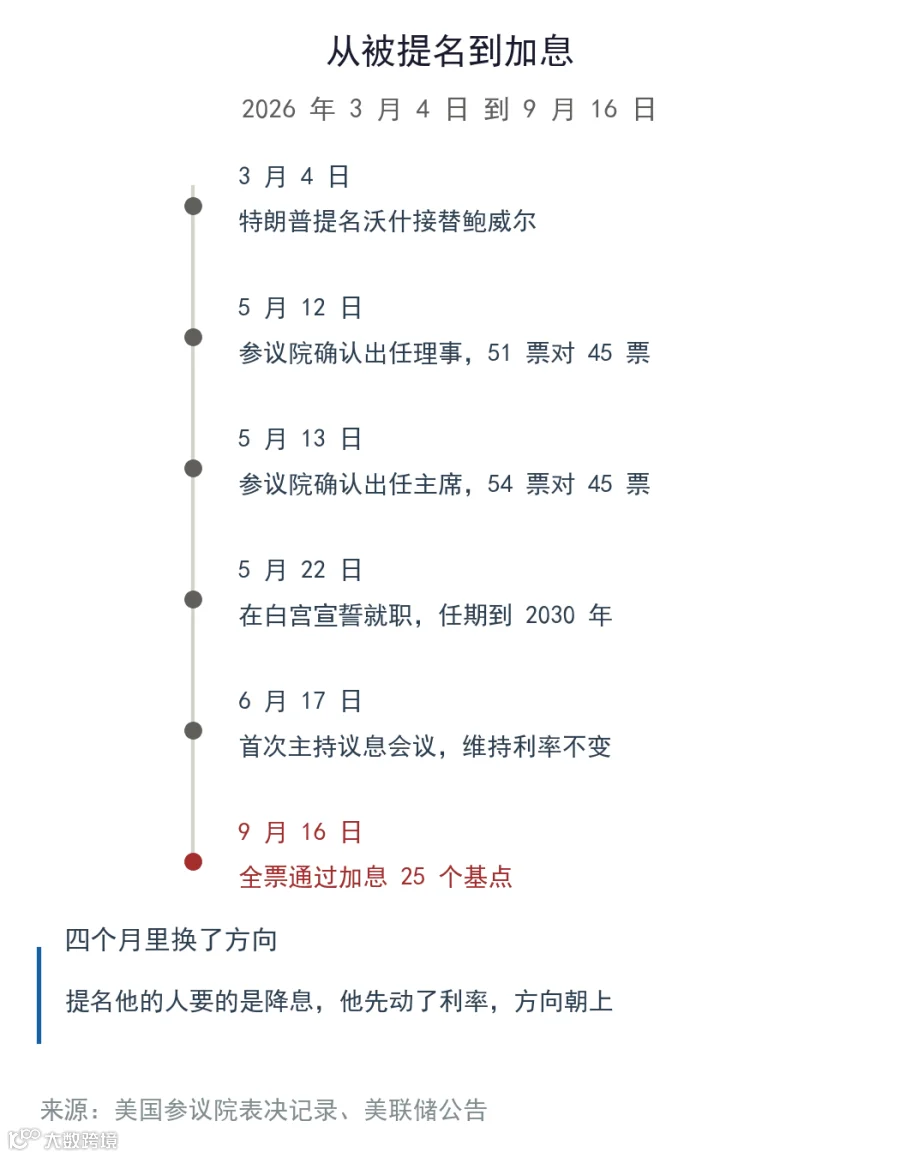
图 3 沃什从被提名到加息的六个月:3 月 4 日提名,9 月 16 日加息
沃什并非脱离政治的产物,他的提名带有明显的政治印记。但真正的考验在于付出代价时的选择。挑选他的人想要降息的结果,他却给出了加息的行动。这种反差证明了其在关键时刻的独立立场。
复刻沃尔克时刻?
要理解此次加息的分量,需回望 1979 年保罗·沃尔克的抉择。面对高达 14.8% 的通胀,沃尔克不惜将利率推升至 19% 以上,虽引发两次衰退和高失业率,但最终成功将通胀压回 3% 以下,开启了“大缓和”时代。

图 4 1979 到 1984 年的政策利率与通胀:把利率推到 19% 以上,换来通胀回到 3% 以下
相比之下,沃什面临的环境更为复杂。当前通胀率为 3.4%,远低于沃尔克时期,且经济仍在扩张,失业率维持在 4.1%。然而,国际货币基金组织预测,受关税和能源价格影响,美国通胀回到 2% 的目标可能推迟至 2027 年底。
沃尔克是被通胀逼入墙角不得不战,而沃什是在局面尚可控时主动选择hard mode。前者是被动应对,后者是主动担当。至于这场持久战能坚持多久,沃什未给时间表,只承诺将实现价格稳定。
结构性分化:牛肉与鸡蛋的冰火两重天
宏观数据之下,微观感受截然不同。美国农业部数据显示,2026 年全年食品价格预计上涨 3.0%,但内部结构严重分化。
牛肉价格全年预计上涨 9.8%,主要受牛群规模缩减至 75 年来最低水平影响,供给恢复缓慢。相反,鸡蛋零售价同比下跌 25.7%,全年预测跌幅达 30.8%。新鲜蔬菜和乳制品表现各异。

图 5 2026 年美国食品价格分项预测:牛肉上涨 9.8%,鸡蛋下跌 30.8%
这种结构性分化表明,所谓的“通胀”并非普涨。推高物价的因素包括关税传导、能源波动以及人工智能带来的芯片和电力需求激增。这些因素均非短期可解。
美联储删除“供给冲击”的借口,正是认识到外部理由已不足以解释长期的通胀压力。将问题归结为外部,无需做决定;认定为内部问题,则必须行动。沃什选择了后者。
市场反应与长期博弈
9 月 16 日晚,市场做出反应。道琼斯指数收跌 1.21%,标普 500 跌 0.45%,黄金价格回落。股市跌幅有限,因加息预期已被部分消化,真正的担忧在于高利率持续的时长。
债市反应更为剧烈。30 年期美债收益率高出政策利率 135 个基点,显示出市场对长期通胀的不确定性及对期限溢价的索要。

图 6 美债收益率曲线:30 年期收益率 4.97%,长端的溢价在走阔
市场的博弈焦点已从“何时降息”转向“高利率维持多久”。一方赌通胀会自行消退,另一方赌美联储会坚持到底。每一次通胀数据的发布,都是对这两派观点的检验。
沃什曾言,恢复价格稳定存在短期成本。这个“短期”究竟多长,未有定论。高利率或许不再是突发事件,而是一个需要长期适应的新版本。声明中唯一确定的,只有委员会实现价格稳定的决心。
数据来源:
美联储 FOMC 政策声明与会议纪要(2026 年 7 月 29 日、9 月 16 日)
美联储经济预测摘要与点阵图(2026 年 9 月 16 日)
美联储 H.15 选定利率(2026 年 6 月 4 日)
美国劳工统计局消费者价格指数(2026 年 8 月)
美国农业部经济研究局食品价格展望(2026 年 8 月更新)
美国参议院表决记录(2026 年 5 月)
本文所有数据来自公开披露文件与官方统计,仅作事实梳理与机制讨论,不构成任何投资建议。