

航空产品对材料性能、制造过程及检验结果有着严苛要求。热处理、无损检测、化学处理、焊接等关键特殊过程,直接决定零部件的强度、寿命与可靠性。Nadcap(国家航空航天和国防合同方授信项目)由航空、航天与防务产业共同管理,PRI 负责运营及合格制造商名录维护,其认证结果是供应链筛选与质量管理的核心依据。
本报告基于航空产业网“经度”系统数据,梳理 2021—2025 年中国大陆及港澳台地区企业在 Nadcap 合格制造商名录中的年度变化。报告从企业规模、认证项目能力及厂址区域分布三个维度,分析了五年间中国航空特殊过程认证呈现出的主体持续扩容、基础工艺增长、专业化供应商增加及区域集中度提升等特征。
核心数据亮点
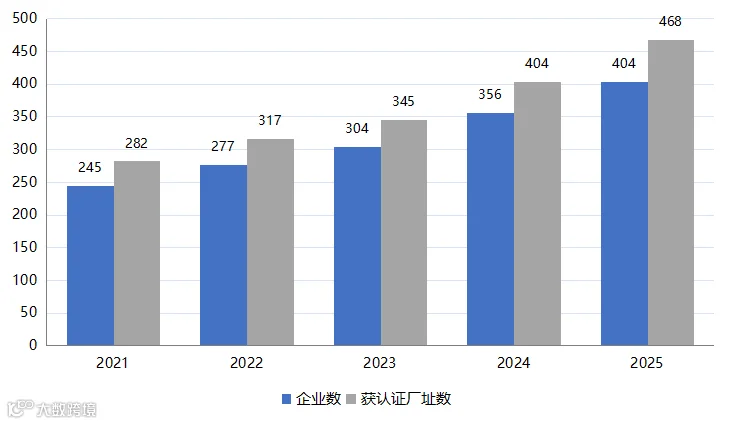
企业规模显著增长:中国 Nadcap 认证企业数量五年增长 64.9%,由 245 家增至 404 家,其中 2024 年和 2025 年分别新增 52 家和 48 家,扩张加速。
增量聚焦基础工艺:无损检测、热处理和材料试验室是认证扩张的主力,分别新增 68 家、60 家和 34 家。
产能向产业集群集聚:江苏、陕西、四川和辽宁四地贡献了全国获认证厂址增量的 56.5%,占比提升至 47.0%。
双体系认证高度关联:2025 年约 317 家企业同时拥有 AS 9100 系列和 Nadcap 认证,占 Nadcap 企业总数的 78.5%。
一、Nadcap 认证及研究范围界定
Nadcap 审核聚焦于具体的特殊工艺过程及获认证厂址,重点考察设备、人员资格、过程参数、试验方法、记录追溯及产品放行能力。相比之下,AS 9100 系列主要评价组织层面的质量管理体系。两者在航空供应链中互补:前者关注具体工艺能力,后者关注管理体系。
本研究以“企业主体”统计认证覆盖规模,以“获认证厂址”统计产能空间分布。若同一企业覆盖多个认证项目,将分别计入相应项目,因此项目总量反映的是行业整体能力覆盖面。
二、企业规模与扩张节奏分析
2021 年至 2025 年,中国 Nadcap 认证企业从 245 家增至 404 家,净增 159 家,年均复合增速约 13.3%;获认证厂址从 282 个增至 468 个,增幅 66.0%。企业数与厂址数同步增长,多厂址企业占比稳定在 11%—13%,表明增长主要源于新进入体系的企业数量增加。
年度增长呈现“前缓后快”态势。2022 年和 2023 年受航空运输需求低位影响,部分审核培训推迟,分别仅增加 32 家和 27 家。2023 年后,随着民航运输快速恢复及 C919 投入商业运营,国产民机供应链进入密集交付期。由于认证准备、现场审核及问题整改周期较长,产业需求的回升在 2024—2025 年集中转化为名录扩容,这两年分别新增 52 家和 48 家。
三、认证项目结构演变
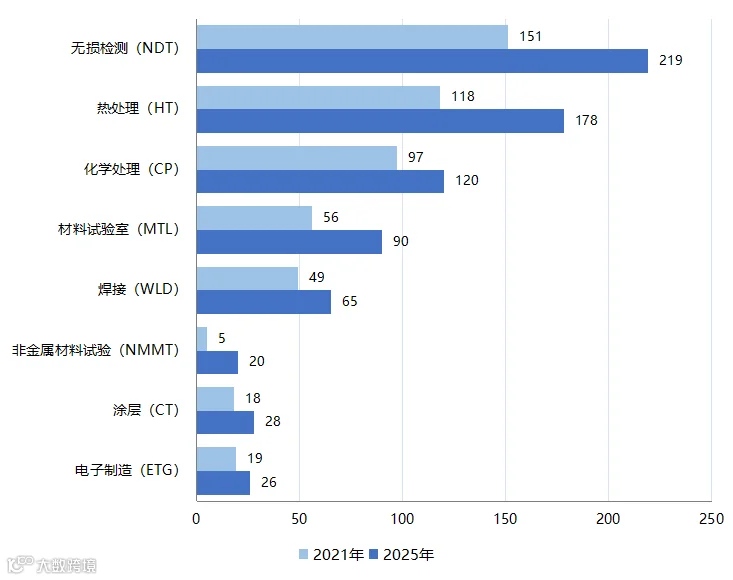
无损检测和热处理始终占据前两位。2025 年,这两类项目分别覆盖 219 家和 178 家企业,较 2021 年显著增加。材料试验室、化学处理和焊接项目也稳步增长,分别增至 90 家、120 家和 65 家。各类项目的同步增量反映出航空制造扩产带动了从缺陷识别、性能控制到表面处理、结构连接及试验验证的全链条能力提升。
先进材料相关能力正在快速补齐。非金属材料试验企业由 5 家增至 20 家,复合材料认证企业由 16 家增至 19 家,电子制造企业由 19 家增至 26 家。随着复合材料、胶黏剂、密封材料及机载电子产品深入供应链,对材料性能验证、批次一致性、过程追溯及可靠性测试的需求日益迫切,为第三方实验室、检测设备校准及质量数据管理服务指明了方向。
四、企业认证能力层次分布
专业化趋势明显。仅覆盖一个认证项目的企业由 97 家增至 199 家,占比从 39.6% 升至 49.3%;五年净增量中,单项认证企业贡献率达 64.2%。这类企业通常凭借无损检测、热处理等单一成熟工艺切入航空供应链。
综合能力也在扩展。覆盖两个及以上项目的企业由 148 家增至 205 家。2025 年,同时具备热处理与无损检测能力的企业达 126 家,化学处理与无损检测双重能力的企业有 89 家。这种“专业化进入”与“综合能力扩展”并行的格局,既扩大了供应商基数,又减少了跨企业工序衔接,更利于承接复杂零部件及完整工序包。
五、区域分布与产业集群效应
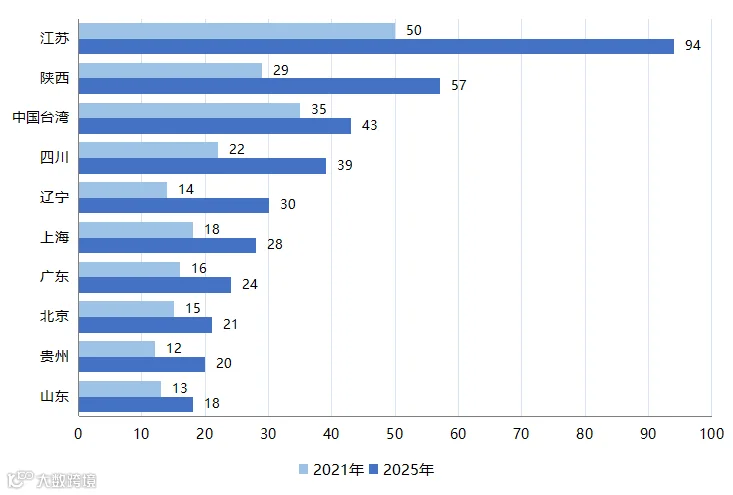
江苏、陕西、四川和辽宁是过去五年获认证厂址增量最大的四个地区,合计贡献全国增量的 56.5%,四地总占比由 40.8% 升至 47.0%。2025 年,江苏以 94 个获认证厂址居首,陕西(57 个)、四川(39 个)和辽宁(30 个)紧随其后。
各地增长依托于不同的产业基础:江苏在大飞机配套、发动机关键件及新材料产业链上布局全面;陕西集聚了航空动力、钛合金及飞控系统企业;四川在发动机零部件及机体配套方面表现突出,带动无损检测需求;辽宁则受益于航空动力及高端零部件制造,材料试验和热处理增长较快。区域市场已形成各有侧重的工艺组合,为服务机构配置资源提供了清晰指引。
六、AS 9100 与 Nadcap 认证关联度分析
2025 年,AS 9100 系列名录中有 2414 家中国企业,Nadcap 名录中有 404 家。其中约 317 家企业同时出现在两类名录中,重合率高达 78.5%。这表明 AS 9100 质量管理体系是国内企业获取 Nadcap 认证的主要前提。Nadcap 审核通常要求企业已建立认可的质量体系,而材料试验类实验室也可凭 ISO/IEC 17025(CNAS)认可或 AC7006 审核进入。
在重合企业中,无损检测覆盖率最高(56.8%),其次是热处理(49.5%)和化学处理(32.8%)。两类认证的衔接点主要集中在材料性能形成、缺陷识别、表面状态控制及结构连接等高风险环节。涵盖发动机零部件、航空材料、复材结构件及机载系统等业务的重合企业,如中国航发航空科技、西部超导、鹏翔飞控及厦门太古等,均展现出较强的综合工艺实力。

七、趋势研判与市场机会
基础工艺需求持续扩大:2024—2025 年的增长主要由无损检测、热处理、材料试验等基础项目推动。国产民机商业化、航空动力扩产及地方产业链建设构成了坚实的需求基础。认证并非一劳永逸,持续的再认证需求将为审核辅导、工艺控制、人员培训及设备校准带来长期市场机会。
检测与材料验证成为服务热点:无损检测、材料试验室和非金属材料试验三类项目五年合计增加 117 家次。具备航空标准经验的第三方检测机构、试验方法开发商及实验室信息管理服务商,可在不同企业间复用专业能力,市场前景广阔。
eVTOL 产业化催生新需求:随着亿航 EH216-S 实现“四证齐全”,以及峰飞、沃飞、小鹏汇天等机型进入适航审定冲刺阶段,eVTOL 主机厂正按载人航空标准向供应链传导 AS 9100 体系要求。未来,复合材料、电子制造、焊接及无损检测等 Nadcap 项目将随 eVTOL 供应链放量而迎来新的增长极。
精准挖掘潜在客户:目前仍有 2097 家企业仅列入 AS 9100 名录而未获 Nadcap 认证。其中具备特殊过程能力、正拓展国际客户或推动工艺内制的企业,是 Nadcap 服务的潜在高价值客户。结合企业具体业务与项目进展进行筛选,比单纯关注名录总量更具商业意义。
综上所述,五年间中国航空特殊过程认证参与主体显著扩大,专业化分工与产业集群效应日益增强。企业可采取“单点突破、多点延伸”策略,而区域服务机构应围绕航空制造集群,提供持续的认证咨询、检测验证及质量能力提升服务。