

近期,大量企业反馈收到税务局短信预警,指出社保缴费工资申报异常、人均缴费基数与真实收入差距明显等涉税疑点,并要求在 6 月 30 日前自查更正补缴,逾期将面临滞纳金及处罚。
事实上,自今年初起,全国多地已开展大规模社保整改通知。全员、足额参保已成为企业必须落实的硬性要求。一旦收到预警,意味着企业已被税务系统重点标记,切勿心存侥幸,应尽早自查整改。
多家企业收到社保基数比对异常预警
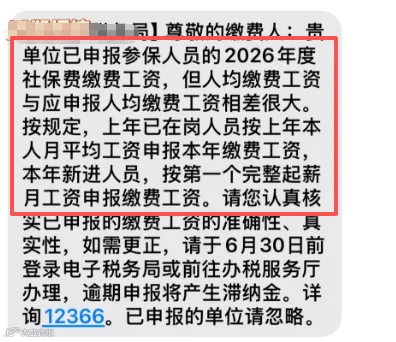
部分企业已收到《税局社保缴费风险提醒书》,指出未据实申报 2026 年度职工社会保险缴费工资。其核心原因是个税工资与社保基数已开始强制比对。

随着金税四期监管收紧,比对模式已从“按年抽查”升级为“按月逐人自动比对”。系统设定差异率阈值(通常为 10%,多地已下调至 5%),一旦超标即推送风险任务;逾期未改将转入人工稽查。
预警短信示例:


核心预警规则:差异率超 10% 即触发
判定标准:个税申报的全口径应发工资与社保系统个人缴费基数,逐人逐月计算,偏离度超过 10% 直接触发预警。
关键前提:比对口径必须一致,否则计算结果无效。
- 个税工资:指个人所得税申报系统中的“工资薪金所得”,为税前应发工资总额(含基本工资、绩效、奖金、津贴、加班费等所有货币性收入),不含社保个人部分、公积金及个税本身。
- 社保基数:指社会保险缴费系统中的“个人缴费基数”,原则上为员工上一年度月平均工资(新员工按首月工资确定),并在当地社平工资的 60%-300% 范围内封顶保底。
常见误区纠正
- 误区 1:“个税按实发报,社保按基本工资缴”。正解:两者均应基于应发工资总额。
- 误区 2:“奖金单独发放可不计入社保基数”。正解:所有计入工资总额的奖金、补贴均应纳入社保基数核定范围。
比对公式与逻辑
差异率计算公式:
差异率 = | 个税申报工资 - 社保缴费基数 | ÷ 社保缴费基数 × 100%
结果超 10% 即预警。系统按月、逐人独立计算,取绝对值,不看企业平均差异率。
比对逻辑要点:
- 逐人逐月:按每位员工、每个自然月独立计算。
- 双向监控:无论个税工资高于还是低于社保基数,只要差异率超标即触发。
- 实时监控:每月申报期结束后自动启动比对。
4 种常见异常情形
- 低基高税:社保按最低基数缴,个税按实际高工资报,差异率严重超标。
- 漏报奖金:社保基数未含季度奖、补贴,导致个税工资远高于社保基数。
- 基数未更新:工资上涨但社保基数未随年度调整,造成巨大差异。
- 高基低税:社保基数高于个税申报工资且差异超 10%,同样触发预警。
3 类合规差异不属异常
- 上下限合规差异:因社保上下限限制导致的法定差异。
- 时间性差异:新入职、离职当月,或每年 1-7 月基数调整期的正常交替差异。
- 特殊用工:退休返聘、实习生、劳务派遣(由派遣单位参保)、非全日制用工等无需缴纳社保的情形。
总结:只要口径一致、基于真实收入,合规差异无需恐慌;但刻意低缴或高报导致差异超 10%,必被监控。
被预警后的核查重点(证据链闭环)
企业收到预警后,需准备以下三大证据链应对:
- 资金证据链:银行代发工资回单、对公账户转账记录(证明实际发放金额)。
- 业务证据链:考勤记录、排班表、工资表(证明用工情况及工资构成)。
- 合同证据链:全员劳动合同(证明雇佣关系真实性及用工性质)。
严重法律后果
未按规定据实申报,将面临补缴差额及每日万分之五的滞纳金;逾期未改可处1-3 倍罚款,并影响企业纳税信用等级,进而波及发票领用、融资贷款及招投标资格。
官方明确:这 17 项员工收入不计入社保基数
并非所有员工收入都需计入社保基数。根据《关于规范社会保险缴费基数有关问题的通知》(劳社险中心函〔2006〕60 号),以下 17 项不计入工资总额,计算缴费基数时应予剔除:
什么是社保缴费基数?

社保缴费基数是按职工上一年度 1 月至 12 月的所有工资性收入所得的月平均额确定。
社保缴费基数 = 员工上一年度月平均工资(新员工为首月工资)
社保缴费金额 = 缴费基数 × 缴费比例
上下限规定:
- 上限:高于当地社平工资 300% 的部分不计入,按最高基数缴纳。
- 下限:低于当地社平工资 60% 的,按最低基数缴纳。
17 项不计入缴费基数的项目
- 根据国务院规定发放的各类奖项(如创造发明奖、国家星火奖、科技进步奖等)及运动员重奖。
- 劳动保险和职工福利费用(如医疗费、丧葬抚恤费、困难补助、取暖补贴、独生子女费、工作服洗补费等)。
- 劳动保护支出(如工作服、手套、解毒剂、清凉饮料及特定工种的保健食品待遇)。
- 离休、退休、退职人员待遇的各项支出。
- 支付给外单位人员的稿费、讲课费及其他专门工作报酬。
- 出差补助、误餐补助(含卧铺改座席提成、住宿费包干差价)。
- 对自带工具、牲畜从业人员的补偿费用。
- 租赁经营单位承租人的风险性补偿收入。
- 职工集资入股分红、债券利息及个人技术投入的税前收益分配。
- 解除劳动合同时支付的医疗补助费、生活补助费及经济补偿金。
- 劳务派遣单位收取的手续费和管理费。
- 支付给家庭工人的加工费及承包单位的发包费用。
- 支付给在校学生的劳动补贴。
- 调动工作的旅费和安家费中净结余的现金。
- 由单位缴纳的各项社会保险、住房公积金。
- 支付给保安公司招用人员的补贴。
- 按政策规定比例缴纳的企业年金和补充医疗保险(单位部分)。
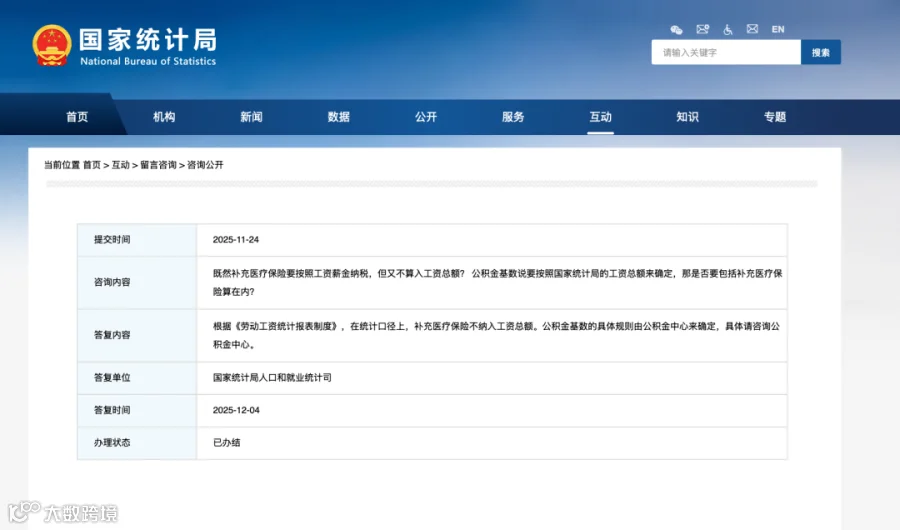
官方答复佐证:根据国家统计局人口和就业统计司答复,在统计口径上,补充医疗保险不纳入工资总额。
收到社保补缴通知的应对策略
面对补缴通知,企业切勿拖延或消极等待,建议采取以下三步稳妥处理:
第一步:即时响应,拒绝拖延
第一时间联系税管员,表明“已知悉情况,正在积极处理”,避免被视为抗拒执法。
第二步:主动沟通,申请分期
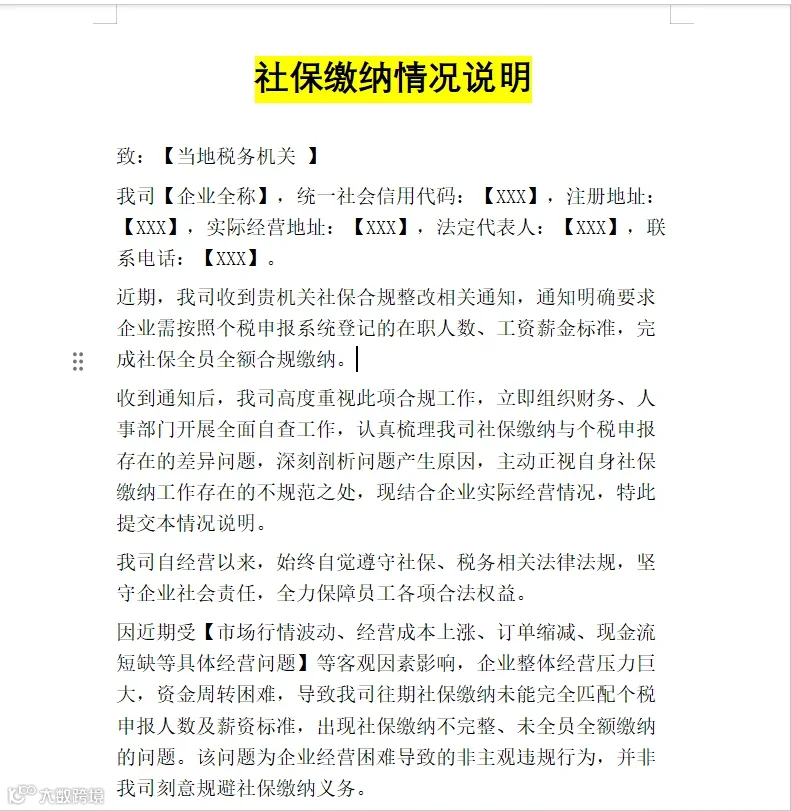
若公司经营困难,无力一次性补缴,应主动说明情况并争取政策支持。可参考以下话术:
“我司近两年经营困难,现金流紧张。我们愿意配合整改,但一次性补缴数额巨大确有难度。能否申请分期缴纳,并酌情减免部分滞纳金?”
税务机关旨在规范而非逼迫企业,主动承认问题并提出可行方案,有助于争取分期缴纳及滞纳金减免。

第三步:立即整改,优化结构
在补缴的同时,应从长远角度降低成本并确保合规:
- 全员足额申报:从次月起,严格按实际工资足额申报社保。
- 优化用工结构:合法利用无需缴纳社保的用工形式降低负担。
- 退休返聘人员:已领取养老金,无需缴纳社保(仅需工伤险)。
- 非全日制用工:每日工作不超 4 小时、每周不超 24 小时,仅需缴纳工伤险。