


近期有企业反馈,9 月申报时发现进项税额异常短缺,经查系供应商单方面红冲了已入账的专票,而受票方未收到任何提醒。由于供应商单方操作导致进项缺口,企业被迫补缴增值税及滞纳金。
在数电票新规下,受票方可通过特定操作“锁定”发票权限,避免被悄悄红冲。依据《国家税务总局关于推广应用全面数字化电子发票的公告》(2024 年第 11 号),核心变化在于:
红字发票红冲,从“开票方单方操作”转变为“购销双方双向确认”。
本文将详解发票控制权归属、锁票操作方法及红字确认单的处理流程。

数电票的"控制权"在谁手里?
核心逻辑:数电票能否被红冲,取决于受票方是否完成“关键确认动作”。分为两种情况:
情况一:未做确认(高危)
若专票未勾选抵扣、普票未做入账确认,开票方可直接发起红冲,无需受票方同意。此时受票方可能毫无感知,但货已入库、账已做完,导致账税不符,面临补税及滞纳金风险。
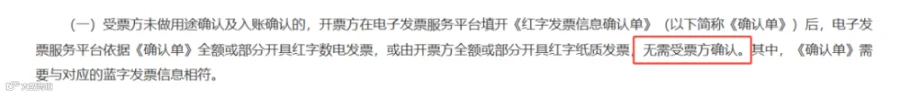
官方规定:受票方未做用途确认及入账确认的,开票方填开《红字发票信息确认单》后,可直接开具红字发票,无需受票方确认。
情况二:已做确认(安全)
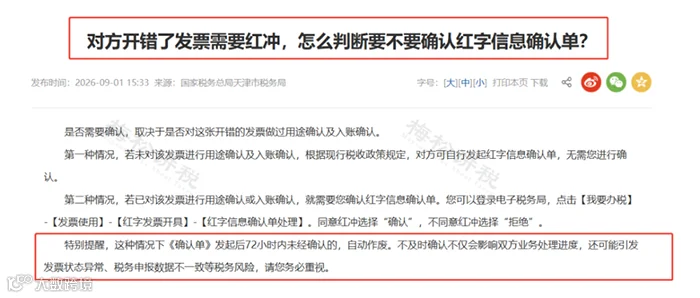
完成任一确认动作后,发票进入双向核验保护状态。任意一方发起《红字发票信息确认单》,另一方必须在72 小时内确认或拒绝;超时未处理,确认单自动作废,红冲失败。
结论:我方不点头,发票冲不掉。

官方规定:蓝字数电发票已进行用途确认或入账确认的,需经对方确认后方可开具红字发票。《确认单》发起后 72 小时内未经确认的,自动作废。
两种"锁票"动作
(高频踩坑点)
数电专票:做【用途确认】
收到专票后,应第一时间在税务数字账户勾选进项抵扣(用途确认)。一旦确认,对方无法单方面红冲。
数电普票:做【入账确认】
这是高风险区。仅打印 PDF 归档不被税务系统认定为“已入账”。必须登录税务数字账户,手动点击入账确认,才能锁定发票权限。对于小企业及兼职会计,若常年不做此操作,所有普票均处于敞口状态。
官方操作路径:
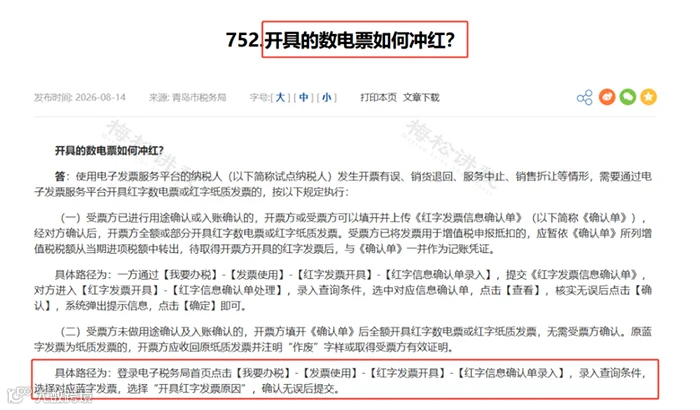
登录电子税务局 →【我要办税】→【发票使用】→【红字发票开具】→【红字信息确认单处理】。同意红冲选“确认”,不同意选“拒绝”。
专票与普票锁票动作速查:

72 小时内如何处理?
新规下双向确认为常态,收到待办请按以下三步处理:
第 1 步:核实业务真实性
红冲仅限 4 种合法场景:销货退回、开票有误、服务中止、销售折让。若无对应真实业务,务必点击“拒绝”,盲目确认将导致进项税额异常。
第 2 步:确认红冲的,同步做进项转出
若发票已抵扣,应暂依《确认单》所列税额从当期进项税额中转出,待取得红字发票后,与《确认单》一并作为记账凭证。
第 3 步:盯紧 72 小时时限
超时未处理会导致确认单作废、红冲失败。虽保护了发票,但若属真实退货,将阻碍业务流程。建议养成习惯:每周固定时间查看税务数字账户待办。
四类特殊场景规则
一、农产品收购、报废产品及光伏收购发票:无论是否确认,仍由开票方单方发起红冲,收票方需谨慎核对。
二、出口退税数电票:需先操作进货凭证信息回退并确认通过,再由开票方发起红冲,不适用双向确认流程。
三、部分红冲:原因选“销货退回”或“销售折让”可部分冲红;选“开票有误”只能全额冲红。
四、状态异常发票:若蓝字发票已锁定、已全额红冲或被认定异常,不允许再发起红冲,需联系主管税务机关。
财务合规固定流程
1. 收到数电专票:第一时间勾选抵扣(用途确认),锁死权限。
2. 收到数电普票:无论是否抵扣,全部做入账确认。
3. 每周查看税务数字账户待办,确保红字确认单 72 小时内处理完毕。
4. 与长期供应商约定:发票红冲必须提前沟通。
核心口诀:专票及时抵扣,普票务必入账确认,核实红冲真实性,72 小时按时处理。
三条红线严禁触碰
❌ 严禁为调节收入、虚减税额做虚假红冲,金税四期对此有重点预警。
❌ 严禁盲目点“确认”,无真实业务对应的红字确认单一律拒绝。
❌ 严禁堆积发票不处理,避免确认单超时作废或发票状态异常引发风险。
来源:整理自梅松讲税、财务第一教室、猫叔说税等