

2026 年 9 月 15 日,动力电池联盟发布 8 月国内动力电池装机量数据。本文将对主要企业的装机表现及市场结构进行深度解析。
整体市场概况
2026 年 8 月,国内动力电池装机量为 79.0GWh,同比增长 26.3%。其中,三元电池装机 11.0GWh,同比微增 0.9%;磷酸铁锂电池装机 67.6GWh,同比增长 31.0%,铁锂占比高达 85.6%。
1-8 月累计装机 489.1GWh,同比增长 17.0%。细分来看,三元电池累计装机 85.6GWh(+10.6%),磷酸铁锂电池累计装机 403.0GWh(+18.3%),铁锂份额稳固在 82.3%。

重点企业装机表现
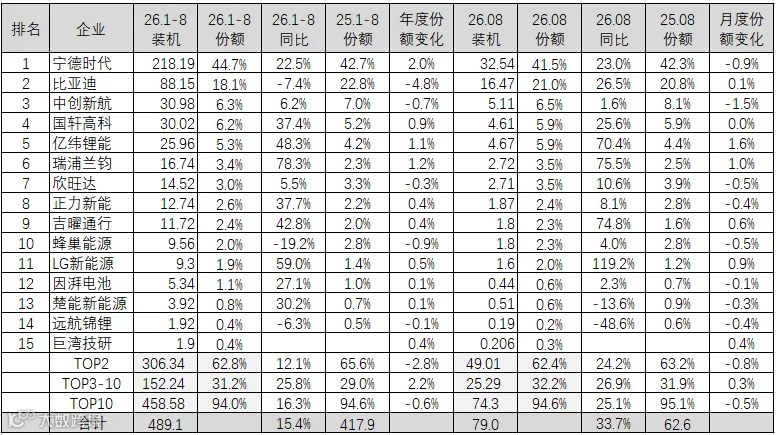
8 月 TOP10 企业市场份额合计为 94.0%,同比下降 0.6 个百分点。头部企业竞争格局出现新变化:
1. 宁德时代:份额短期承压
累计装机 218.19GWh,同比增长 22.5%,高于行业平均增速,市场份额 44.7%,同比增加 2.0 个百分点。8 月单月装机 32.54GWh(+23.0%),但市场份额环比下降 0.9 个百分点,创下近 12 个月新低。值得注意的是,其三元电池装机量已连续三个月环比下降。
2. 比亚迪:装机持续回升
累计装机 88.15GWh,同比下降 7.4%,市场份额 18.1%。8 月装机 16.47GWh,呈现持续回升态势,单月市场份额达 21.0%。
3. 中创新航:商用车驱动增长
累计装机 30.98GWh,同比增长 6.2%。乘用车业务同比仍呈下降趋势,增长主要来源于商用车板块。8 月装机 5.11GWh,同比微增 1.6%。
4. 国轩高科:连续两月环比下滑
累计装机 30.02GWh,同比增长 37.4%。8 月装机 4.61GWh,同比增长 25.6%,但装机量已连续两个月环比下降。
5. 亿纬锂能:排名升至第四
累计装机 25.96GWh,同比增长 48.3%。8 月装机 4.67GWh,同比大幅增长 70.4%,单月排名跃升至第四位,不过三元电池装机量占比仍较低。
6. 瑞浦兰钧:增速领跑 TOP10
累计装机 16.74GWh,同比增长 78.3%,是 TOP10 企业中增速最快的厂商。8 月装机 2.72GWh,同比增长 75.5%。
7. 欣旺达:商用放量回暖
累计装机 14.52GWh,同比增长 5.5%。乘用车装机同比下滑,但商用车放量明显。8 月装机 2.71GWh,同比增长 10.6%,近期呈现回暖趋势。
8-10. 其他梯队表现
正力新能累计装机 12.74GWh(+37.7%),近期增速有所放缓;吉曜通行累计装机 11.72GWh(+42.8%),8 月同比大增 74.8%;蜂巢能源累计装机 9.56GWh,同比下降 19.2%,是前十企业中降幅最大的,目前严重依赖长城汽车配套。
此外,LG 新能源累计装机 9.30GWh,同比增长 59.0%,8 月同比翻倍增长至 1.60GWh。清陶能源、得壹能源、中汽新能、三一红象、赣锋锂电、孚能科技等企业也位列榜单。
装机结构与车型分析
2026 年 1-8 月,乘用车装机 364.4GWh,同比增长 7.0%。其中 EV 乘用车增长 7.5%,PHEV 乘用车增长 5.3%。商用车装机 124.7GWh,同比大幅增长 61.3%。商用车对电池需求量占比已超 25%,成为二线电池企业增量主要来源。
数据显示,今年纯电动货车平均配电量达 223.6kWh,远高于 EV 乘用车的 63.9kWh 和 PHEV 乘用车的 39.8kWh。

主要企业装机结构特征:
- 宁德时代:三元装机份额达 74.2%,但铁锂份额仅为 38.4%。乘用车份额 45.0%,商用车份额 43.5%。
- 比亚迪:乘用车装机 76.1GWh(份额 20.9%),商用车装机 10.4GWh(份额 9.6%)。
- 中创新航:三元装机份额 4.3%,乘用车份额 4.8%,商用车份额达 10.9%。
- 国轩高科:铁锂装机 29.8GWh,商用车份额 8.2%。
- 亿纬锂能:商用车占比主导,装机 17.5GWh(份额 14.0%);乘用车装机 8.5GWh,三元装机仅 0.4GWh。
- 三元格局:1-8 月三元装机超 1GWh 的企业仅 5 家,其中宁德时代、LG 新能源、蜂巢能源超过 5GWh。

产销数据与出口情况
2026 年 8 月,电池产量为 237.0GWh,估算对应碳酸锂需求约 14.7 万吨。
1-8 月,动力及储能电池销量达 1387.7GWh,同比增长 50.7%。其中动力电池销量 937.2GWh(+38.7%);储能电池销量 450.5GWh,同比增长 83.8%,增速显著高于动力电池。同期电池出口 258.9GWh,同比增长 49.6%。

总结与展望
1-8 月,新能源汽车产销分别完成 1066.8 万辆和 1065 万辆,同比分别增长 10.8% 和 10.7%,新车销量占汽车总销量的52.4%。尽管整车销量增速放缓,但受益于单车带电量的提升,预计电池装机量增速仍将高于汽车销量增速 5-10 个百分点。