随着广沪两地相继出台工商业土地续期新政,存量商业地产的“年限焦虑”正从模糊风险转变为可量化变量。结合凯华集团成功案例,仲量联行发布《从“年限折价”到“可定价负债”:重塑商业不动产估值逻辑与资产分层》报告,深入解析市场关注焦点。


广州与上海的新政共同释放信号:工商业土地续期正从模糊的个案处理走向明确的制度化管理。
广沪新政:从个案处理到制度化管理
广州:强调续期条件、期限和费用的量化,将投资强度、土地产出率及产业导向等绩效因素纳入核心判断依据。
上海:确立“以续期为常态、不续期为例外”原则,通过提前续期和弹性年限机制,稳定企业长期预期。
新政改变了市场对土地年限的判断逻辑:从单纯关注“剩余年限”转向关注“续期条件、时长及成本”。同等剩余年限的资产,若一项已完成续期而另一项存在不确定性,其市场价值将显著分化。因此,商业地产估值正从“年限折价”转向“续期风险定价”,即围绕续期情况这一核心变量衡量资产价值。

国际视野:港新两地的处理逻辑
中国香港:高度强调“可预测性”。一般用途政府租契原则上续期 50 年,无需一次性补缴地价,而是每年缴纳相当于应课差饷租值 3% 的政府地租。这将土地到期成本转化为长期、可预测的经常性支出。
新加坡:更强调土地资源再配置与经济效益。续期需结合规划和经济政策个案评估,考虑集约利用、投资就业等因素。获批后按当时条款支付租金或地价,不存在普遍免地价续期情形。
内地新政显示,尽管路径不同,但各地均在平衡三大目标:保障产权经营连续性、实现土地价值合理再捕获,以及保留城市对稀缺土地资源的再配置能力。
估值重构:剩余 20 年为关键阈值
新政改变估值逻辑后,资产差异将被放大,进而影响 REITs、并购及融资等项目执行。已完成续期的资产预期最明确;具备清晰路径但未办理的资产需结合政策判断;受制约的资产即便年限相同,因不确定性导致估值更为复杂。
资产持有人何时应关注土地续期?仲量联行认为,剩余 20 年更适合作为市场注意力阈值,而非机械的估值红线。
依据理论计算及实践,20 至 30 年区间是交易者将续期纳入尽调的时点;进入 15 年、10 年后,影响将延伸至贷款期限、改造回收期及退出路径。

需注意,剩余年限相同未必意味着估值影响一致。价值敏感点取决于三个期限中的最短者:土地权利期限(含剩余年限、申请窗口等)、建筑经济寿命(含设备更新、绿色改造等)以及资本周期(含基金存续、贷款到期、退出窗口等)。
对投资者而言,同一道“还剩 20 年”的题目答案可能截然不同。若资产状况良好且续期路径清晰,年限未必构成障碍;若涉及大规模改造或依赖 REITs 退出,即便余期较长,续期也可能是当下的定价关键。这意味着,续期规划宜早不宜迟,越早纳入资产管理,越能将被动风险转化为主动价值管理工具。
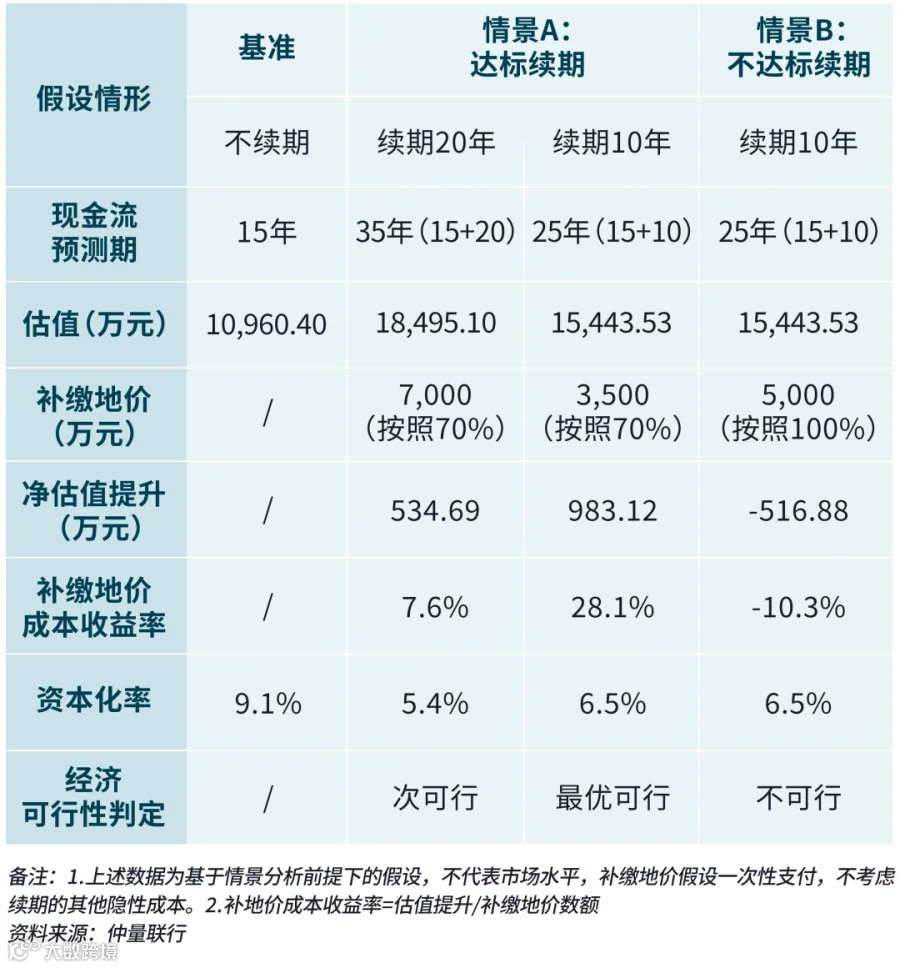
凯华“首单”案例标志着土地续期已成为商业地产全生命周期管理的一部分。这不仅是年限延长,更是市场对经营周期、成本及资产价值预期的重新校准。
资产分层:构建价值证据链

如需了解更多信息,敬请联系:


推荐阅读
从广州土地续期新政透视商业不动产估值逻辑
上海工商业土地续期新政解读:制度示范与待解命题