


平陆运河是新中国成立以来第一条国家层面统筹建设的通江达海运河工程,也是西部陆海新通道的骨干通道。运河于2022年8月28日开工建设,总投资约727亿元,全长134.2公里,北起南宁横州市西津库区平塘江口,南经钦州灵山县陆屋镇,沿钦江直通北部湾。全线按内河Ⅰ级标准建设,可通航5000吨级船舶,是国内通航等级最高的运河。全线建成了马道、企石、青年三大梯级枢纽,从起点到终点水位落差达65米,相当于20多层楼高。
平陆运河的战略价值在于打通了西江干流与北部湾之间的“断点”。过去,广西乃至西南地区货物走水路出海大多“舍近求远”绕行广州转港再发往海内外,线路远、耗时长、成本高。运河通航后,西南地区货物经运河出海较传统路径缩短内河航程560公里以上,到东盟主要港口航程大幅缩短,综合物流成本降低18%—30%,每年可为社会节约运输费用超50亿元。2026年9月7日,广西官方宣布平陆运河各项运行手续全部齐备,将于9月16日正式建成通航。这条黄金水道将在14亿人的中国大市场与6.8亿人的东盟市场之间架起一条货物双向快速流动的通道。
从通道定位看,平陆运河并非简单替代铁路或公路,而是为适水货物提供一条低成本、大运量的补充通道。其真正意义在于降低运河沿线企业的运输成本、优化产业布局。运河沿线六景、横州、灵山等节点已布局造纸、建材、能源等产业,运河通航将直接服务于这些产业的原材料进口和产成品外运需求。

图1 平陆运河为西部陆海新通道中衔接南宁-北部湾的水运通道
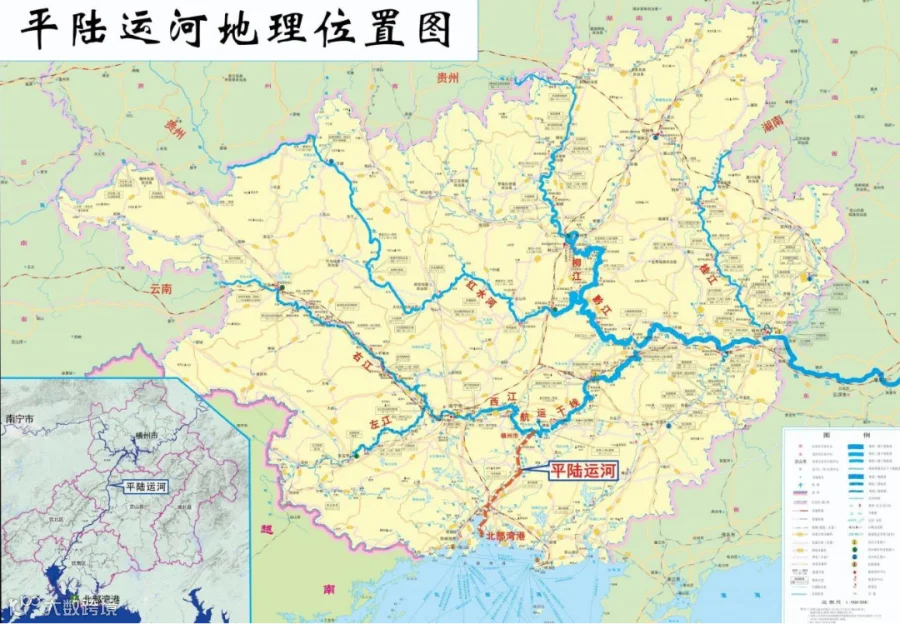
图2 平陆运河地理位置图
平陆运河通航后,北部湾港口群与西江航运干线实现江海连通,四川南向出海物流组织将出现新的选项。但总体看,平陆运河对四川并非简单替代现有西部陆海新通道铁路通道,而是形成“补充通道+特定货源+产业竞合”的结构性影响。以下从通道、货源、产业三个维度展开分析。
1. 通道格局:对四川南向铁路通道更多是补充而非替代。四川作为西部陆海新通道的重要节点省份,目前南向出海主要依赖公路或铁路干线将货物运至钦州港或防城港装船出海。平陆运河通航后,四川货物可经铁路运至南宁港,再通过运河水运抵达北部湾各港口,形成“铁路+水运”的铁水联运新路径,为适水货物提供了新的选择。但这一新路径是否具有综合优势,取决于目的港、船型、换装次数和货类适配性。
2. 东盟近洋航线货物可选择平陆运河。平陆运河通航后,南宁港可直接对接北部湾港口群。对于目的港为海口、海防等近洋港口的货物,四川企业可通过南宁中转出口,利用江海直达船型,减少中间换装环节,提升通关和物流效率。江海直达船吨位一般仅限5000吨及以下,航线仅限近洋航线。仅看港口费用和过路费(过闸费),若在南宁港上江海直达船,则无需在北部湾港再次卸装,换装次数为1次,额外时间约增加0.5—1.5天,南宁—钦州段综合成本约为22.5—47.5元/吨,与铁路成都—钦州港的24—45元/吨大体接近,在特定近洋货类上具备一定竞争力。
3. 远洋航线货物仍以铁路直达北部湾港为主。其他远洋航线货物需要在北部湾港换装海船。如果采用“四川铁路到南宁港—南宁平陆运河到北部湾港—北部湾港换海船”的路径,则增加了1次港口换装费用,时间和费用上都不如现有的“四川铁路到北部湾港换海船”更节约、更便捷。因此,澳新、美西、中东等远洋航线货物,仍会主要走四川铁路到北部湾港。未来预期南宁港会开行直达马来西亚等更远的东盟国家航线,但远洋干线货物受船型、班期和换装成本约束,短期内仍难以大规模改走平陆运河。
表1 南宁-北部湾港-目的港的铁水联运方式与成本概算
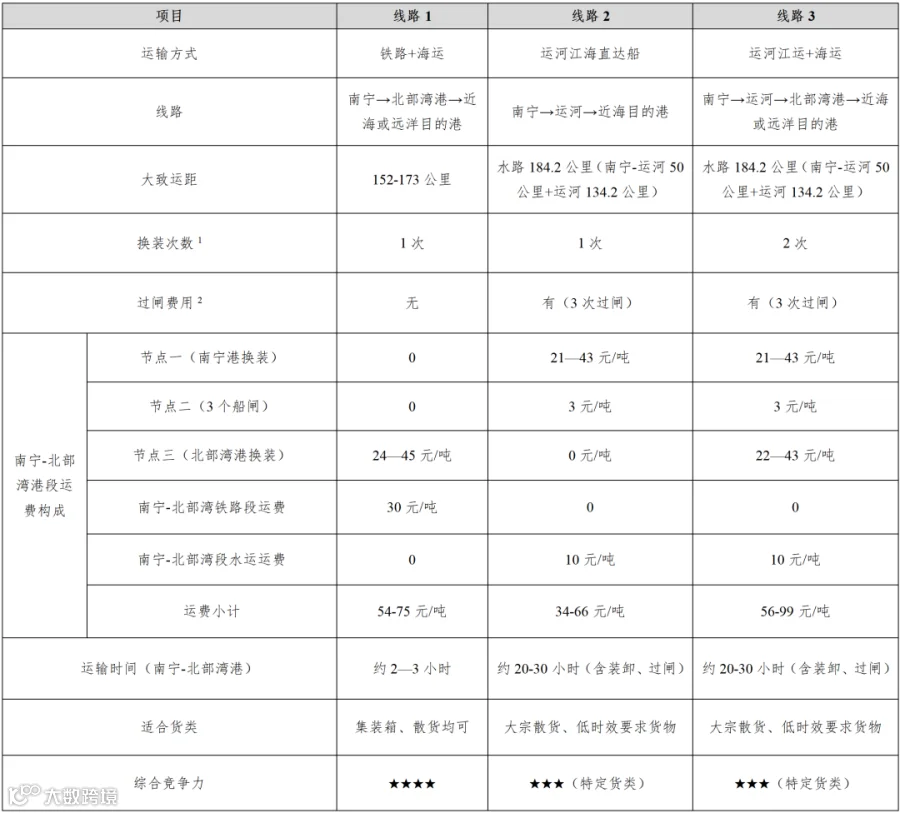
注1:在南宁港上江海直达船,则无北部湾港卸装,但是吨位仅限5000吨及以下,航线仅限近洋航线。
注2:根据最新政策,平陆运河过闸费试行标准为1.0元/总吨·次,且2026年12月31日前免征过闸费。
4. 进口方向:探索政策叠加,降低部分进口成本。进口方向需要探索海南自贸港进口加工增值免关税政策,叠加平陆运河近洋航线返程运输优势,减少四川进口商品及原材料成本。对于从东盟及远洋返程进口的矿产、农产品、木材、橡胶等大宗原料,可研究在北部湾港或海南上岸后,经平陆运河至南宁集散,再通过铁路、公路分拨至四川。若能与海南自贸港加工增值免关税政策衔接,在海南或北部湾周边布局进口加工、分拨节点,有望进一步降低四川进口商品及原材料的综合成本。
平陆运河对四川货源的影响,关键取决于“是否适水、是否近洋、是否低时效、是否大运量”。总体判断是:大宗散货、低时效货物、近洋航线货物更适合走平陆运河;电子产品、机械设备、高附加值产品和远洋集装箱货物仍以铁路直达北部湾港为主。
四川从东盟进口的矿产、橡胶、农产品、木材、粮食、木薯、棕榈油、水果等大宗散货,对时效要求相对不高、运量较大,水运成本优势较为明显。若采用“北部湾港上岸—平陆运河至南宁港—铁路/公路分拨至四川”的路径,在运量充足、目的地在南宁及周边中转分拨的条件下,水运段成本优势较为明显,有利于降低部分进口原材料成本。
四川对东盟出口的化肥、建材、化工原料、大宗农产品及部分轻工产品,属于适铁适水货物,理论上可经平陆运河出海。尤其是目的港为越南海防、海南海口等近洋港口的货物,可利用江海直达船型,在南宁港上船,减少北部湾港换装环节,提升通关和物流效率。但需注意,四川至南宁铁路段距离较长,水运段不足两百公里,全程“铁水联运”的综合成本优势并不突出,真正受益更多的将是广西本地及云贵南部地区的产业。对四川而言,更多是边际改善和补充选项。
四川出口东盟的电子产品、机械设备、汽车零部件、高附加值产品、时效敏感型货物,大概率仍选择铁路直达北部湾港。这类货物对运输时效、班期稳定性和货损控制要求高,难以承受平陆运河过闸、换装和江海直达船型限制带来的时间成本。对于澳新、美西、中东等远洋航线货物,由于需要在北部湾港换装海船,走平陆运河会增加换装次数和综合成本,仍应以铁路直达北部湾港为主。
平陆运河通航后,南宁及运河沿线城市的物流成本优势将进一步凸显,有利于在沿线布局物流仓储、加工制造、造纸、建材、新能源电池材料、新能源车等产业。运河沿线将形成新的产业集聚带,四川企业可借助这一平台深化与广西的产业协作,在原材料采购、中间品加工等环节实现更紧密的供应链协同。例如,新能源车产业可依托运河进口锂辉石,加工锂电池,然后出口,成本上比四川更加节省。这种“进口原料—运河运输—沿线加工—北部湾出口”的模式,将增强广西在面向东盟市场中的产业吸引力。
运河沿岸的造纸、建材、新能源车等产业兴起,会对四川同类产业形成一定竞争。以新能源车和动力电池为例,若广西依托平陆运河形成“进口锂辉石—电池材料—锂电池—整车/出口”链条,其物流成本可能低于四川,对四川宜宾、遂宁、成都等地的动力电池和新能源车产业形成竞争压力。造纸、建材等资源加工型产业也可能因运河沿线原料和物流成本较低,在华南和东盟市场对四川产品形成替代压力。部分劳动密集型、资源加工型产业面临一定的竞争压力,可能吸引对物流成本敏感的制造业向南宁及运河沿线集聚。
考虑到四川在劳动力、市场腹地、产业链配套、中欧班列、西部陆海新通道节点等方面的综合优势,大规模产业转移的可能性较低。四川更应推动错位发展和产业链协同:一方面,强化研发、总部、整车、高端制造、品牌和市场控制力,将低附加值初加工、物流分拨等环节与广西协作;另一方面,利用平陆运河返程进口原料,降低四川电池、化工、造纸等产业的原材料成本。通过深化川桂产业协作,共建面向东盟的供应链体系,四川可将平陆运河带来的竞争压力转化为开放合作和产业升级的动力。
总体来看,平陆运河通航对四川的影响是结构性的:通道上是补充而非替代,近洋受益、远洋有限;货源上是大宗低时效货物适配,高时效高附加值货物仍走铁路或者公路;产业上是竞争与协作并存。四川应精细核算物流成本,明确货源适配边界,推动通道、货源、产业协同布局,在西部陆海新通道和面向东盟开放中争取更有利的位置。
依托川桂合作进一步释放平陆运河红利。四川应依托“西部陆海新通道江铁海联运高质量发展”交通强国专项试点,与广西推进设施“硬联通”和规则“软联通”。加快黄百铁路建设,2028年建成后成都经钦州港出海铁路运距缩至约1440公里,并在百色衔接右江水运、经平陆运河进入北部湾,形成江铁海联运新通道;推动黔桂铁路增建二线开工。运营上,推动省级南向班列平台与北部湾港集团常态化协作,借鉴渝桂合作模式,与平陆运河集团签订战略协议,锁定舱位和过闸优先权。复制自贡北港物流一体化闭环模式,在更多市州布局联运节点。
成都可牵头打造经平陆运河出海的集结与班列组织核心,自贡、泸州、宜宾等川南城市积极建设面向运河的集散分拨中心。借鉴贵阳国际陆港“区港一体化”经验,完善多式联运场站、仓储和中转设施,推广“一单制、一箱制”。在成都、自贡、泸州布局铁路货运场站与内河港口联动设施,打通铁水“最后一公里”,建设“铁公水”多式联运信息平台。积极对接南宁港六景港区临时开放政策,鼓励物流企业设立分支机构或合作站点。
四川应以平陆运河通航为契机,引导化工、有色金属、建材、农产品加工等大宗物资产业评估经运河出海成本,优化供应链组织。借鉴贵州经验,首钢水钢、贵州轮胎、遵义铝业已与北部湾港集团探索进口铁矿、原材料、铝土矿经平陆运河中转,北部湾港已成立货源专班走访云贵川企业。四川攀钢、川威等钢铁化工企业可复制对接模式;锂电光伏、装备制造等新兴产业应借力运河深耕东盟市场。建议省级制定平陆运河通道产业扶持计划,给予物流补贴、通关便利等支持;借鉴广西“叶脉式”向海产业布局,推动相关市州与广西运河沿线园区建立“飞地经济”合作,共建临港加工基地,培育外向型产业集群。
平陆运河的运营管理涉及交通、水利、海关、港口、海事等多部门协调,四川可借鉴以下经验:一是学习广西在船闸调度、通航效率优化方面的做法,为长江四川段、岷江航道、嘉陵江航道等四川内河航运的提质增效提供参考。二是关注平陆运河在“江海联运”“铁水联运”衔接方面的制度创新,推动四川多式联运体系的完善。三是研究运河沿线产业布局与物流协同的规划思路,为四川临港经济发展提供借鉴。
制度创新是平陆运河红利持续释放的关键。四川应推动多式联运“一单制”“一箱制”在经运河通道全面应用,借鉴贵州多式联运企业联盟经验,整合铁路、港口、场站、仓储资源,组建省内类似联盟,统一单证、结算与服务标准,形成“门到门”全链条物流服务。通关方面,持续推动川桂海关“一次申报、两地互认”,探索异地报关、口岸直通。战略上,前瞻关注渝黔桂运河规划,该方案若落地,重庆至北部湾水运距离将由约2470公里缩至1200公里,四川应主动参与前期论证,争取纳入国家水运网络规划。建议省级成立平陆运河通道建设工作专班,统筹交通、商务、发改、海关等力量,制定分年度行动计划,建立与广西常态化协调机制,定期对接通航信息、班列计划、货源组织,确保通道高效顺畅。
◆ 转载,请注明来源
◆ 商务合作,请联系:15680007946(李老师)
◆ 简历投递,sclri@sclri.com
行业视角丨现代化应急体系建设背景下四川应急物流方向前瞻
行业视角丨财政补贴负面清单下的地方招商逻辑重构与物流产业发展机遇
行业视角丨通道网物流网数联网“三网”融合是适时之举
行业视角 | 他山之石:美国低空物流发展模式镜鉴—以Zipline例
行业视角 | 平急两用无人机,抗洪空中生命线
