现代冷库的“伤仲永”
♪
Strategic View

冷库还是那个冷库。
——全文3253字,于2026年9月16日发表于上海
截至2026年上半年,全国冷库总容量已达2.7亿立方米,同比增长5.06%,新增库容260.39万立方米。同时,国家骨干冷链物流基地数量达到105个,实现全国31个省区市全覆盖。
细分领域中,生鲜电商渗透率快速提升至24.7%,预制菜配套冷库需求年均增长超过50%,医药冷链则成为下一个千亿级赛道。
从任何一个角度看,冷库都是国内流通领域最具“天赋”的赛道之一——政策倾斜、资本追捧、需求叙事完整,几乎所有要素都指向一个光明的未来。
然而,现实却是另一幅图景。
全国冷库平均空置率约24.7%,华东区域部分城市空置率高达60%以上,全国在运营冷链园区平均实际利用率仅为58.3%。一个5万吨级园区,前18个月空置率普遍在35%至45%之间,第24个月才进入稳定出租期。
与此同时,租金价格从2019年高点持续下行,北京中心城区冷库租金坚挺在3.5至3.8元每平方米每天,而远郊供给过剩区域已滑落至2.0至2.8元。华东地区中型冷链园区平均回本周期为4.3年,但68%的亏损案例败在初始租金定价偏差超过35%。
真正能实现“温控不断链、运营不亏钱、三年见现金流”的项目,不到行业总数的17%。
这就是现代冷库的“伤仲永”——一个被寄予厚望的行业,在极短的时间内完成了从“天赋异禀”到“泯然众人”的坠落。
问题出在哪里?
最直接的病根,是资本过剩与有效需求不足之间的根本矛盾。
冷库行业在过去几年的扩张逻辑,本质上是一种“先建了再说”的资本逻辑。地方政府将冷库视为乡村振兴和现代流通体系的标配,专项资金大量涌入。而地产企业则把冷库当作可以“圈地”的资产标的。
结果是,冷库的总量在增长,但增长的方向与需求的方向严重错位。行业核心矛盾已不再是库容短缺,而是同质化存量过剩、高端供给不足、运营模式粗放。
说得更直白些,市场上不是缺冷库,而是缺冷库运营。无论是能耗高、温控单一的老旧冷库,还是标准化建设、可变温的现代冷库,都陷入到同一种泥潭中——库房立起来了,货却不知道从哪里来,人也不知道怎么管,链路更不知道如何接。更别提大量冷库建在了不需要它们的地方,或者以不需要它们的方式建成。
于是冷库变成了一个耗电的混凝土盒子,而不是一条冷链的节点。
再往下追问,那就能看到问题的核心——冷库不等于冷链。
很多投资者以为,建一座冷库就等于进入了冷链物流,就有了一个可以持续收租的资产。这是一种典型的“房东思维”,其本质是将冷库视为不动产,而非供应链资产。
房东思维的失效,恰恰暴露了冷库的经济学本质,那就是冷库的资产回报率不取决于物理参数,而取决于它在供应链中的嵌入深度。一个建在产地、只做季节性存储的冷库,和一个嵌入预制菜产业链、承担加工分拣配送一体化功能的冷库,即使物理形态相似,坪效与周转率也会天差地别。
建了冷库不等于拥有冷链。冷链是连接、是组织、是运营,是让货在温控环境中完成从产地到餐桌的全程流动,冷库只是其中一个节点。
没有运营,节点就是孤岛;没有链路,库容就是负债。
从另一个角度来看,美国冷库行业已高度集中化,Lineage和Americold两家企业合计控制全球前25强冷库容量的58.1%。这种集中并非简单的规模堆砌,而是基于运营能力的网络效应,Lineage的配送型设施贡献了其仓储净收入的77%,Americold则为43%。
两者的差异揭示了同一个行业命题——冷库企业的核心竞争力不在于拥有多少库容,而在于能否将库容组织进高效的流通网络。
反观国内,冷库行业高度分散,前十大运营商的合计市场份额远低于美国水平,大量库容分散在缺乏运营能力的业主手中,无法形成网络效应和规模协同。

这种错位还有一层诱因,国内的冷库投资——尤其是地方性冷库,在相当程度上是由补贴驱动而非市场驱动的。
原本,冷链最薄弱的环节就是“最先一公里”的产地库。资本不愿意投,因为产地分散、季节性强、单体规模小、回报周期长,建一个产地冷库远不如在中心城市建一个高标仓来得划算。
后来,在政府补贴的推动下,一部分冷链公司开始下场建产地库。自2020年以来,农业农村部会同财政部共同实施农产品产地冷藏保鲜设施建设项目,共支持3.8万个家庭农场、农民合作社和农村集体经济组织,建设7.8万个田头冷藏保鲜设施,新增库容超9800万立方米。
政策初衷是好的,是为了补齐产地冷藏保鲜的短板。但问题在于,这些公司来建库,很大程度是因为有补贴,而不是看到了市场效益。
补贴驱动投资的扭曲效应,在经济学上有一个清晰的传导链条。
当补贴以“先建后补”的方式发放,投资决策的边际条件就从“预期运营收益是否覆盖资本成本”变成了“补贴金额是否足够覆盖建设成本的30%至50%”。这意味着,即便一个产地库在建成后的运营现金流为负,只要补贴足以弥补初始投资,建设行为在财务上就是“理性”的。
但这种个体理性很容易汇聚为集体非理性——大量产地库建成后既没有稳定的货源,也没有专业的运营团队。补贴在,冷库在,但“最先一公里”的保鲜问题依然没有解决。这不是因为当地缺库,而是因为没有人把分散的农户、季节性的货源、波动的订单组织起来。
产地库本该是冷链的起点,结果却成了补贴的终点。
此外,传统“房东模式”的加速失效也为冷库市场带来了“暴击”。
当前,只会收租的冷库运营商,发现自己正在面对的是一个越来越不友好的市场,客户在流失,租金在下降。更残酷的是,即便你咬牙降价,客户也不一定来,因为隔壁的同行也在降。
价格战打到这个份上,已经不是竞争,而是消耗。
真正跑出来的,是那些从“房东”转型为“产业组织者”的运营方。其转型路径可以概括为“四链递进”,就是从业务链的库内增值服务,到供应链的统仓共配与加工分成,再到产业链的上下游整合,最终形成生态链的平台效应。
这个转型的实质,是从“卖空间”转向“卖能力”。
卖空间,谁都能卖,最后只能拼价格。卖能力,才是稀缺的。
所谓冷库运营,不是简单地把库房租出去,而是把冷库嵌入一条条真实的供应链,让货主离不开你,让上下游绕不开你。这才是“不缺冷库,缺运营”的真正含义。
很多报告上都声称,中国的人均冷库容量仍仅为0.11立方米,与美国0.48立方米、日本0.339立方米的水平有显著差距,所以我们的冷库供应依然有较大的缺口。但实质上,这种以人均单位为评判基础的讨论,是一种重大的“耍流氓”行为。真正应该讨论的基础,是产业需求的平均库容,也就是需要冷库的产业中,每个经济指标平均能够拥有多少库容。既包括冷链的生产端,也包括最后的消费端。
所以归根到底,还是要看冷链带来的实际需求,而它的问题不在于“有没有需求”,而在于“用什么方式满足需求”。
当行业把资源大量投入到低端同质化产能上时,真正的结构性需求反而被忽略了。
产地预冷设施不足,果蔬产后损耗率居高不下,生鲜产品“最先一公里”损耗率高达20%至30%;
医药冷链的精准温控能力缺口持续扩大;
预制菜产业的供应链配套远未成熟。
这些才是“好冷库”应该去的地方。可惜的是,很多资本宁愿在中心城市重复建设一个又一个高标仓,也不愿意去啃产地运营的硬骨头;很多企业宁愿把精力花在申报补贴上,也不愿意花在培养一支懂货、懂库、懂链路的运营团队上。
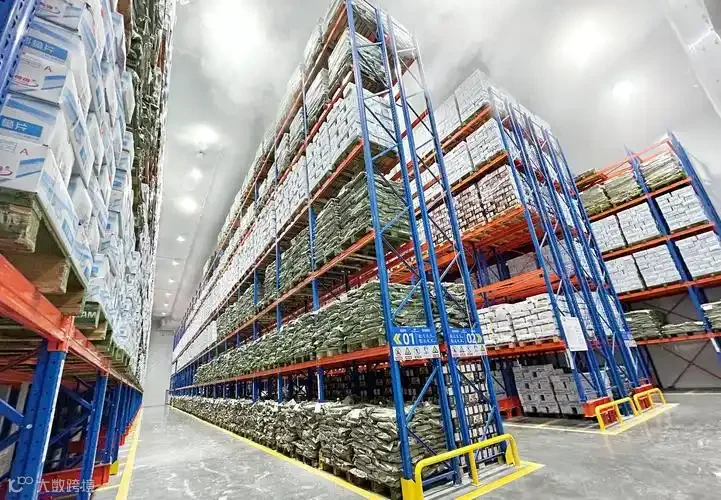
冷库行业当下的困境,本质上是“天赋浪费”的困境。
“日扳仲永环谒于邑人,不使学”。天赋的毁灭不是因为天赋本身消失了,而是因为拥有天赋的人停止了成长。
冷库行业正在经历类似的时刻,2.7亿立方米的库容储备,105个国家级基地,完整的政策框架——这些都是实打实的“天赋”。但如果行业继续以房东思维运营这些资产,继续用补贴逻辑替代市场逻辑,继续在同质化的低端产能上重复投入,那么“泯然众人”就不是一个比喻,而是一个正在发生的事实。
冷库行业需要的不是更多的库容,而是对“冷库是什么”这个问题的重新回答。
它不是一个仓库,不是一张收租的凭证,也不应该是一个套取补贴的工具。
它是食品供应链的基础设施,是温控能力的物理载体,是连接产地与消费、生产与流通的关键节点。
只有回到这个定位上,冷库的“天赋”才有机会转化为真正的优势。否则,再多的投资、再大的库容,也不过是在为一个已经写好的结局增添注脚。