
前言
2015年至2025年的十年间,中国电商从普及渗透走向深耕细作,快递物流从粗放扩张迈向精细化竞争,公路货运“大车队模式”也经历了从兴起到理性回归、结构重构的变革十年。
本系列围绕这一历程展开复盘,共分为三篇:
第一篇《浪起潮头—电商驱动下的快递物流黄金十年》,聚焦宏观产业土壤,以网上零售总额切入,到头部电商平台模式、快递业务量变化为核心,厘清行业从增量红利转向存量博弈的完整周期,解答“大车队因何崛起”的问题;
第二篇《激浪挺潮—头部快递物流企业的运力抉择》,聚焦顺丰、京东物流、中通等头部企业,复盘不同阶段的运力布局、轻重资产决策,拆解企业战略选择的底层逻辑与成败得失;
第三篇《潮落之后—大车队兴衰的底层逻辑与启示》,在前两篇的基础上提炼大车队发展的底层逻辑,剖析决定大车队兴衰的核心因素,并结合国有物流企业稳健经营、长期布局的发展定位,提炼适配国企物流的运力布局、资产配置与产业转型启示,为新时代物流供应链高质量发展提供参考。
三篇文章层层递进、环环相扣,希望帮助读者既见树木又见森林,为新时代物流供应链的高质量发展提供参考。

物流行业的周期迭代,始终与经济发展、行业变化同频共振。回望2015年-2025年这十年,快递物流深刻嵌入日常,也经历了从野蛮生长到理性回归的完整周期。
在本轮周期之前,国内公路干线货运以散户个体运力、小型外协车队为主,标准化、规模化的自营大车队从未成为行业主流。电商快递的爆发式增长,彻底重构了国内干线物流的运力组织形式,催生了重资产自营大车队这一全新业态。十年潮起潮落,曾经被资本和市场奉为“核心护城河”的自营大车队,在行业增速换挡、价格战常态化、盈利空间持续压缩的背景下,逐渐暴露重资产刚性短板,行业彻底告别“重资产规模为王”的时代,转向“轻重结合、弹性适配、效益优先”的全新运力格局。
线上零售十年扩容
从增量爆发到存量承压
大车队的兴衰,本质是电商消费周期的镜像映射。电商是快递物流发展的驱动力,更是大车队模式诞生与迭代的土壤。过去十年,国内线上消费渗透率持续提升,电商交易规模连年扩容,带动快递业务量高速增长,彻底重塑了居民消费模式与社会物流履约体系,也完整造就了大车队的一轮完整商业周期。
根据国家统计局数据,2015—2025年国内线上消费实现跨越式增长:全国网上零售额从38773亿元到159722亿元,增长了312%,实物商品网上零售额从32424亿元到130923亿元,增长了304%。线上消费规模的持续扩张,是快递物流干线运力需求长期增长的底层核心支撑,也是大车队模式能够规模化落地的前置产业基础。
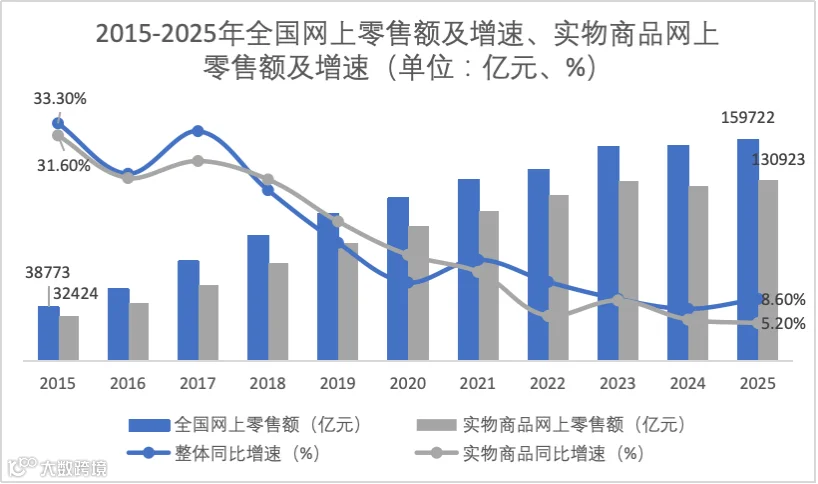
数据来源:国家统计局
(指标释义:全国网上零售额包含实物商品网上零售额与服务类网上零售额;实物商品网上零售额为快递、干线物流、仓储供应链的核心需求基数,是研判物流运力供需的主要指标。)
细化拆分十年线上零售数据走势,可以清晰地划分为两个截然不同的阶段:2015-2021年的增量红利爆发期与2022-2025年的存量博弈调整期,二者市场逻辑、竞争规则、盈利模型截然不同,直接决定了大车队“先兴后衰”的命运。
2015—2021年:增量红利爆发期,重资产模式具备绝对合理性
这一阶段为线上消费高速增量周期,线上零售保持两位数增长,实物商品网购规模持续扩张,海量新增订单持续释放干线、末端物流需求,市场长期处于“运力供不应求”的状态。传统外协散户、小型车队旺季涨价、运力流失、时效不稳、标准混乱的痛点被无限放大,完全无法匹配电商规模化、标准化、常态化的履约需求。
在此背景下,物流企业布局自营大车队的商业逻辑完全成立:持续增长的货量可以持续摊薄车辆折旧、人力、维保、管理等固定成本,稳定可控的自营运力,能够保障旺季履约、统一服务标准、抢占市场份额。重资产扩张由“负担”转为企业突围的“核心壁垒”,头部企业纷纷加大自有运力投入,大车队模式进入集中布局的鼎盛阶段。
2022—2025年:存量博弈调整期,重资产刚性短板彻底暴露
2022年是行业十年核心拐点。新冠疫情期间,人们的生活方式、消费理念产生了极大的改变。消费习惯红利消退后,实物商品网上零售额增速大幅回落至6.2%,后续2023-2025年持续维持5%-8%的低速增长区间,标志着线上消费彻底告别高速增量时代,进入总量高位、增速变缓、结构趋于稳定的存量博弈阶段。
需求端增速放缓直接导致物流行业产能过剩、干线运力闲置、单票利润持续压缩,此前支撑大车队重资产扩张的货量基础消失。叠加双碳政策、绿色物流转型、安全生产管控升级,企业自有车队的折旧、维保、新能源替换、人员管理等刚性成本持续攀升,重资产大车队从增量时代的“核心壁垒”转变为存量时代的“经营负担”,倒逼行业开启运力结构优化、轻重资产配比调整、低效资产出清的改革进程。
头部平台模式分化
造就物流行业“轻重二元”格局
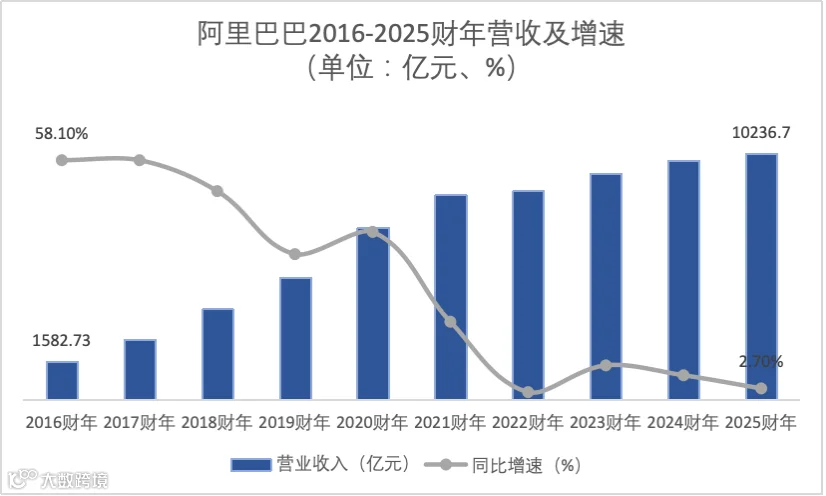
数据来源:阿里巴巴年报
(注:阿里为财年口径,与下文京东、快递量等自然年口径不可直接同比,仅为各自趋势参考。)
阿里巴巴十年营收走势,完美匹配快递行业的增量与存量周期。2016至2020财年,连续五年保持35%以上的超高增速,电商订单海量释放,直接带动“四通一达”等加盟快递规模化崛起。阿里巴巴轻资产平台战略,不涉足干线运输重资产投入,通过菜鸟网络整合社会外协运力与加盟快递自有运力,将车辆购置、人员运维、资产折旧等重资产压力转移至下游物流企业。
菜鸟长期聚焦社会化运力协同、绿色包装、碳减排等生态建设,极少布局自有干线大车队。该模式优势极致突出:轻装上阵、扩张灵活、资本开支极低,但也造成下游物流企业长期依赖外协运力,服务标准参差不齐、运力稳定性不足,为后续行业运力模式分化、企业差距拉大埋下伏笔。
2021财年后阿里巴巴增速持续走低,电商流量红利消退,下游企业失去增量订单支撑,重资产运力的闲置与亏损问题集中爆发。
京东重资产自营模式:重资产成效显著,隐忧犹存
与阿里巴巴不同,京东十年坚守自营电商+重资产履约的路线。十年间营收始终保持正增长,即使在行业低谷期依旧具备较强韧性,依靠稳定、高密度的自营电商订单,为京东物流自营大车队提供了坚实的货量底盘。
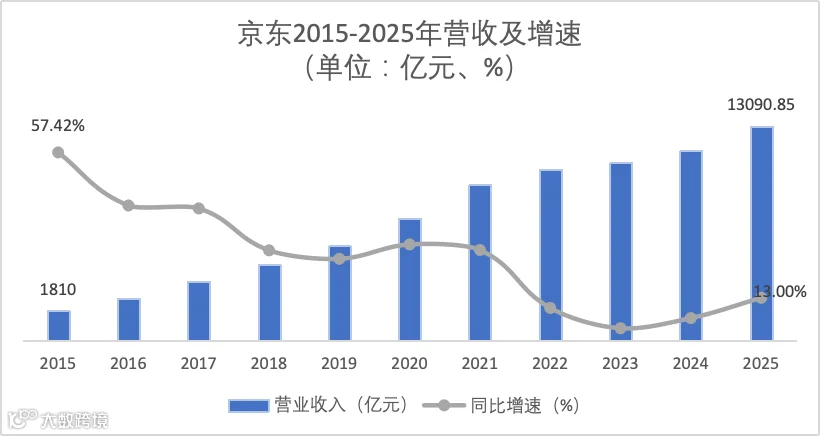
数据来源:京东年报
在增量阶段,持续增长的订单可以充分摊薄车辆折旧、人力运维等固定成本,时效壁垒成为京东的核心竞争优势,形成“货量增长—运力扩容—服务升级—订单增量”的正向循环,重资产车队成为差异化竞争壁垒。京东物流自2020年起持续披露自营车辆、新能源配送车、新能源重卡投放规模,重资产布局深度绑定自身电商业务。
2022年后,行业增速下行、营收增速放缓,货量密度增长不及资产扩张速度,重资产的负面效应快速显现,车队规模过大、闲置率提升、资产回报率下滑,倒逼京东物流开启运力结构优化,从追求车辆数量规模转向追求运力效率与资产效益。两大平台的模式分化,直接造就了快递物流行业十年“轻资产整合、重资产壁垒”的双线竞争格局,也决定了不同企业大车队的兴衰命运。
(说明:2015—2025 年电商格局并非阿里、京东二元。拼多多崛起带动极兔等新兴快递放量,抖音等内容电商亦重塑履约需求,平台模式图谱较本篇聚焦的两家更为多元,此处聚焦典型案例,不代表全貌。)

快递业务量周期反转
运力从短缺转向过剩

数据来源:国家邮政局
这一阶段,快递企业的核心矛盾不是成本管控,而是能否稳定获取运力、保障旺季履约、抢占市场份额。正因如此,运力稳定、时效可控、标准统一的自营大车队(及第三方大车队)成为企业抢占市场的核心武器,重资产布局成为行业共识——这一逻辑与第一节所述“外协运力痛点倒逼自营”一脉相承,本节不再赘述。
2022年成为行业十年最大分水岭,快递业务量增速断崖式下跌至2.1%,标志着持续七年的增量红利终结,此后行业虽有复苏反弹,但增长动能明显弱化。更为严峻的是,伴随货量增速下滑而来的是全行业持续的价格战,单票净利润从数毛钱压缩至几分钱,盈利空间被压缩到了极限。在此环境下,任何额外成本都可能成为压垮企业的最后一根稻草。
行业核心矛盾随之从运力不足彻底转变为产能过剩。大车队固有的刚性成本弊端全面暴露:车辆的折旧、司机的工资、保险费用等均为固定开支,不随货量减少而自动降低。货量充足时,这些成本是效率壁垒;但当货量不足时,则成为沉重负担。这也解释了为何曾经风光无限的大车队模式在短短几年内就从神坛跌落。大规模车辆意味着高昂的固定成本,刚性运力供给意味着缺乏应对市场波动的弹性,重资产运营模式意味着转舵困难、调整缓慢。这些特征在增量时代是护城河,在存量时代却成了绊脚石。轻资产企业反而因固定成本低、弹性大、调整快,在存量竞争中占据主动。因此,没有永远正确的商业模式,只有适应时代的商业模式。
大车队的兴衰,从来不是单一企业的战略失误,而是产业周期、需求结构、竞争规则三重因素叠加下的必然结果。电商增量红利撑起了重资产大车队的黄金时代,而存量博弈、产能过剩、利润收窄终结了规模至上的粗放模式。在这场深刻的变革中,没有企业能够独善其身,每一家都必须重新审视自己的战略、调整模式、优化运营。而能够敏锐感知变化、及时做出调整的企业,才有机会在下一个周期中获得更好的发展。这即是快递物流行业的规律,也为国有物流企业稳健经营、长期布局的运力决策提供了现实参照。