
导 读
当标品红利见顶、到店客流被即时零售持续分流,从7-Eleven、罗森、全家,到美宜佳、唐久、苏果,几乎所有主流便利店都把"新鲜零食"推到了品类升级的核心位置。这不是一次简单的货架增补,而是一场围绕"商品力"的集体突围。
全文约 4200 字 | 阅读约 10 分钟 | 关键词:便利店 · 新鲜零食 · 鲜食 · 商品力
进入2026年,便利店最热闹的货架,不再是矿泉水与香烟。
短保烘焙、锁鲜卤味、冷藏甜品、鲜切果切——这些过去蜷缩在冷柜边角的"补充品",正在被搬到最显眼的位置。日系龙头把新鲜零食叠进全天消费场景,韩系玩家用一款国民甜品打透年轻客群,本土品牌则把山西醋、长沙味融进了烘焙与卤味里。
一个更值得追问的问题是:便利店集体押注"新鲜零食",究竟是为了补一块毛利,还是在重构自己的护城河?
这篇文章,试着把这件事拆成三个层次来讲清楚:为什么要做、怎么做、以及能不能长期做下去。
01标品红利见顶:便利店遇到的不是成本危机,而是"客流危机"
把时间拉长看,便利店其实是过去十年中国零售里少数几个始终正增长的业态:2016年全行业约9.8万家门店、1300多亿元销售额;到2025年底,仅Top100企业的门店数就达到20.8万家,全行业销售额超过4000亿元。十年间,门店数增长一倍多,销售额增长两倍多。
但增量之下,单店的日子正在变紧。中国连锁经营协会(CCFA)与毕马威联合发布的《2026年中国便利店发展报告》给出了一组冷静的数字:
表1 | 便利店行业"温度计"(2025年)
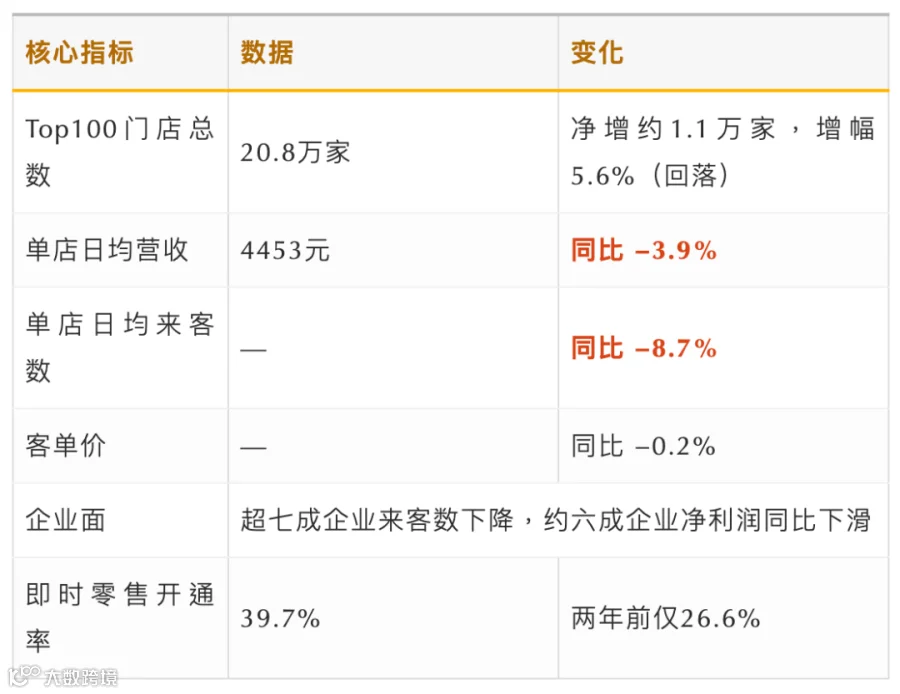
数据来源:CCFA《2026年中国便利店Top100》、CCFA与毕马威《2026年中国便利店发展报告》
一句话概括行业处境:便利店今天面对的,不是成本失控的危机,而是客流入口被分流之后的营收规模危机。即时零售、闪电仓、零食折扣店、社区团购、外卖……每个业态只切走一小块需求,叠加起来,就是到店频次的持续下滑。
不过,这里有一组"反常识"的数字值得留意:客流在跌,利润却在涨。2025年便利店样本企业的毛利率同比上升0.3个百分点,净利率上升0.2个百分点至2.7%。
客流减少、门店增多、单店营收下滑,按常理利润应当承压;之所以反而改善,答案藏在品类结构的变化里——线上订单补上了到店客流的缺口,而高毛利的鲜食类商品,正在一点点拉高单店盈利水平。
这恰恰解释了为什么便利店急需一个新品类来破局:传统包装零食价格透明、渠道内卷到极致,增长的天花板抬头就能看见。
02"新鲜零食"是什么:需求与供给的一次双向奔赴
按券商的定义,新鲜零食是一种以"新鲜 + 高质价比 + 零防腐剂"为核心产品逻辑的新型零食零售业态:依托短保供应链、透明现制与精简SKU,把现烤烘焙、冷鲜甜点、鲜制卤味等品类,以接近量贩的价格呈现出来。
它之所以能在这两年爆火,是因为需求侧与供给侧第一次同时"就位"。
需求侧:消费者开始为"看得见的干净"买单
-
58%的内地消费者高度担忧超加工食品风险,92%会主动避免超加工食品; -
67%的消费者愿意为"清洁标签"食品支付溢价(中泰证券); -
超过六成年轻消费者,愿意为带"清洁标签"的产品支付高达30%的溢价(尼尔森IQ); -
"健康属性"已跃升为消费者选购零食的第四大考量维度,占比36.7%(《2026中国零食消费新趋势》白皮书)。
供给侧:冷链与中央厨房,让"新鲜"可以被规模化复制
过去,"短保"意味着走不远、容易坏、损耗高,是一门典型的"苦生意"。但今天,冷链物流网络与中央厨房代工体系已经相当成熟——一包保质期只有60天的鲜烤肉脯,可以在48小时内从中央工厂配送到千里之外的门店;数字化后台还能精准预测每个单店的补货量,把损耗控制在相对合理的区间。
需求往上走,供给能跟上,赛道自然就起来了。
表2 | 新鲜零食市场规模与增长预期
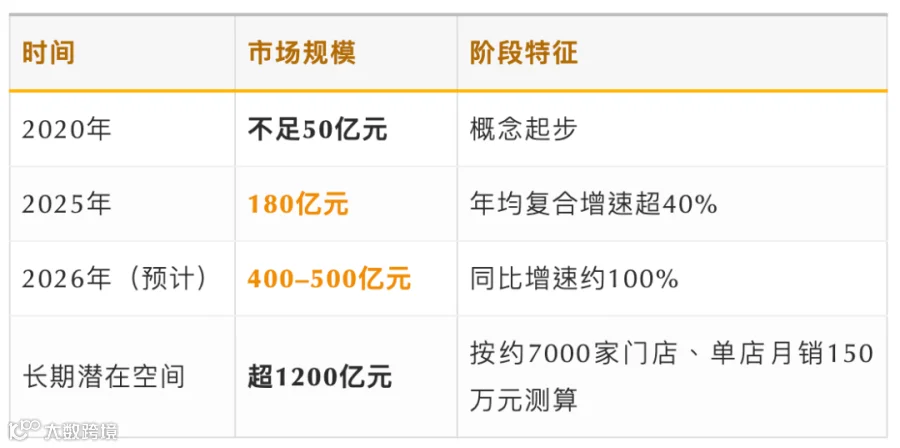
数据来源:浙商证券研报、长江证券测算
从不足50亿到180亿、再到预期400–500亿,五年多翻了七倍。一个增长曲线如此陡峭的赛道,几乎必然会被所有相邻业态盯上——便利店只是其中动作最快的那一个。
03"算一笔账:便利店盯上的,从来不只是"零食"
如果只把新鲜零食理解为"多卖几块钱的短保糕点",那就低估了它。对便利店而言,这门生意至少有三层价值。
第一层:毛利账——填补标品的毛利缺口
新鲜零食多以自有品牌落地,中间环节少,毛利空间显著高于标品。唐久便利的数据显示,其新鲜零食毛利率在35%以上,单品单店日均销售额可达传统标品的十倍以上。尼尔森IQ的调研也印证了这一点:便利店渠道中,鲜食类已占到整体销售额的约45%。
第二层:结构账——自有品牌带来的定价权
尼尔森IQ报告显示,2025年中国便利店自有品牌渗透率已达83%。以罗森为例,其单店通常提供1500–2500个SKU,自有品牌商品占整体的40%–50%,且由企业独立研发、享有定价权,是商品毛利率的主要来源。自有品牌做透,意味着便利店能从"替别人卖货"转向"自己定义商品"。
第三层:壁垒账——"标品谁都有,鲜食才有壁垒"
这才是便利店真正瞄准的东西。行业里有一句被反复引用的话:标品谁都有,鲜食才有壁垒。过去很长一段时间,便利店靠冷链供应链牢牢握住鲜食;但随着商超、社区超市、即时零售纷纷补齐自己的冷链基础,这道护城河正在变浅。便利店需要的,是一个能在原有供应链基础上规模化复刻的细分品类——新鲜零食,正好补上这个位置。
表3 | 标品 vs 传统包装零食 vs 新鲜零食:竞争力对比
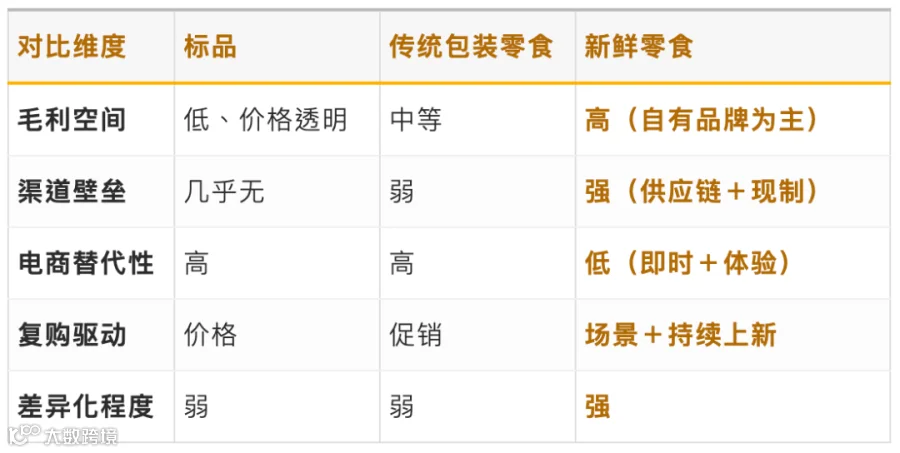
用一句话总结这一层:便利店做新鲜零食,短期是补毛利,长期是建壁垒。前者是"活得好"的问题,后者是"活得久"的问题。
04" 三条路径:日系、韩系、本土,各有一套"打法"
同样是做新鲜零食,不同基因的便利店,走的路子截然不同。理解这三条路径,也就理解了各自的能力边界。
表4 | 三大体系的布局逻辑对比
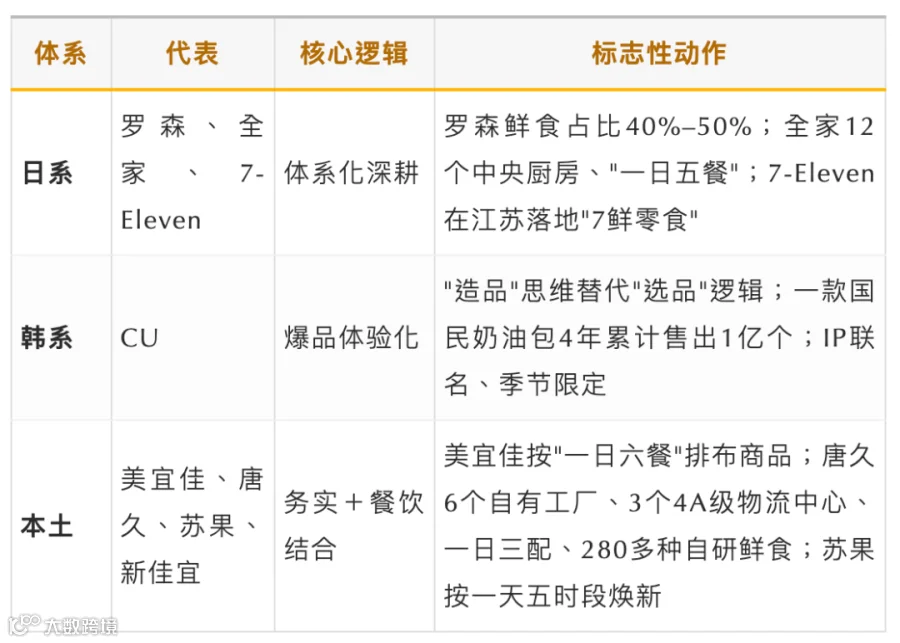
日系最早把鲜食逻辑植入运营体系,布局最成体系。罗森沿"区域合伙人+本地食品企业合作"的路径,在四川、华中快速迭代本土口味;全家走"本地研发+本地生产+本地配送",本地化原料采购占比超85%,围绕"一日五餐"把短保蛋糕、现烤面包重点排布在下午茶与加餐时段;7-Eleven则在江苏先试点"7鲜零食",主打"鲜选材、鲜制作、鲜上市",用华东成熟供应链打磨跑通后再向外复制。
韩系走的是"爆品驱动"的体验化路线,用单品心智撕开市场。CU擅长用"造品"思维替代"选品"逻辑,把新鲜零食与现制饮品、自助场景深度绑定,把"带走商品"变成"即时享用体验",再叠加IP联名与季节限定,把购买行为转化为尝鲜式消费。
本土品牌最务实。美宜佳在搭建标准化的新鲜零食运营模型,按"一日六餐"组织商品排布;山西唐久以自有工厂和物流中心为底座,把本地饮食文化融进烘焙与鲜食;苏果在南京完成一批门店焕新,按一天五个时段排布鲜食矩阵,用现烤蛋挞、果切、热饮的组合承接下午茶场景。
三种路径,三种节奏:日系重体系、韩系重爆品、本土重场景。本土品牌起步最晚、品控体系仍在完善中,但胜在响应快、下沉能力强,长期看反而更有想象空间。
05"四个"抄不走"的天然优势
比起专门店、量贩店和烘焙连锁,便利店做新鲜零食,有着别人难以复制的底子。
① 分钟级即时履约
便利店高密度覆盖商圈、社区与交通枢纽,消费者步行5–10分钟就能买到。这种分钟级履约能力,电商做不到,专门店也没有这么密的网点。
② 全时段场景联动
覆盖早中晚、下午茶与夜宵全时段。新鲜零食可与咖啡、饮料高频刚需品类绑定销售——一杯咖啡配一个短保蛋糕,靠高频带动低频,连带购买率远高于单一品类的专门店。
③ 存量客流的低获客成本
便利店靠香烟、饮用水、应急用品攒下了稳定的日常客流。新鲜零食不用从零引流,只需承接住到店顾客的增量需求,获客成本远低于独立开店。
④ 成熟鲜食体系的成本复用
依托已有的中央工厂与日配体系,新鲜零食可以共享产能、物流与品控,大幅降低初始投入与运营成本。这是独立新鲜零食品牌不具备的规模效应。
06"知易行难:三道坎,决定谁能笑到最后
优势归优势,但从行业整体看,新鲜零食是一条典型的"知易行难"的路。
第一道坎:损耗
行业数据显示,便利店鲜食损耗率高达8%–15%,而传统包装零食与量贩零食店的损耗水平仅为1%–3%。新鲜零食保质期多在3–7天,部分现制产品只有当日保质期,订货精准度直接决定品类盈亏。工作日与节假日的客流波动、天气影响,还会进一步放大库存管控的难度。
第二道坎:消费者心智
在消费者固有认知里,便利店是解决正餐、应急购物的场所,而不是购买优质休闲零食的首选渠道。再加上便利店货架空间有限,无法像专门店那样做全品类沉浸式展示,产品吸引力与转化效率天然受限。
第三道坎:同质化
行业里已有一个坦率的共识:很多企业的自有品牌存在相互模仿的情况,同质化突出。如果所有门店都挂着"新鲜"的招牌,这个标签本身就不再是任何一家的护城河。
参考一组对照:
全家把损耗率做到了3%,明显低于行业平均的6%–8%。它不是靠降价换客流,而是靠数据模型——把每款鲜食分时段销量与天气的关联全部纳入订货系统,每天自动调整。别人扔8%,它扔3%,这5个百分点就是利润。
07长期主义:从"便利生活保障者"到"即时生活管家"
新鲜零食想在便利店里长期流转、并成为真正的差异化优势,就不能停留在简单的"货品上架"。它需要把根扎稳,落到四件事上。
一是场景深化
结合便利店正在普及的"一日五餐"需求,向轻食化、代餐化渗透,分流部分休闲外卖需求,覆盖更多即时性消费场景。餐饮化、咖啡化、即食化,是未来几年便利店产品升级的主线。
二是门店分层,做到"千店千面"
结合区域城市特点与门店客群结构,落地分层运营体系,提升品类与场景的匹配度。核心不是"什么卖得好卖什么",而是"什么适合我卖什么"。
三是数智化能力
从选品、补货、动态定价到损耗控制,数据与AI正在改变便利店的成本结构。这可能是中小便利店企业过去十年里最好的"技术追赶窗口"。
四是把"商品力"当成分水岭
鲜食、自有品牌、本土化选品——每一件事都需要五年以上来沉淀know-how,没有捷径,也正是企业与同行拉开差距的关键。
表5 | 关于便利店与新鲜零食未来的几个基本判断

便利店集体加码新鲜零食,表面看是一次品类升级,本质上是一次身份的重构。
当"离你近"不再稀缺,"便利"本身被即时零售重新定义,便利店唯一还能守住的东西,就是那份即买即食的现场感与商品力。这条路注定不快——"短保"不赚"快钱",损耗、心智、同质化三道坎都需要时间去跨。
但方向已经清晰:只有从"便利生活保障者"成长为"即时生活管家",便利店才能真正摆脱标品优势被逐渐蚕食的现状,用新鲜零食重新搭起自己的品类护城河。
标品的战争已经结束,鲜食的战争才刚刚开始。
本文基于公开行业报告、券商研报及公开报道整理撰写,数据均标注来源,仅供行业交流参考,不构成任何投资建议。文中涉及企业案例均为公开信息,如有出入以企业官方披露为准。
中国副食流通协会总监联盟是首家国字号总监联盟。个人会员入会条件如下:1、在休闲食品企业任职;2、总监级岗位3年以上;3、负责全国业务工作;4、企业年销售额超过一亿。