


一、四大业务链条暗藏痛点,三类致命风险不容忽视
真实稽查案例警示
税务稽查重点线索,企业务必自查
-
海关报关数据与税务申报数据比对不一致; -
个人账户大额、高频收款,和平台订单数据不匹配; -
各大跨境平台(亚马逊、Temu、速卖通等)已向税局报送明细订单数据; -
物流补贴、政府补贴申报与税务申报存在差异; -
ERP 台账、聊天记录、内部业务凭证均可作为稽查取证材料。
二、多部门数据穿透监管,数据报送如何化解差异风险
数据差异产生的主要原因
数据差异处理建议
-
客观时间差、汇率差:准备完整情况说明,做好更正申报; -
因错误扣除平台费用导致收入少报:更正申报,按要求补税; -
主观故意隐瞒收入:极易触发稽查,风险极高。
三、四大跨境电商核心政策,读懂才能用好政策红利
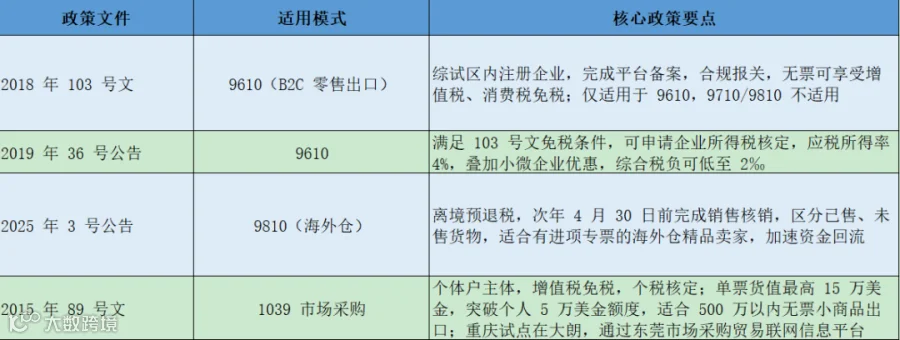
四、全链条财税合规实操落地要点
1、 采购环节:合规从源头抓起
-
有票采购(用于退税):签订采购合同,对公付款,取得专票,发票品名规格和报关单匹配; -
无票采购:仅限 9610、1039 监管模式;留存采购合同、入库单、付款记录佐证业务真实性;完成综试区 / 市场采购平台备案;
2、 报关与货代选择,拒绝买单出口、双清包税:
3、 经营主体:尽量做到开店、报关、收款、纳税主体统一
4、收入与账务核算口径:收入优先和平台报送口径保持一致,采用权责发生制,退款冲减当期收入;汇率选定后不得随意变更。
-
退税业务(0110/9710/9810):报关单、进项专票为核心凭证; -
免税业务(9610/1039):订单、物流、收款、报关四单匹配; -
所得税全额申报平台 GMV,佣金、广告费、海外仓租金等境外成本,留存完整账单凭证依法税前扣除。
5、 外汇收汇合规
-
9810 允许报关金额与实际收汇存在合理差异,留存情况说明; -
1039 个体户模式政策允许个人收汇。
6、各模式退税实操重点
五、出口模式怎么选?不同业务匹配最优方案
-
9610 B2C 直邮:适合小包直邮、轻资产不压库存,综试区内企业,解决无票小包出口;单票货值 5000 元以内,可享受无票免税 + 所得税核定。 -
9710 B2B 线上:阿里等线上 B 端订单,必须取得增值税专票做退税,无票不能享受免税政策。 -
9810 海外仓:批量备货海外仓,精品模式,供应商可开具专票,追求资金快速回流;财税、关务管理要求高。 -
1039 市场采购:个体户主体,年出口 500 万以内,大量无票小商品,想要简化通关,可个人收汇。 -
多主体归集架构(赛维模式):适合大规模店群企业,搭建境内贸易公司、境外香港公司、运营公司,ODI 备案做实境外主体,关联交易定价公允,实现资金与数据闭环。
六、跨境电商合规落地思路:从被动稽查转向主动风控
四大红线绝对不能碰
-
主体违规:恶意拆分主体、店铺与收款主体混乱,公私混同; -
业务违规:买单出口、双清包税、仿牌、供应链不合规; -
财务违规:两套账、账外循环、收入体外流转; -
税务违规:虚假申报、滥用税收优惠;忽视海外 VAT、关税等境外税务义务; -
风控缺失:不做自查、没有数据比对预警,没有稽查应对预案。
落地实施路径:底层逻辑必须是业务真实、链路闭环、数据一致。
-
梳理主体,明确报关、纳税、申报主体权责; -
规范业务端报关、供应链,实现六流合一; -
财务摒弃两套账,做到账实相符; -
适配业务场景选择出口模式,匹配对应税收政策,不盲目套用政策; -
分层推进风险处置:优先整改高风险业务,新业务严格合规;历史遗留问题主动和主管税务机关沟通,不要放任风险持续累积; -
建立常态化风控,定期自查数据差异,留存完整单证档案,做好稽查应对预案。