

Puzzle益智解谜游戏,向来以三消、方块、数独、找茬等轻玩法为主。
规则直观、上手快,整体研发和用户获取门槛也低于SLG、RPG等重度品类。
因此,这类产品越容易扎堆,买量竞争反而越激烈。
这次还是我用AppGrowing跑了一组近30天的行业数据后,发现Puzzle实际更卷。
统计周期内(2026-08-12 ~ 2026-09-10),共监测到:
7,248款在投产品,1,150,559条投放素材。
平均下来,每款产品对应约158.7条素材。这还只是平均数。
如果继续往头部产品、玩法、人群和媒体里面拆的话,会发现Puzzle早就不是一个“做个小游戏就能买量”的简单赛道了。

可以感受一下整个行业的量级
一、7,248款产品在投,Puzzle已经是一个高度拥挤的市场
近30天有7,248款Puzzle产品被监测到投放,至少说明Puzzle的产品供给非常充足。
Block Puzzle、Match-3、Merge、Sudoku、Tile Match、Sorting、Screw、Hidden Object、Brain Test等等
现在成熟玩法很多,也能够快速进入市场的团队很多,不过这并不代表每款产品都能获得足够的注意力。
Puzzle的玩法通常比较直观,这是Puzzle容易买量的优势,也是最容易同质化的地方。
同样的素材方式“摆放方块、移动螺丝或者整理物品”, 用户可能已经在不同广告里看过几十遍。
因此,新产品面对的问题是:
“用户为什么要点你的,而不是另一款看起来差不多的产品?”
玩法门槛不高,反而把竞争压力推向了素材和增长端。
二、产品很分散,但高强度买量正在向头部集中
从单款产品的素材占比来看,Puzzle并不是一个被少数超级产品完全垄断的市场。
素材量第一的产品,占整个品类素材量的6.1%。
TOP3产品合计占13.7%,TOP10产品合计占24.0%。
素材量排名前30的产品,一共贡献了383,880条素材,占整个Puzzle品类素材量的33.4%。
而这Top30款产品,只占7,248款在投产品的约0.4%。
也就是说:
不到千分之五的产品,贡献了行业三分之一的素材。

Puzzle行业目前呈现出一个很明显的结构:
大量团队可以做出一款Puzzle产品,但能够长期生产素材、不断测试表达、覆盖多个媒体的团队,依然只是少数。
今天的Puzzle赛道,真正的门槛可能已经不只是研发了。
还包括:素材产能、投放能力、媒体配置能力,以及数据反馈的速度。
如果只看应用商店分类,Block、Merge、三消、数独、排序、找茬,都可以被归到Puzzle。
在TOP30产品中,至少可以拆出11个主要玩法方向。
其中:
-
方块消除有4款; -
三消有4款; -
合成、数独、瓷砖匹配、脑洞解谜各有2款; -
排序、寻物/找茬、螺丝/拉针、停车/逃脱等玩法也有代表产品。
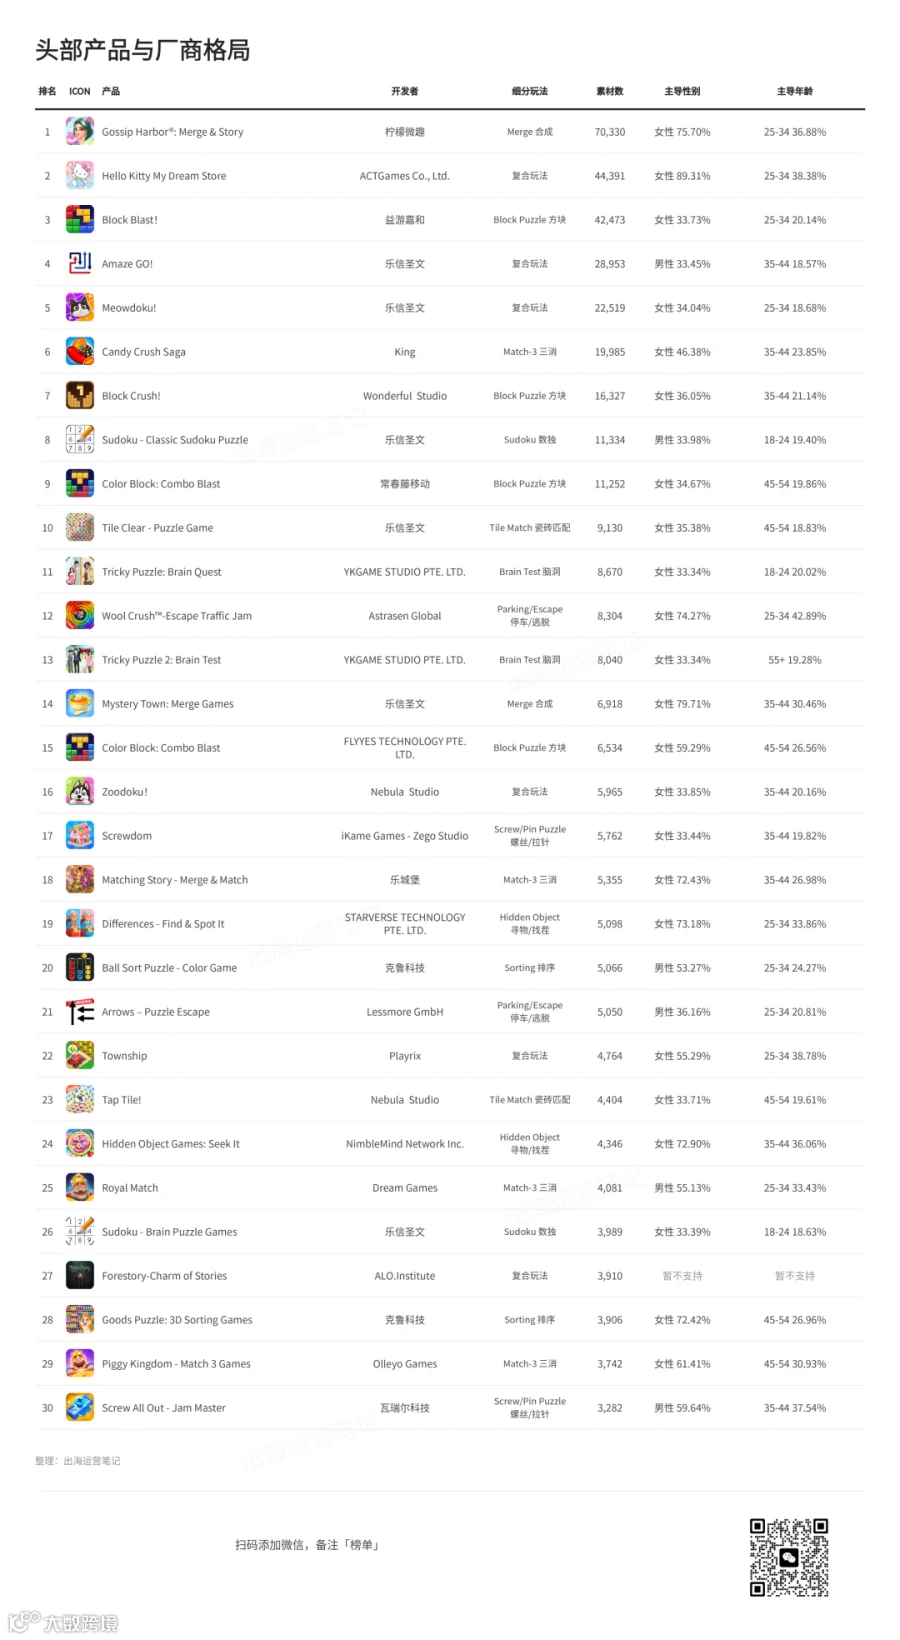
【TOP30玩法分类图】
合成:依赖角色、剧情、装修改造、资源选择和人物关系。
为了不断制造新的点击理由,它需要持续更换故事和情绪包装,素材需求量更大。
方块消除和排序的玩法更加直观。
用户几秒钟就能看懂操作和结果。一旦找到一个有效的玩法演示结构,就更容易更换关卡、文案和尺寸后继续做分发。
所以,同样Puzzle类的素材方向是:
靠剧情吸引用户的产品,要多换故事、多试情节,看看用户愿意为哪一段停下来;靠玩法吸引用户的产品,一旦发现某种关卡演示能吸引人,就可以沿着这个思路,换关卡、换难度、换画面,继续做素材。
做合成的团队拿排序当素材产能标杆,或者做数独的团队照搬剧情三消的素材结构,都可能得出错误结论。
因此分析Puzzle之前,必须先想明白:我们做的究竟是哪一种Puzzle产品?
三、Puzzle抢的,可能主要是成年人的碎片时间
Puzzle的人群数据也和很多人的直觉不太一样。
TOP30产品中,年龄结构更加明显:
25—34岁主导10款;
35—44岁主导9款;
45—54岁主导6款;
18—24岁主导只有3款。
25—54岁主导产品合计达到25款,占TOP30的83.3%。
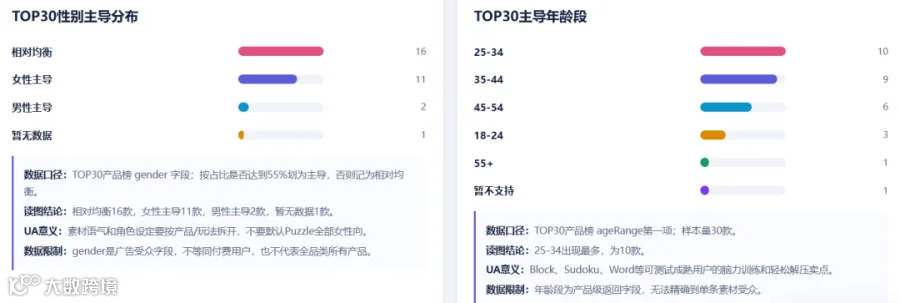
【TOP30性别分布+年龄分布】
Puzzle不能简单按“女性向”或“泛休闲”一刀切。不同玩法的主导受众差异会影响素材的开场语气:女性占优的合成/剧情产品更适合故事困境、装修改造、角色关系;
男性或相对均衡的逻辑/方块产品更适合挑战、分数、效率和脑力证明。
年龄段也会影响节奏。成熟用户更吃清晰规则、低噪音反馈和“放松但有挑战”的承诺;年轻用户更容易接受反转、夸张失败和短视频化冲突。
就如某读者所说:

不同玩法,对应的其实是不同需求。
Merge和剧情三消提供的是情绪陪伴。
Block和Brain Test提供的是挑战感。
Sorting和Tile Match提供的是解压和秩序感。
Sudoku提供的是脑力训练和长期习惯。
从这个角度看,Puzzle不是简单地卖一种玩法,而是在用不同玩法,切成年人的不同碎片化场景。
四、素材卖的也不只是玩法,而是“玩这款游戏的理由”
报告中的一条《Block Blast!》素材很有代表性。
这是一条15秒TikTok信息流素材,近30天持续投放,并关联到407条广告。
素材使用的文案大意是:
“有些游戏让你放松,这款游戏会重新连接你的神经通路。”
【素材案例:Block Blast!15秒素材】
这条是TikTok信息流素材,关联广告407条。
这条素材值得看的地方,不只是它展示了方块玩法。
是把一款普通的方块游戏,包装成了“放松+脑力训练”。
用户点击的理由,从“这个游戏怎么玩”,变成了:“它可能让我放松,同时感觉自己在锻炼大脑。”
玩法可能没有发生变化,但团队可以不断更换玩法外面的用户承诺:
解压;
脑力训练;
智商挑战;
强迫症满足;
差一步成功;
只有少数人能够通关。
大家卖的是同一种操作,却在争夺不同的用户情绪。
五、纯玩法素材没有过时,反而还是行业基本盘
在报告筛选的20条近期活跃新素材中:
纯玩法演示命中8次;
智商挑战或解压命中5次;
剧情危机或角色救援命中1次。
这20条是按照“近期上线、仍在活跃、关联广告数和媒体覆盖量”条件筛选出来的观察样本。
纯玩法演示依然是Puzzle素材最稳定的底层结构。
以《Candy Crush Saga》的一条素材为例。
这是一条59秒视频素材,持续投放23天,关联广告数达到500条,覆盖AdMob、Unity Ads和YouTube。
同时适配激励广告、插屏和视频贴片。
【素材案例:Candy Crush Saga 59秒纯玩法素材】
素材表达上直接进入玩法的开场;连续消除或者道具触发,一次明显的连锁反馈然后结尾下载或下一关引导。
这类素材没有复杂的理解门槛。
用户打开以后,马上知道:
方块怎么消除;道具什么时候触发;完成以后会出现什么反馈。
它的价值是玩法结构足够清楚,可以被放进多个媒体和广告版位里继续使用。
这也是经典Puzzle产品的一项优势:玩法已经被用户教育过,素材不需要重新解释规则,只需要把反馈做得更爽。
六、另一类Puzzle,已经越来越像内容产品
与纯玩法素材相比,《Royal Match》代表的是另一套思路。
报告中的这条素材时长59秒,持续投放24天,关联广告数为340条。
它覆盖AdMob、Unity Ads、YouTube和Kwai,并适配激励广告、插屏、视频贴片、横幅和信息流等多种形式。
素材结构是:
先展示角色困境或故事悬念,再把解决问题的过程交给三消玩法。
【素材案例:Royal Match剧情危机+三消素材】
角色陷入困境,制造接下来怎么办的悬念
画面转入三消玩法,告诉用户可以通过操作解决问题。
用户想继续看的,是角色能不能获救、危机能不能解决、后面还会发生什么。
Puzzle在这里更像一个内容入口:剧情负责让用户停下来,玩法负责让用户参与进去。
所以,同样是三消:
Candy Crush更强调玩法、连锁消除和即时反馈;
Royal Match则可以在玩法外面增加角色、危机和故事悬念。
二者虽然属于相近玩法,但素材逻辑并不相同。
七、TikTok和广告联盟,正在形成两种不同的素材环境
从媒体素材量来看,TikTok排名第一,达到406,158条,占30天Puzzle素材量的35.3%。
但TikTok监测到的相关产品只有372款。
相比之下:
AdMob覆盖4,499款产品;
YouTube覆盖3,741款;
Unity Ads覆盖2,350款;
AppLovin覆盖2,220款。
同一素材可能覆盖多个媒体,这些数据不能直接理解成预算占比。
但产品覆盖和素材量的反差,仍然可以帮助我们理解不同媒体的角色。
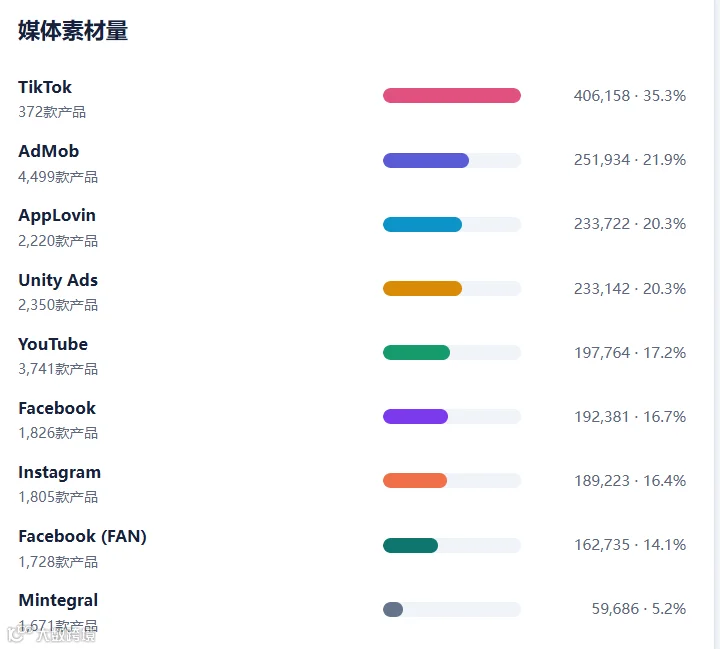
TikTok覆盖的产品相对少,但素材量非常高。
想在TikTok获得用户注意力,团队需要不断更换开场、文案、节奏和视觉表达。
AdMob、Unity Ads和AppLovin覆盖的产品更多,更像规模化玩法分发玩法,在这些渠道里,素材需要更快讲清楚操作,并适配激励广告、插屏和视频贴片。
广告联盟更考验玩法演示和多版位适配。
报告中的《Tidy Out: Cozy Decor》就是一个适合广告联盟环境的例子。
其中一条14秒素材,持续投放27天,关联广告数达到500条,覆盖AppLovin、Mintegral和Vungle,主要用于激励广告。
【素材案例:Tidy Out: Cozy Decor 14秒解压素材】
用户能快速看懂的整理或移动操作;
从混乱到整齐的关键反馈;
最终完成状态。
这类素材不需要长剧情。
它的核心就是让用户迅速获得“我也想把它整理好”的冲动。
一个清晰的操作,加上一次完整的解压反馈,就可以支撑素材在多个广告联盟中继续分发。
表面上,大家做的是三消、方块、数独、排序和找茬。
但真正的竞争发生在玩法之外。
同一种玩法能不能翻译成不同的用户需求?同一个创意能不能适配不同媒体?
一条素材能不能同时满足“看得懂、反馈爽、想试玩”?
这决定一款Puzzle产品能不能长期留在买量市场里。
上线以后,是否具备持续生产素材的能力;素材跑出去以后,能不能快速判断哪些方向值得继续;
找到有效结构以后,能不能扩展到更多媒体、国家和用户人群。
如何让一款并不新鲜的游戏,持续获得新的用户。
这才是7,248款在投产品和115万条素材背后,值得继续追问的问题。
这也是我们借助AppGrowing做这次分析的出发点:从产品、投放和素材数据中,找到值得进一步验证的增长思路。
统计周期:2026年8月12日至9月10日。
筛选范围:游戏类、益智解谜品类。
最后关于产品《Color Block: Combo Blast》在之前的女性向榜单和本次Puzzle榜单女性用户占比不同的说明:
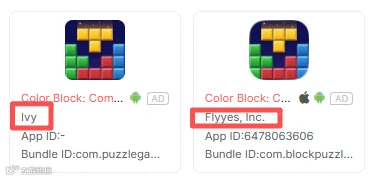
核对后发现,这次差异出在同名产品的开发者归属上。
《Color Block: Combo Blast》在数据中有两条同名记录:一条开发者为Ivy(常春藤移动),女性占比为34.67%;另一条开发者为FLYYES TECHNOLOGY PTE. LTD.,女性占比为59.29%。
整理女性向榜单时,误将FLYYES这条记录的开发者标成了常春藤移动,因此看起来像是“同一产品在两张榜单中的女性占比差异很大”的误会。
-END-
如需获取详细报告,请扫码添加好友或加微信(备注):Hiabac

我扒了 224 款女性向游戏的投放数据:真正的主力是 55 岁以上的阿姨

AppGrowing 全球素材情报工具:看全球素材,看竞品投放,看广告趋势。
<扫码添加微信,申请免费试用:Hiabac>
