


AI+材料落地金属增材制造:创材深造近亿元A+轮,打响「配方权」争夺战
——当AI4S从“模型竞争”卷到“基础设施竞争”,谁掌握可训练的高维物理实验数据,谁就握紧下一代增材专用合金的定义权
2026年9月16日,金属AI材料企业创材深造(Deep Material)官宣近亿元A+轮融资——老股东源码资本追投,并与新股东金雨茂物联合领投,亿宸资本等跟投。在AI for Science热度阶段性退潮的当下,单看“AI研发新材料”已经很难让人兴奋;但若把镜头对准金属增材制造(金属3D打印)这一细分赛道,这笔资金的去向暴露了行业真正的转向:竞争正式进入“材料数据主权”阶段。
安徽增材制造科技基于公开资料,拆解底层技术突破、解析产业链真实格局、前瞻商业化落地场景,力求为从业者、研发与决策者提供一份可参考的前沿风向标。
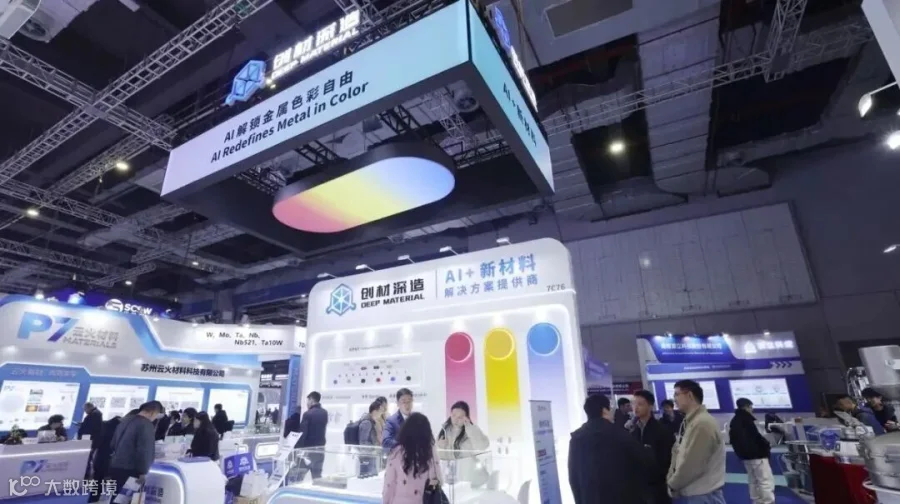
一、一笔近亿元融资,看清新材料研发正在发生什么
把融资事实与资金投向整理如下,产业信号清晰可见:
时间/轮次:2026年9月,A+轮(近亿元)
投资方:源码资本(老股东追投)+ 金雨茂物(新股东)联合领投,亿宸资本等跟投
资金投向:M-Loop智能系统持续研发、M-Lab高通量实验平台复制扩产、M-Data高质量数据集积累、OPL分布式自驱实验室网络建设、顶尖复合型人才引进
公司基本面:成立于2021年,总部位于天津市南开区;创始人王轩泽毕业于上海交通大学人工智能方向,成长于材料世家;自研高通量设备、组建自动化实验室M-Lab,已迭代至3.0版本
值得注意的不是“又一家AI公司融到钱”,而是资金投向高度一致地指向基础设施——自研高通量实验室、闭源数据集、Agent调度中枢。用创始人王轩泽的话讲:“材料研发不是做个模型就能一蹴而就,它的难度在于数据闭环和产业落地。”
这正是当下AI4S行业最关键的转向:从“模型能力”卷到“产业落地”,再进一步卷到基础设施竞争。模型越来越易得,而包含实验条件、过程参数、失败结果与工艺反馈的高维真实科学数据,正成为最稀缺的资源。
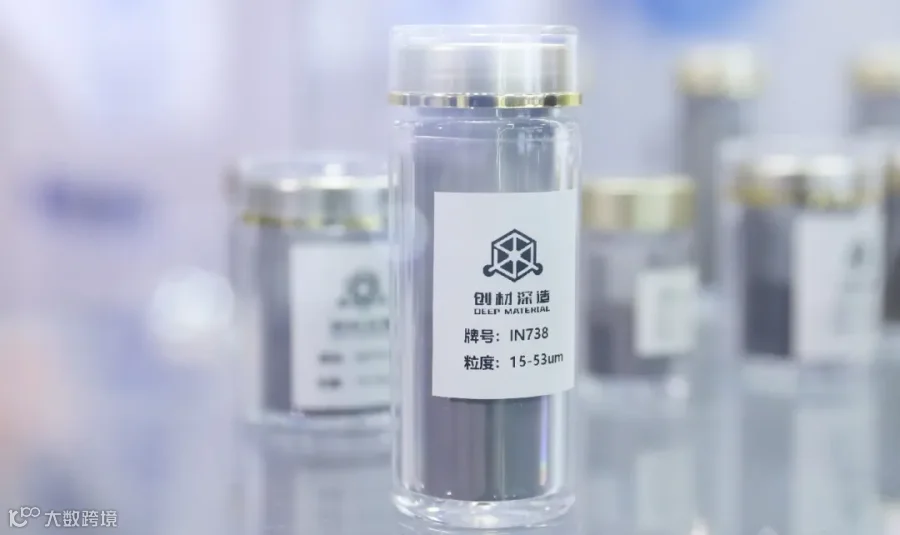
二、增材制造的「材料之困」:瓶颈在粉体,不在设备
要理解创材深造这件事的产业价值,必须先扒开金属增材制造长期被忽视的底层痛点。
行业舆论总把聚光灯打在设备上——多激光器联动、大幅面成形、打印速度。但真正挡在“从样件到批量”之间的,是材料与工艺的耦合问题:
工艺窗口极窄。以激光粉末床熔融(LPBF/SLM)为例,激光功率、扫描速度、层厚、扫描策略任何一项偏移,都会改变熔池稳定性,诱发未熔合、钥匙孔气孔、热裂纹。同一台设备、同一批粉末、同一组参数,仍会因“飞溅”和“激光阴影”产生质量波动——所谓“variability问题”,是金属AM量产认证的核心障碍。
缺陷谱系复杂。镍基高温合金打印要同时对抗裂纹、孔隙、残余应力、各向异性、表面粗糙度。产业方工程复盘一致指出:只有把合金和工艺锁死在一个经过鉴定的窗口内,才能稳定出货;换一个参数,熔池稳定性、析出相、疲劳起裂点全变。
粉末批次一致性是隐性天花板。气雾化粉末内部包裹的气体孔比等离子旋转电极粉末更难消除;而不同批次粉末的粒径分布、球形度、氧含量差异,直接放大了“件件不同”的风险。
后处理吞掉约四成成本。多家机构测算,热处理、热等静压、支撑去除、表面处理等后处理工序,占金属AM制件总成本的40%量级;而打印专用金属粉末均价虽较2020年明显下降,高端粉体仍依赖进口。
一句话:金属增材制造的瓶颈,是“给定一台好设备,如何稳定地用一种新合金打印出合格零件”——这本质是一道材料配方与工艺窗口的联合优化题,而不是设备题。
这也解释了为什么“AI+材料”在增材制造里不是锦上添花,而是刚需。谁能同时优化“性能—可打印性—成本”三个目标,谁就拿到了这一细分赛道的“配方权”。

三、创材深造的四块底牌,与增材制造的因果链
公司披露的M体系由四块构成,落到增材制造场景,权重各不相同:
M-Cortex(材料垂类大模型+Agent)——研发调度中枢。通用大模型强在通识,弱在材料研发的因果推理与外推泛化。创材深造用自研全流程多模态实验数据训练垂类模型,让它基于文献、历史数据与Know-how自动生成科学假设、候选配方与“研发剧本”,再协同算法筛选、调度实验、根据反馈重写策略。对增材制造而言,它要解决的是“给定性能需求,反向推出可打印的合金成分区间与工艺窗口”这一反向设计难题。
M-Science(工具算法+专用小模型)——补DFT的盲区。以DFT为代表的小尺度算法在原子相互作用上成熟,但面对介观—宏观尺度的金相组织、热应力、熔池动力学会受计算规模与混沌效应限制而失效。而宏观材料的“可打印性”恰恰落在这一尺度。创材深造的差异化在于:大尺度算法高度依赖真实实验数据——这正是它拥有数据闭环的直接回报。
M-Lab 3.0(高通量自动化闭环)——最硬的门槛。自2021年起自研设备,已迭代至3.0。已核实的关键数据:
单条原始数据维度400+,存储规模超10GB
单条数据成本从传统模式的数万元降至数百元
实验数据生产效率提升数百倍
高通量3D打印设备一次可混合4种粉末,生成160种不同配比的力学性能样件,粉末消耗大幅降低,单样测试周期从100分钟压缩至12-25分钟
机械臂自动取放节拍仅10秒/样,柔性样品台可批处理100+样品,室温测试效率高达600样/天
这套闭源、高维、带失败结果的真实数据,是训练“可打印性预测模型”的燃料。M-Lab整体方案已被国内外高校与科研院所采购;公司计划借A+轮复制扩产、部署5–10条新实验线。
M-Data(适配AI的数据集)——效果差距的最大来源。传统材料数据多为“知识型”:维度低、一致性差、数量少、且几乎只记成功。M-Data当前超10万条,格式统一、覆盖实验全过程与失败结果。对增材制造来说,“失败数据”尤其值钱——裂纹、孔隙、变形样本,正是训练缺陷预测与工艺窗口判定的关键负样本。
落到增材制造的因果链是:M-Lab产生高维带标签的“合金—工艺—缺陷—性能”数据 → M-Data沉淀 → M-Science训练可打印性模型 → M-Cortex反向生成配方与工艺窗口 → 实验验证并反哺。这恰好对症第二节列的四类痛点。
【企业披露】 可将特定新材料小样研发及测试验证周期从传统5–10年压缩至2–3个月,研发成本降至传统路径的约1/10;公司已发布近20款全新高性能材料,多款实现量产落地,相关材料完成CNAS检测与下游客户验证。
四、产业链真实格局:三层玩家,卡点各异
把视野拉到整个“AI+材料”赛道,格局已清晰分三层:
科学计算底座型(深势科技、深度原理):以第一性原理/多尺度仿真+科学大模型提供“算”的能力,偏成分—性能预测,需真实数据补“可打印性”。
高通量闭环型(创材深造、开物纪):自建自动化实验闭环,数据+算法+实验一体,直接产出“可制造”的合金与工艺,最贴近AM落地。
海外“AI科学工厂”型(Lila Sciences、Periodic Labs):资本密集、自动化实验室昼夜运行,专注特种/国防合金,资本量级更大。
几个客观判断,剥离噪音:
“模型强”不等于“产业强”。科学计算型玩家在泛材料场景体量更大,但金属宏观材料的“可打印性”必须靠真实实验数据,不是纯仿真能补的——这也正是创材深造“自己建实验室”被反复追问的原因。
闭环是壁垒,也可能是孤岛。闭源数据带来先发优势,但也意味着跨机构数据难以互通;公司提出“联邦实验室”与OPL方向,本质是试图把数据壁垒转化为标准与网络壁垒。
重资产有门槛也有护城河。高通量实验室是资本开支密集项,复制扩产需要真金白银(本轮即用于此),这反而筛掉了只做SaaS模型的轻玩家。
传统金属粉末厂商的优势在量产与供应链,短板是新材料配方迭代仍依赖工程师经验,AI多作工艺优化辅助——属于“科学计算/闭环”两类玩家的上游协同方,而非同一竞争层。
五、商业化落地:哪些零件会先被AI材料「重做一遍」
创材深造已披露的落地合作,几乎都指向高价值、小批量、强定制的增材制造友好场景:
3C外观件:可阳极氧化铝合金外观件、超高强韧不锈钢/钛合金连接件——消费电子对质感、强度、减重同时敏感,是AM钛/铝件的天然落地场;
商业航天:高温合金发动机喷管、高强铝支撑结构件——航天件复杂、批量小、对轻量化与可靠性要求极高;
可控核聚变:难熔高熵合金第一壁、低活化钢包层——极端服役环境,传统合金几乎无解,是“许愿式研发”最有价值的目标;
高端模具:轮胎模具、钛合金打击面、壳体、配重块、耐热插片、低品位原矿制高性能钛合金——覆盖“性能极限件”与“降本件”两端。
交付形态包括材料配方、工艺窗口、金属制件与样件、应用验证结果及长期供应/授权。其中“工艺窗口”四个字,正是第二节痛点的直接回应——客户拿到的不是一份成分表,而是一套“能稳定打印出来”的工艺包。
判断:最先规模化的不是“大而全”的通用件,而是单价高、失效代价大、传统研发周期长的功能件。AI材料的商业化,会沿着“贵且难→贵但可行→普惠”的路径下沉。
但需冷静看待:实验室的“可打印”与工厂的“可量产”之间存在工程鸿沟。粉末的工业化制备、打印设备的多样性、后处理工艺的一致性,以及航空航天领域的材料认证周期,都是AI无法绕过的工程门槛。AI可以压缩“发现”阶段的时间,但“认证”阶段的工程严谨性不可替代。
六、政策与标准:从「卖铲子」到「下场挖矿」的制度底座
政策端正在把AI+材料从“可选项”变成“必选项”:
国家层面:国务院《关于深入实施“人工智能+”行动的意见》(国发〔2025〕11号)明确,到2027年新一代智能终端、智能体等应用普及率超70%,2030年超90%;并将“人工智能+科学技术”列为六大重点行动之首,强调科学大模型、高质量科学数据集、重大科技基础设施智能化。
地方层面:北京“十五五”高精尖规划提出“人工智能新材料”新范式;上海“十五五”战略性新兴产业发展规划明确开发合金等领域垂类模型——“合金”被点名。
标准侧:国家标准GB/T 45867-2025《增材制造 钴基合金与不锈钢异种金属一体化成形技术规范》已于2025年11月1日实施,标志增材制造工艺标准化提速;而“粉末批次一致性”“工艺窗口鉴定”仍是待补的标准空白——谁先沉淀数据,谁就有机会参与标准制定。
一个被低估的信号:政策鼓励的“中试基地”与创材深造的OPL/联邦实验室思路高度同构。未来这一细分赛道的竞争,会下沉到“谁能把实验数据变成可复用的行业基础设施”。
七、给从业者的三个判断
判断一:「许愿式研发」是终局愿景,不是当下现实。
把“2–3个月”理解为特定材料/场景下的已实现周期更稳妥;RSI具身材料科学家是路线图,不是已交付品。评估项目落地能力,应以CNAS检测报告、下游客户实测验证结果为准。
判断二:真正的护城河是「数据×实验」闭环,不是大模型本身。
通用大模型能力在商品化,材料垂类模型的差异化完全取决于训练数据的维度、一致性与是否含失败样本。轻资产“只做模型”的玩家,长期会被有闭环数据的公司反超。
判断三:增材制造的AI材料机会,在「工艺窗口」而非「成分表」。
给客户一份成分很容易,给出一份“可在某型号设备上稳定打印、通过疲劳/腐蚀验证”的工艺包才是壁垒。建议把KPI从“发现多少新成分”改为“多少配方完成了可制造性验证”。
结语:创造权正在转移,但路要一步步走
材料是人类改造世界的底层代码。数千年来,一种新材料从想象到现实,要穿越漫长的试错迷雾。AI正在把这条路“修”出来——但修路的过程,依然依赖真实的实验、真实的数据和真实的工厂。
创材深造的A+轮,与其说是“又一家AI公司融资”,不如说是AI+材料在增材制造细分赛道的一次基础设施注资。当“实验室可行”与“工厂可造”的鸿沟被数据闭环填平,材料创新的创造权,才会真正从少数机构,转移到每一个被真实问题驱动的创造者手中。
下一座里程碑,不是模型参数,而是你手里那台3D打印机,能否稳定吐出第一种“由AI设计、经AI验证”的合金零件。
参考来源(公开资料)
科创板日报/财联社:《创材深造完成A+轮近亿元融资》(2026-09-16)
国务院:《关于深入实施“人工智能+”行动的意见》(国发〔2025〕11号)
全国标准信息公共服务平台:GB/T 45867-2025《增材制造 钴基合金与不锈钢异种金属一体化成形技术规范》
创材深造CEO王轩泽清华论坛报告(2026-06)
创材深造CEO王轩泽WAIC报告(2026-07)
本文为安徽增材制造科技产业原创分析,基于公开资料整理,不构成任何投资建议。文中企业相关数据、技术描述以企业官方披露、权威媒体原始报道为准。
#AI4S #AI加增材制造 #金属3D打印 #材料数据主权 #高通量实验 #创材深造 #专用合金 #工艺窗口 #基础设施竞争 #未来智造#安徽增材制造科技
