热门财税资讯为什么总收不到?
微信推送规则变更,点击顶部蓝字“擎天全税通”进入公众号主页,点击右上角“…”,将“擎天全税通”设为星标⭐️。
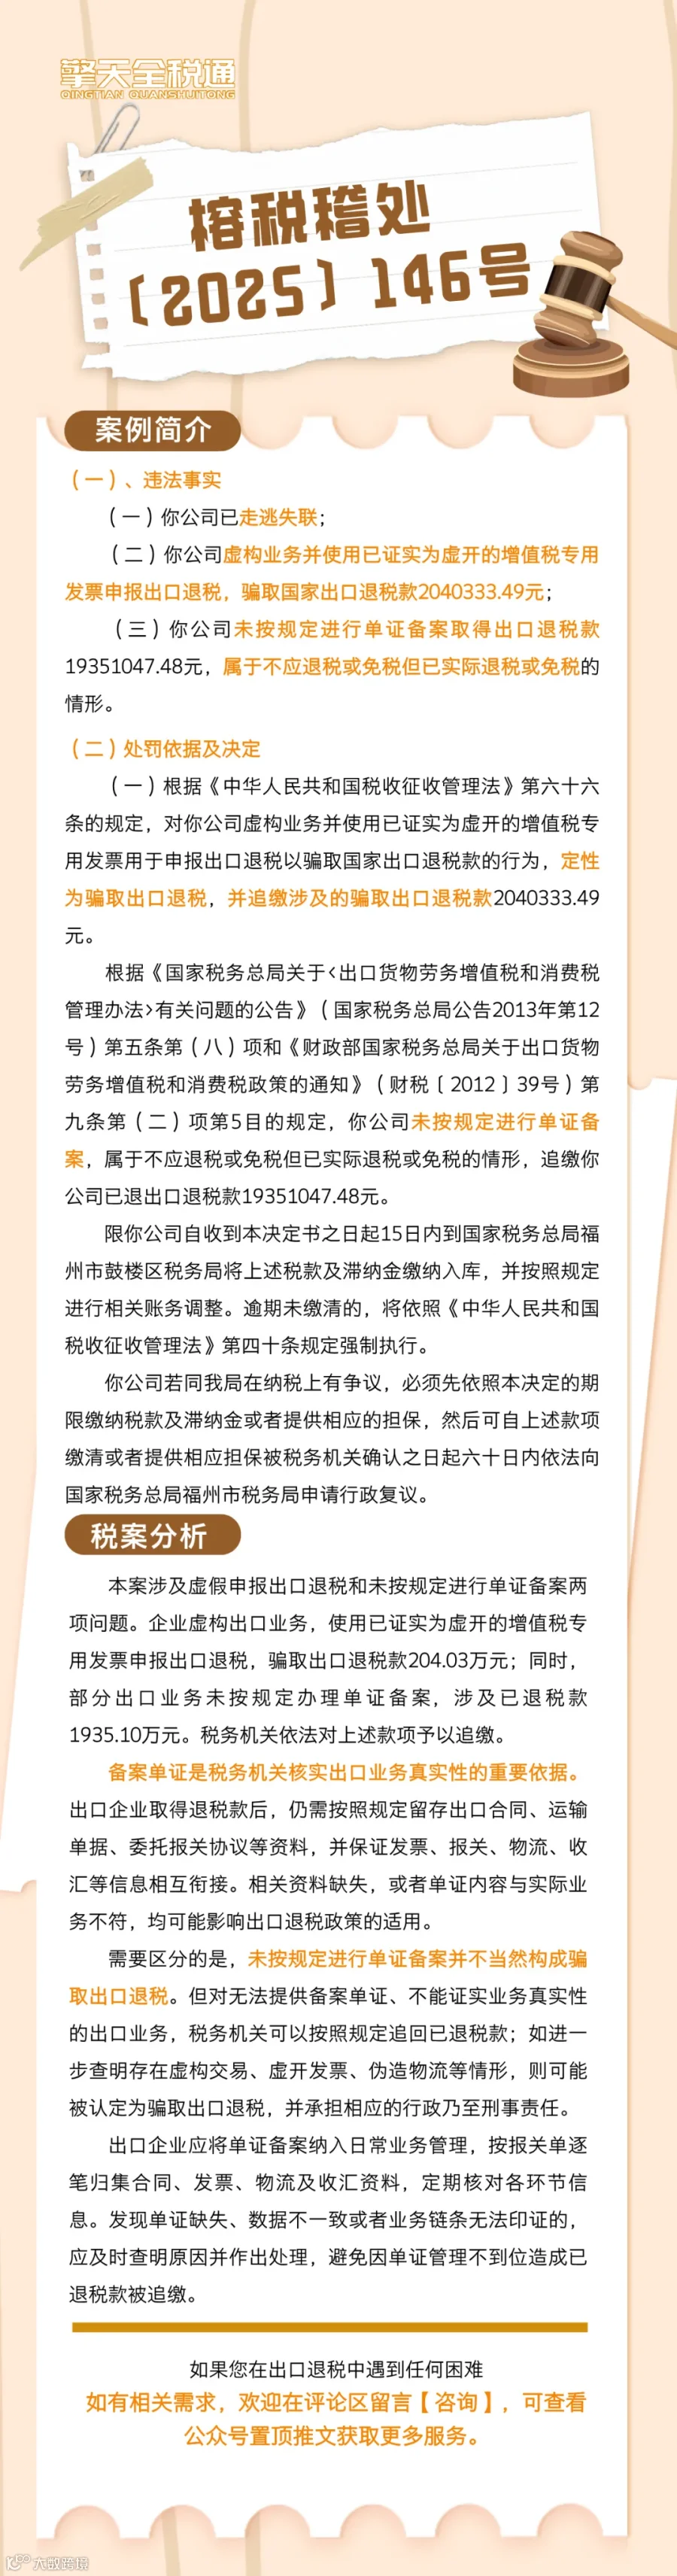
榕税稽处〔2025〕146号
你(单位)存在违法事实及处罚决定如下:
违法事实:
(一)你公司已走逃失联;
(二)你公司虚构业务并使用已证实为虚开的增值税专用发票申报出口退税,骗取国家出口退税款2040333.49元;
(三)你公司未按规定进行单证备案取得出口退税款19351047.48元,属于不应退税或免税但已实际退税或免税的情形。
处罚依据及决定:
(一)根据《中华人民共和国税收征收管理法》第六十六条的规定,对你公司虚构业务并使用已证实为虚开的增值税专用发票用于申报出口退税以骗取国家出口退税款的行为,定性为骗取出口退税,并追缴涉及的骗取出口退税款2040333.49元。
根据《国家税务总局关于<出口货物劳务增值税和消费税管理办法>有关问题的公告》(国家税务总局公告2013年第12号)第五条第(八)项和《财政部国家税务总局关于出口货物劳务增值税和消费税政策的通知》(财税〔2012〕39号)第九条第(二)项第5目的规定,你公司未按规定进行单证备案,属于不应退税或免税但已实际退税或免税的情形,追缴你公司已退出口退税款19351047.48元。
限你公司自收到本决定书之日起15日内到国家税务总局福州市鼓楼区税务局将上述税款及滞纳金缴纳入库,并按照规定进行相关账务调整。逾期未缴清的,将依照《中华人民共和国税收征收管理法》第四十条规定强制执行。
你公司若同我局在纳税上有争议,必须先依照本决定的期限缴纳税款及滞纳金或者提供相应的担保,然后可自上述款项缴清或者提供相应担保被税务机关确认之日起六十日内依法向国家税务总局福州市税务局申请行政复议。

税案分析
本案涉及虚假申报出口退税和未按规定进行单证备案两项问题。企业虚构出口业务,使用已证实为虚开的增值税专用发票申报出口退税,骗取出口退税款204.03万元;同时,部分出口业务未按规定办理单证备案,涉及已退税款1935.10万元。税务机关依法对上述款项予以追缴。
备案单证是税务机关核实出口业务真实性的重要依据。出口企业取得退税款后,仍需按照规定留存出口合同、运输单据、委托报关协议等资料,并保证发票、报关、物流、收汇等信息相互衔接。相关资料缺失,或者单证内容与实际业务不符,均可能影响出口退税政策的适用。
需要区分的是,未按规定进行单证备案并不当然构成骗取出口退税。但对无法提供备案单证、不能证实业务真实性的出口业务,税务机关可以按照规定追回已退税款;如进一步查明存在虚构交易、虚开发票、伪造物流等情形,则可能被认定为骗取出口退税,并承担相应的行政乃至刑事责任。
出口企业应将单证备案纳入日常业务管理,按报关单逐笔归集合同、发票、物流及收汇资料,定期核对各环节信息。发现单证缺失、数据不一致或者业务链条无法印证的,应及时查明原因并作出处理,避免因单证管理不到位造成已退税款被追缴。

来源:网络

END