


在实体经济转型升级与产业协同发展的大背景下,供应链金融凭借核心企业信用传导、产业链资金闭环流转的独特优势,成为破解中小微企业融资难、融资贵问题的重要金融工具,也是金融机构服务实体经济、拓展普惠金融业务的核心赛道。供应链金融依托真实的贸易场景,打通核心企业、上下游中小微企业、物流仓储、金融机构等多方主体的资金流、物流与信息流,实现产业链资金的精准匹配。但相较于传统信贷业务,供应链金融参与主体多、业务链条长、交易场景复杂、风险传导性强,叠加市场波动、信息不对称、操作不规范等问题,各类风险隐患贯穿业务全流程。在数字化深度赋能产业金融的当下,如何精准识别、有效防控、动态化解各类风险,构建全周期、立体化的风险管理体系,已成为供应链金融稳健发展的核心课题。
一、供应链金融的风险特征与核心类型
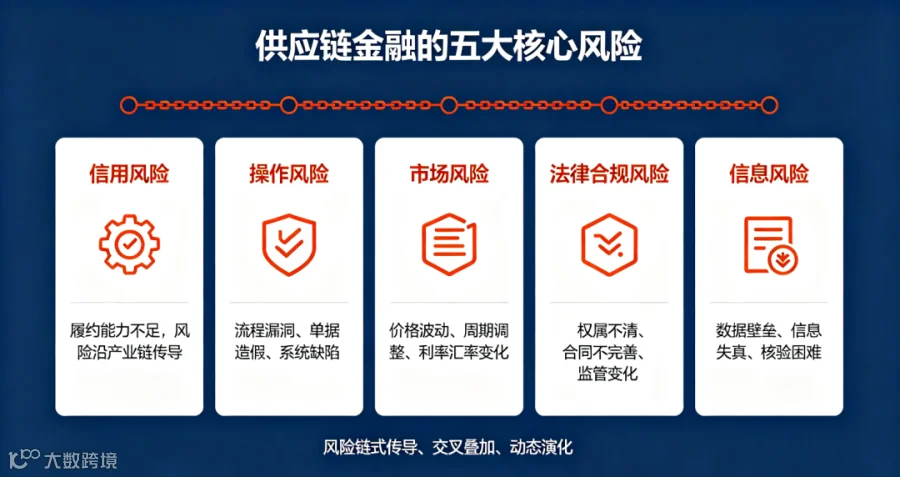
供应链金融并非单一主体的融资业务,而是基于产业链生态的系统性金融服务,其风险突破了传统金融风险的单一性、孤立性,呈现出链式传导、交叉叠加、动态演化、隐蔽性强的显著特征。单一节点的风险隐患可通过贸易关联、资金关联快速传导至整个供应链,引发连锁违约风险,大幅放大整体风险敞口。结合业务实操与学术研究成果,当前供应链金融的核心风险可归纳为五大类。
(一)信用风险:产业链传导的核心风险
信用风险是供应链金融最主要、最频发的风险,本质源于产业链各主体的履约能力与履约意愿不足,且具备极强的传导性。一方面,上下游中小微企业普遍存在资产规模小、抗风险能力弱、财务体系不规范、信用数据缺失等问题,经营波动极易引发逾期、违约等信用问题。另一方面,供应链金融依托核心企业信用开展业务,核心企业的经营恶化、债务违约、信用降级,会直接导致整条产业链的增信体系崩塌,引发批量融资违约事件。同时,产业链信息不对称问题突出,金融机构难以实时掌握中小微企业真实经营状况、贷款使用场景及回款情况,进一步加剧信用风险预判难度,是中小微企业供应链融资风险的核心诱因。
(二)操作风险:全流程管控的高频隐患
操作风险贯穿供应链金融开户、授信、风控、放款、回款、平仓全流程,主要源于流程漏洞、人工失误、系统缺陷及道德风险。传统供应链金融业务高度依赖人工审核,贸易背景核验、质押物盘点、单据审核等环节存在人为操作偏差,易出现虚假贸易、重复质押、单据造假等问题。部分机构业务流程不规范、岗位权责不清晰,缺乏有效的制衡机制,叠加工作人员合规意识薄弱、道德底线缺失,可能出现违规授信、暗箱操作等行为。此外,部分企业数字化系统建设滞后,物流、资金流、信息流数据无法实时同步,流程管控存在盲区,极易引发操作风险损失。
(三)市场风险:外部环境的动态冲击
市场风险主要受宏观经济波动、行业周期调整、大宗商品价格波动、利率汇率变动等外部因素影响,具有不可控性与普遍性。供应链金融大量业务以存货、动产、应收账款等作为质押标的,大宗商品、原材料价格的大幅波动会直接导致质押物估值缩水、抵押率失衡,一旦价格跌破风控红线,将大幅增加坏账风险。同时,宏观经济下行、行业政策调整会导致产业链整体需求萎缩,企业营收下滑、回款延迟,引发区域性、行业性的批量违约风险。利率、汇率的频繁波动,也会增加企业融资成本与汇兑损失,间接削弱企业履约能力。
(四)法律合规风险:场景创新的配套短板
供应链金融业务模式迭代快,涵盖债权转让、动产担保、票据流转、仓单质押等多种复杂法律关系,当前部分业务场景存在法律适配不足、规则界定模糊的问题。一方面,传统金融法律法规难以完全覆盖数字化供应链金融创新场景,智能合约、电子仓单、线上债权转让等新型业务的法律效力、责任边界、司法认可程度尚未完全明确,一旦出现纠纷,易引发合规争议。另一方面,部分机构业务创新缺乏合规前置审核,存在质押物权属不清、合同条款不完善、债权登记不规范等问题,导致后续追偿、处置质押物时面临法律障碍,造成资产损失。此外,行业监管政策的动态调整,也对业务合规性提出了更高要求,合规滞后将直接引发监管风险与业务风险。
(五)信息风险:生态协同的底层漏洞
信息不对称、数据不互通是供应链金融风险滋生的底层根源。供应链参与主体众多,核心企业、中小微企业、物流仓储、金融机构、第三方平台之间存在数据壁垒,各主体数据标准不统一、信息更新不同步,形成“信息孤岛”。金融机构难以获取完整、真实、实时的贸易数据、物流数据、库存数据、回款数据,无法精准核验贸易背景真实性、评估企业真实风险。同时,部分企业存在数据造假、信息隐瞒行为,进一步加剧信息失真问题,导致风险识别滞后、风控决策偏差,为各类风险的滋生提供了空间。
二、供应链金融风险管理的现存痛点
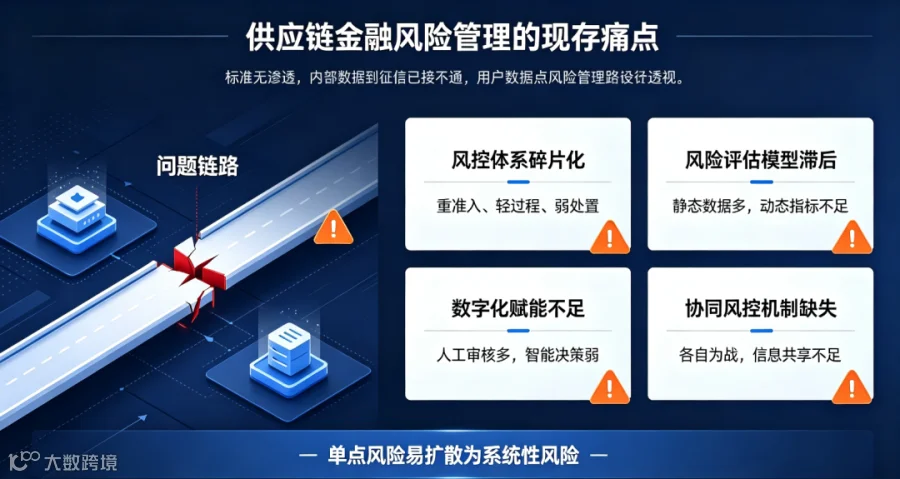
当前国内供应链金融风险管理已初步形成制度框架,但多数机构仍沿用传统信贷风控思维,未适配产业链金融的场景化、生态化特征,风险管理存在诸多短板,集中体现在四个方面。
一是风控体系碎片化,缺乏全周期闭环管控。多数金融机构的风险管理聚焦于放款前授信审核,忽视放款后的资金流向监控、质押物动态监管、产业链风险动态跟踪,存在“重准入、轻过程、弱处置”的问题。风险管控仅覆盖单一融资业务,未打通产业链上下游关联风险,无法实现对风险传导、叠加、扩散的有效预判,难以形成“识别—评估—预警—处置—复盘”的闭环机制。
二是风险评估模型滞后,量化能力不足。传统风控模型过度依赖企业财务报表、主体征信等静态数据,对产业链交易数据、物流数据、经营动态等动态数据利用不足,无法精准刻画中小微企业的真实信用水平。同时,缺乏针对供应链场景的专属量化评估指标,难以对信用风险、市场风险、操作风险进行精准分级量化,风险定价、风控施策的精准度不足。
三是数字化赋能不足,技术风控落地薄弱。部分中小金融机构、产业企业数字化转型滞后,仍依赖人工风控模式,区块链、大数据、人工智能等先进技术的应用流于形式。数据采集、整合、分析能力薄弱,无法实现多源数据融合分析,动态风险预警、智能风控决策等功能难以落地,难以应对复杂多变的产业链风险场景。
四是协同风控机制缺失,生态风控能力不足。供应链金融风险是产业链系统性风险,单一机构、单一主体的风控难以覆盖全链条风险。当前各参与主体各自为战,缺乏统一的风控标准、信息共享机制、风险联防联控体系,风险预警信息无法实时共享,风险处置难以协同联动,导致单点风险快速扩散为系统性风险。
三、数字化赋能下供应链金融风险管理的优化路径

依托数字化技术重构风险管理体系,破解传统风控痛点,构建“制度筑基、数据赋能、技术支撑、生态协同、全链管控”的立体化风险管理体系,是新时代供应链金融稳健高质量发展的核心路径。
(一)构建全周期闭环风险管理体系
立足供应链金融业务全流程,搭建事前精准准入、事中动态监控、事后快速处置的闭环风控体系。事前细化准入标准,严格审核核心企业资质、产业链稳定性、贸易背景真实性,建立核心企业白名单与中小微企业分级准入机制,从源头过滤高风险主体与高风险业务。事中依托数字化工具实现动态监控,实时跟踪资金流向、物流状态、质押物价值变动、企业经营数据变化,及时捕捉异常信号。事后建立风险分级处置机制,针对轻微风险及时预警整改,针对逾期、违约风险快速启动追偿、质押物处置、供应链追责等流程,同时完成风险复盘,优化风控规则,形成闭环管理。同时,建立风险分级分类管控体系,根据风险等级匹配差异化的授信政策、风控强度、定价标准,提升风控精细化水平。
(二)依托大数据优化风险量化与信用评估模型
打破传统静态风控思维,构建多源数据融合的动态信用评估体系。整合企业财务数据、征信数据、贸易流水、物流仓储数据、订单数据、税务数据、工商司法数据等多维信息,突破中小微企业信用数据不足的瓶颈。依托大语言模型、图神经网络等人工智能技术,搭建专属供应链金融风险评估模型,精准刻画企业履约能力、贸易真实性、产业链关联风险,实现风险的精准量化与智能评分。同时,建立动态风险定价机制,根据企业信用等级、产业链风险水平、质押物风险波动动态调整融资利率、授信额度、抵押率,实现风险与收益精准匹配。通过机器学习算法持续迭代模型,不断提升风险识别的准确率,降低误判、漏判风险。
(三)运用区块链技术破解信息不对称与操作风险
发挥区块链去中心化、不可篡改、全程可追溯、多方共治的技术优势,打通产业链信息壁垒。搭建区块链供应链金融服务平台,接入核心企业、上下游企业、物流仓储、金融机构、监管部门等多方主体,实现贸易合同、物流单据、仓单、发票、资金流水等数据的上链存证,确保数据真实可信、全程可追溯,从根源上杜绝虚假贸易、重复质押、单据造假等问题。利用智能合约实现业务自动化执行,将风控规则、履约条款嵌入智能合约,自动完成放款、回款、计息、平仓等操作,减少人工干预,规避人为操作风险与道德风险。同时,通过区块链实现债权、质押物权属的清晰界定与可追溯登记,明确法律责任边界,有效化解法律合规风险,提升业务合规性与安全性。
(四)搭建产业链协同风控生态体系
打破单一主体风控局限,构建多方协同、联防联控的产业链风控生态。由核心企业牵头、金融机构主导、第三方服务机构协同,建立统一的行业风控标准、数据共享规则、风险预警机制与应急处置机制。打通各主体数据系统,实现风险信息实时共享、风险信号同步预警、风险处置协同联动,阻断风险链式传导。强化核心企业风控主体责任,依托核心企业的产业链掌控力,对上下游企业贸易履约、资金使用进行监督管控,发挥核心企业信用背书与风险兜底作用。同时,引入第三方物流、征信机构、法律服务机构等专业主体,分别负责质押物监管、信用核验、合规风控,形成各司其职、相互制衡、协同风控的生态格局。
(五)完善制度体系与合规风控机制
夯实风险管理制度基础,构建制度化、规范化的风控体系。企业与金融机构需结合供应链金融业务特点,完善授信管理、操作流程、质押监管、风险处置、合规审核等内部制度,明确各岗位风控权责,建立岗位制衡机制,杜绝违规操作。加强合规体系建设,紧跟监管政策与法律法规更新,前置开展业务合规审核,重点规范动产质押、债权转让、电子单据等新型业务的合规流程,明晰权属关系与法律责任,规避合规风险与法律纠纷。同时,常态化开展风控培训与合规教育,提升业务人员、管理人员的风险防控意识与专业能力,杜绝道德风险与操作失误,筑牢风控人才防线。
四、结语
供应链金融的核心价值在于赋能产业链协同发展、服务实体经济提质增效,而风险管理是其稳健发展的生命线。当前供应链金融风险呈现复杂化、系统化、动态化的发展趋势,传统单一、静态的风控模式已无法适配行业发展需求。只有立足产业链生态视角,依托数字化、智能化技术,重构“全周期管控、精准化量化、智能化预警、生态化协同、制度化保障”的新型风险管理体系,才能有效破解信息不对称、风险传导、操作漏洞、合规短板等行业痛点。未来,随着数字技术的深度落地与行业生态的持续完善,供应链金融将实现风险可控、业务可持续、生态可共赢的高质量发展,进一步激活产业链资金活力,为实体经济转型升级提供坚实的金融支撑。