


轻资产模式帮助客户快速实现店铺出单,但紧随而来的合规问题层层爆发,逐步将业务推向停滞边缘。
客户将部分热销产品转入平台官方仓备货后,货物实际存放于法国境内。在法国持有库存的非欧盟企业,必须注册法国VAT,并依法指定法国当地持牌税务代表,按期完成申报。
平台随即依据法国税务监管要求及自身合规风控规则发出正式合规通知:要求店铺限期提交法国VAT税号;逾期未完成报备的店铺,平台将依据监管要求采取商品限制曝光、下架甚至店铺权限冻结等梯度管控措施。而客户此前对法国零售市场的税务登记要求存在认知空白,并未提前筹备相关资质,一时间进退两难。
2. 产品合规预警
3. 自主办理受阻
为化解危机,客户尝试自行对接机构办理,但很快遭遇现实壁垒:
非欧盟主体在法国办理VAT注册,依法必须指定法国当地持牌税务代表,且税务代表需承担连带税务责任,涉及授权文件公证、多语种翻译、资质审核等一系列复杂流程。市面多数服务方层层转包,信息差多、进度不可控、成本不透明;EPR品类判定与注册同样缺乏专业指引,资料反复调整仍未达标。
经过一段时间的自主筹备,两项核心合规事项均未取得实质突破,而平台合规期限日益临近,整个法国市场布局面临搁置风险。
接到客户的紧急委托后,大旗财税欧洲合规服务团队第一时间启动专项响应机制,针对核心合规事项按优先级分层制定解决方案,兼顾紧急风险化解与长效合规体系搭建。
-
一次性出具完整的材料清单与规范要求,统筹授权文书、主体资质文件的公证、翻译环节,明确各项文件的标准格式,从源头避免反复补件与沟通损耗;
-
所有材料经国内团队专业审核后,直接递交法国税务部门,中间无多层转包,信息反馈高效及时,出现问题可第一时间协同修正;
-
全流程跟进审批节点,定期同步进度,确保注册流程顺畅推进。
-
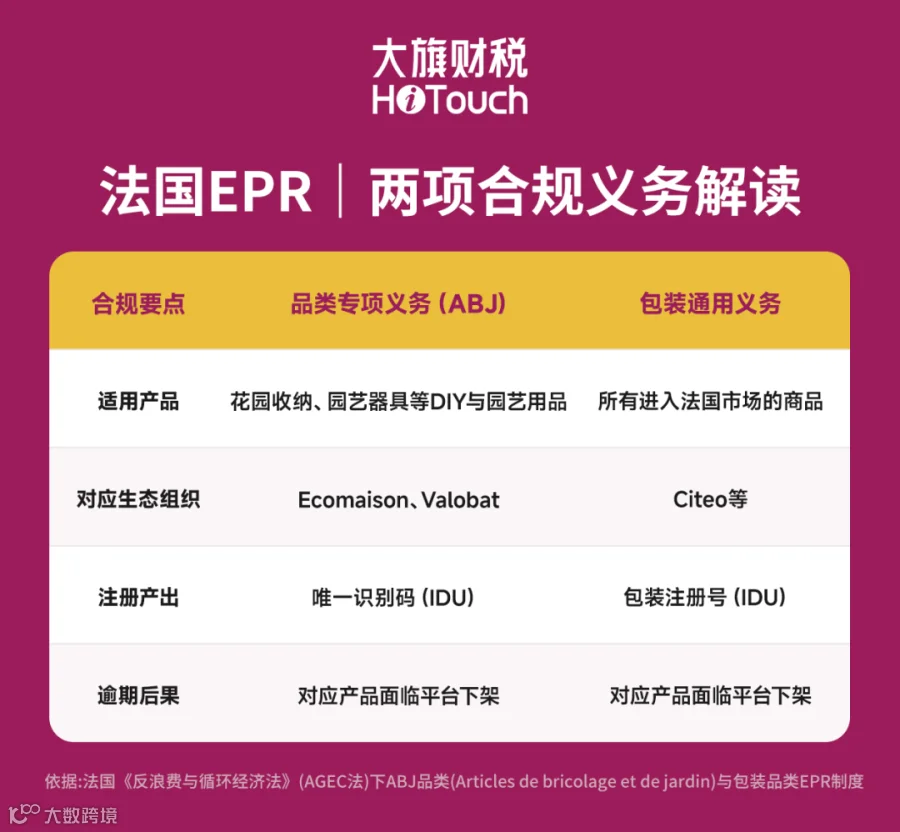
合规专员对照法国EPR官方监管目录,对客户全量在售产品逐一进行品类匹配与合规判定,明确ABJ品类专项义务与包装类通用义务的划分边界,出具书面品类合规判定意见,终结多方说法不一的困境; -
直接对接两类对应的官方授权生态组织,统筹全流程资料准备、规范翻译与提交工作,同步跟进审批节点,避免中间环节损耗;
-
结合客户业务规模与中长期销售规划,为客户匹配最优申报方案,在合规前提下合理控制长期合规成本。
在完成EPR双项注册的同时,团队主动为客户补齐了产品标识与信息披露的合规短板。
更重要的是,团队为客户沉淀了一套覆盖品类判定、资质注册、标识规范、页面披露四大维度的法国市场产品上架合规核查清单,将合规环节前置到产品上架阶段。后续每一款新品上线,均可通过清单完成自查,从源头防范同类合规风险,实现合规管理常态化。
针对2026年9月起落地的法国电子发票改革,团队依据官方规则做出专业研判,为客户避免不必要的前置投入。
法国本轮改革包含两条平行的义务线,不可混为一谈:一是电子发票(e-invoicing),面向"在法国设立的企业"之间的境内交易,要求开具与接收电子发票;二是电子数据申报(e-reporting),覆盖不在电子发票范围内的交易数据(含跨境B2B与B2C),要求向税局申报相关明细数据。非法国设立的外国企业不适用电子发票义务,适用的是电子数据申报。
客户作为非法国设立的中国主体,以自发货模式开展平台B2C业务,按法国企业规模标准属于小微企业范畴,其电子数据申报(e-reporting)义务的适用期为2027年9月1日,无需在当前阶段紧急适配系统(但需在义务生效前选定官方授权平台)。
针对市场上借新政制造焦虑、诱导卖家提前付费适配的现象,团队既明确了当下无需追加投入的边界,同时将电子数据申报、本地化开票等要求纳入长效合规清单,为客户后续转向海外仓备货、设立法国本土主体预留了标准化合规衔接路径。
-
按期完成ABJ(DIY与园艺)与包装法两项EPR注册,产品零下架、零处罚;顺利取得法国VAT税号并完成平台报备,本地仓备货销售全面合规,税务管理回归自主可控;全维度产品标识合规落地,长效风控机制搭建完成。
-
轻资产试水模式顺利跑通,成功筛选出核心潜力产品,逐步转向本地化备货运营,实现销量稳步提升。 -
基于跑通的合规标准与运营经验,客户将模式快速复制到多个欧洲本土电商平台,实现从法国单站试水到欧洲多平台布局的跨越。 -
明确法国电子发票与数据申报新政的适用范围及客户自身义务时点,避免合规过度投入,同时为后续本地化转型预留了顺畅的合规通道。
