

(
“修”出新动能
)
“海关保税维修”知多少
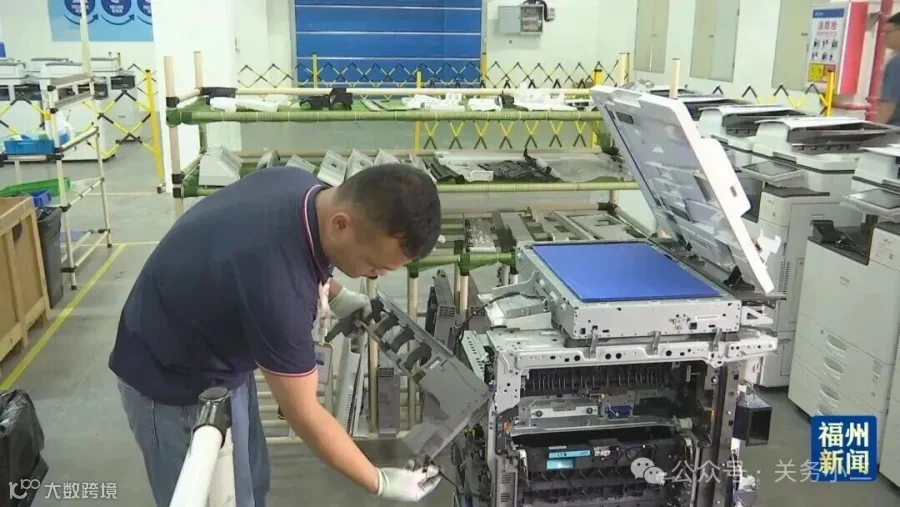

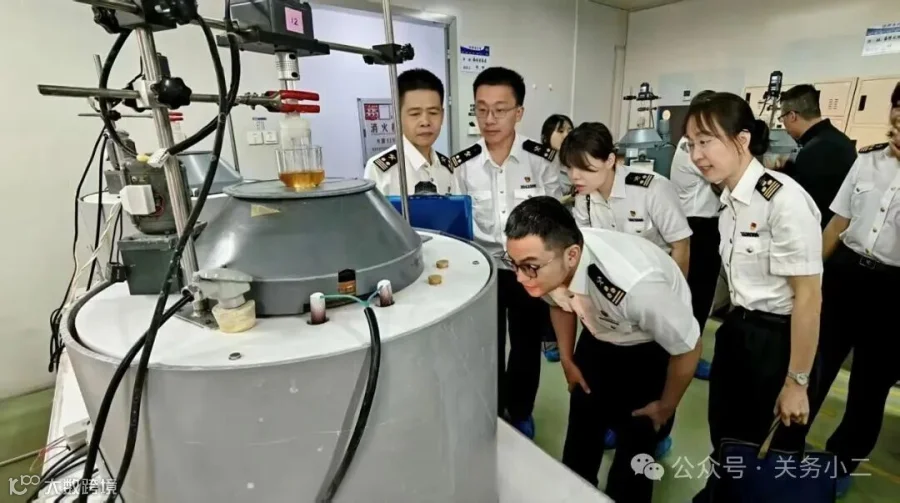
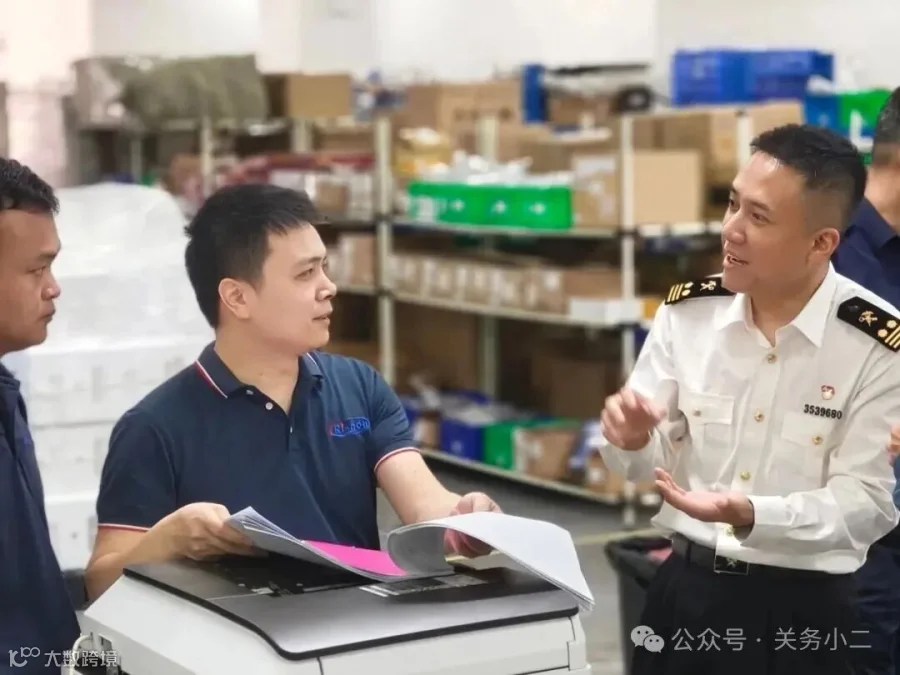
2026年4月22日,福州市马尾区里仁科技有限公司从境外入区了54台需进行保税维修的复印机,福州海关所属马尾海关全程监管了检修作业,该企业顺利办结复出口通关手续。这是福州自贸片区保税维修业务“零的突破”!
那么,什么是保税维修业务?“区内保税维修”和“区外保税维修”又该如何区分?下面小编就带你了解一下。
区内保税维修
01
什么是区内保税维修?
是指企业以保税方式将存在部件损坏、功能失效、质量缺陷等问题的货物从境外运入区域内进行检测、维修后复运出境;或者将待维修货物从境内(区域外)运入区域内进行检测、维修后复运回境内(区域外)的业务。
02
哪些区域能开展区内保税维修?
可在保税区、出口加工区、保税物流园区、保税港区、综合保税区、珠澳跨境工业区珠海园区以及中哈霍尔果斯边境合作中心中方配套区等区域内开展。
03

企业能开展哪些区内保税维修业务?
1
法律、法规和规章允许的;
2
国务院批准和国家有关部门批准同意开展的;
3
区域内企业内销产品包括区域内企业自产或本集团内其他境内企业生产的在境内(区域外)销售的产品的返区维修;
4
以运输工具申报进境维修的外籍船舶、航空器的海关监管不适用区内保税维修的相关规定。
注
意
除国务院和国家有关部门特别准许外,不得开展国家禁止进出口货物的维修业务。
Tip
《商务部 生态环境部 海关总署 关于支持综合保税区内企业开展维修业务的公告》(2020年第16号公告)规定,综合保税区内符合条件的企业可开展航空航天、船舶、轨道交通、工程机械、数控机床、通讯设备、精密电子等55类维修产品目录内的全球维修业务。
附:
自贸试验区保税维修产品目录(第一批):商务部办公厅 生态环境部办公厅 海关总署办公厅关于开展保税维修有关工作的通知(商办贸函2025年第276号)
https://wms.mofcom.gov.cn/zcfb/wmzc/art/2025/art_67e1ea72473e42f4ad18f09885bc5586.html
维修产品目录(第三批):商务部 生态环境部 海关总署公告2024年第7号《关于发布第三批综合保税区维修产品目录的公告》
https://interview.mofcom.gov.cn/mofcom_interview/front/swfgk/article?id=20240303480741
综合保税区维修产品增列目录:商务部 生态环境部 海关总署公告2021年第45号 关于发布综合保税区维修产品增列目录的公告
https://www.mofcom.gov.cn/zfxxgk/gkml/art/2021/art_1f0ede5ae1b04eb7a42a1cde47dcc161.html
维修产品目录(第一批):商务部 生态环境部 海关总署公告2020年第16号 关于支持综合保税区内企业开展维修业务的公告
https://wms.mofcom.gov.cn/zcfb/wmzc/art/2020/art_42815d26d18e4caab925d85986410725.html
04
企业开展区内保税维修业务需要具备什么条件?
1
海关认定的企业信用状况为一般信用及以上;
2
建立符合海关监管要求的管理制度和计算机管理系统,能够实现对维修耗用等信息的全程跟踪;
3
与海关之间实行计算机联网并能够按照海关监管要求进行数据交换;
4
能够对待维修货物、已维修货物、维修用料件、维修过程中替换下的坏损零部件、维修用料件在维修过程中产生的边角料进行专门管理;
5
按照法律、法规和规章规定须由区域管理部门批准的,企业应当提供有关批准文件。
05
海关对区内保税维修的监管内容有哪些?
1
开展保税维修的企业应开设H账册,建立包含待维修货物、已维修货物(包括经检测维修不能修复的货物)、维修用料件的电子底账;
2
核销周期明确规定不超过2年;
3
区内的维修用料件全部按照保税货物实施管理。
06

区内保税维修如何申报?
1
自境外进入区内维修:待维修货物来自境外的区内企业一律按“保税维修(1371)”申报进出口。
2
自境内进入区内维修:待维修货物属于境内区外的区内维修,同一票货在区内、外两次申报不一样,区外企业需要申报的监管方式为“修理物品(1300)”、区内企业需要申报监管方式为“保税维修(1371)”,需要企业分别申报并关联,货物才能顺利入区。已维修货物复运回境内区外的,同样需要按照上述规则进行申报才能顺利出区。
Tip
1
已维修货物和维修费用分列商品项填报。已维修货物商品项数量为实际出区域数量,征减免税方式为“全免”;维修费用商品项数量为0.1,征减免税方式为“照章征税”,商品编号栏目按已维修货物的编码填报;适用海关接受已维修货物申报复运回境内(区域外)之日的税率、汇率。
2
企业应当向海关提交维修合同(或含有保修条款的内销合同)、维修发票等单证。保税维修业务产生的维修费用完税价格以耗用的保税料件费和修理费为基础审查确定。对外发至区域外进行部分工序维修时发生的维修费用,如能单独列明的,可以从完税价格中予以扣除。
区外保税维修
01

什么是区外保税维修?
是指企业在海关特殊监管区域外以“保税维修”方式将存在部件损坏、功能失效、质量缺陷等问题的货物或运输工具从境外运入境内进行检测维修后复运出境的业务。
02
企业开展区外保税维修业务需要具备什么条件?
1
海关认定的企业信用状况为一般信用及以上;
2
企业应当具备开展该项业务所需的场所和设备,对已维修货物、待维修货物、无法维修货物、维修用料件、维修过程中替换下来的旧件或坏件、维修过程中产生的边角料等进行专门管理;
3
企业应当建立符合海关监管要求的管理制度和计算机管理系统,实现对维修耗用等信息的全程跟踪,并按照海关要求进行申报;
4
符合海关监管所需的其他条件。
03
企业能开展哪些区外保税维修业务?
1
法律、行政法规、国务院的规定和部门规章允许的。
2
国务院和国家有关部门批准同意开展的。
04
海关对区外保税维修的监管内容有哪些?
1
开展保税维修的企业须设立保税维修专用账(手)册,建立包含待维修货物、已维修货物、无法维修货物等信息的电子底账。采用保税方式进口维修用料件的,保税维修专用账(手)册还应包含维修用料件电子底账。专用账(手)册备案商品不纳入加工贸易禁止类商品目录管理。
2
保税维修账(手)册核销周期按海关实际监管需要并结合企业生产实际确定,最长不超过1年;开展飞机、船舶等大型装备制造业的保税维修企业,经主管海关确认,可参照合同实际有效期确定账(手)册核销周期。
3
企业开展保税维修业务,原则上每年至少盘点一次,并如实申报该核销期内维修替换下的旧件、坏件信息(包括品名、规格型号、数量等)。以保税方式进口维修用料件的企业,还应如实申报维修中使用保税料件产生的边角料信息(包括品名、规格型号、数量等)。
4
接受主管海关抽批监督管理或随机审查。
05

区外保税维修如何申报?
1
保税维修货物进出口申报时,备案料件“货物品名(待修复)”、备案成品“货物品名(已修复)”和“货物品名(无法修复)”按“保税维修(1371)”监管方式申报。
2
采用保税方式进口的“维修用料件”按对应的“进料加工”或“来料加工”监管方式申报,复运出境的按对应的“进料料件复出”或“来料料件复出”监管方式申报,需结转使用的,按对应的“进料余料结转”或“来料余料结转”监管方式申报。
3
维修替换下的旧件、坏件以及维修产生的边角料按实际报验状态采用“进料边角料复出”或“来料边角料复出”监管方式,统一按对应备案料件的项号复运出境;无法对应备案料件项号或采用非保税方式进口“维修用料件”的,统一按对应备案待维修货物的项号填报复运出境。
4
保税维修业务的待维修货物、已维修货物、无法修复货物、维修过程中产生的边角料以及替换下的旧件、坏件,原则上应全部复运出境。确实无法复运出境的,不得内销,企业应当按照《海关总署关于加工贸易货物销毁处置有关问题的公告》(海关总署公告2014年第33号)相关规定进行处置。
5
通过保税方式进口的维修用料件余料,按照《中华人民共和国海关关于加工贸易边角料、剩余料件、残次品、副产品和受灾保税货物的管理办法》相关规定执行。
温馨提示:
1
区内保税维修:维修业务开展过程中,由于部分工艺受限等原因,区域内企业需将维修货物外发至区域外进行部分工序维修时,主管海关可比照《综合保税区管理办法》(海关总署令第256号)有关规定进行监管。
2
目前福州关区尚未有企业开展区外保税维修业务。海关支持加工贸易新兴业态发展,支持符合条件的综合保税区外加工贸易企业开展自产产品的保税维修试点,支持动态调整综合保税区维修产品目录。
福州海关将继续聚焦辖区企业发展需求,不断优化口岸营商环境,充分发挥“自贸+保税”政策叠加优势,大力拓展保税维修等外贸新业态,为福建省经济高质量发展注入全新动能。
编辑:李娟 陈旭
供稿单位:榕城海关、马尾海关
审核单位:企业管理和稽查处