


在西班牙雇佣员工,不能只看全国最低工资或使用一个统一的“雇主社保比例”。企业必须先确认员工所在省市、适用集体协议(Convenio Colectivo)和岗位组别,再结合年度工资、12薪或14薪结构、合同类型、工时、职业风险及社会保险参数完成预算和工资核算。
2026年重要政策更新
1. 最低工资升至EUR 1,221
2026年最低工资自1月1日起提高至EUR 1,221/月及EUR 17,094/年,企业应同步更新12/14薪、兼职比例和集体协议工资比较。
2. MEI缴费提高至0.90%
2026年代际公平机制缴费提高至合计0.90%,其中雇主承担0.75%、员工承担0.15%,薪资系统和成本预算均需调整。
3. 最高缴费基数更新
2026年普通制度月最高缴费基数为EUR 5,101.20,超额工资仍可能适用高薪团结缴费,企业不得在达到上限后停止所有相关缴费。
012026年西班牙雇佣合规速览
PART

02西班牙劳动法与监管框架
PART
西班牙劳动关系主要受《劳动者法》(Estatuto de los Trabajadores)、社会保险、职业风险预防、平等就业、集体协议和数据保护法规约束。
国家公报(BOE)发布法律和年度最低工资,劳动和社会经济部负责劳动政策,社会保险总库(TGSS)负责登记及缴费,国家公共就业服务(SEPE)负责合同及失业相关程序,税务局负责个人所得税(IRPF)。
集体协议可能决定岗位组别、工资表、年度工时、加班、假期、试用期和通知期。企业应根据行业、公司活动、工作地点和岗位确认适用协议,不能只依据合同名称或总部所在地判断。
合同雇主负责劳动合同、TGSS登记、工资单、税社保、工时记录、职业健康与安全、休假及解除。客户或集团经理可以提供业务事实,但不能绕过西班牙雇主直接处分或解雇员工。
03招聘、Offer 与入职
PART
招聘不得基于性别、年龄、种族、宗教、残障、性取向、工会身份、婚育状况或其他受保护因素实施非法歧视。候选人数据应限于岗位所需范围。

外籍员工还须具备与雇主、岗位、工资和工作地点一致的工作权。劳动合同或名义雇主服务安排本身不会自动产生西班牙工作许可。
04合同类型与试用期
PART
合同类型
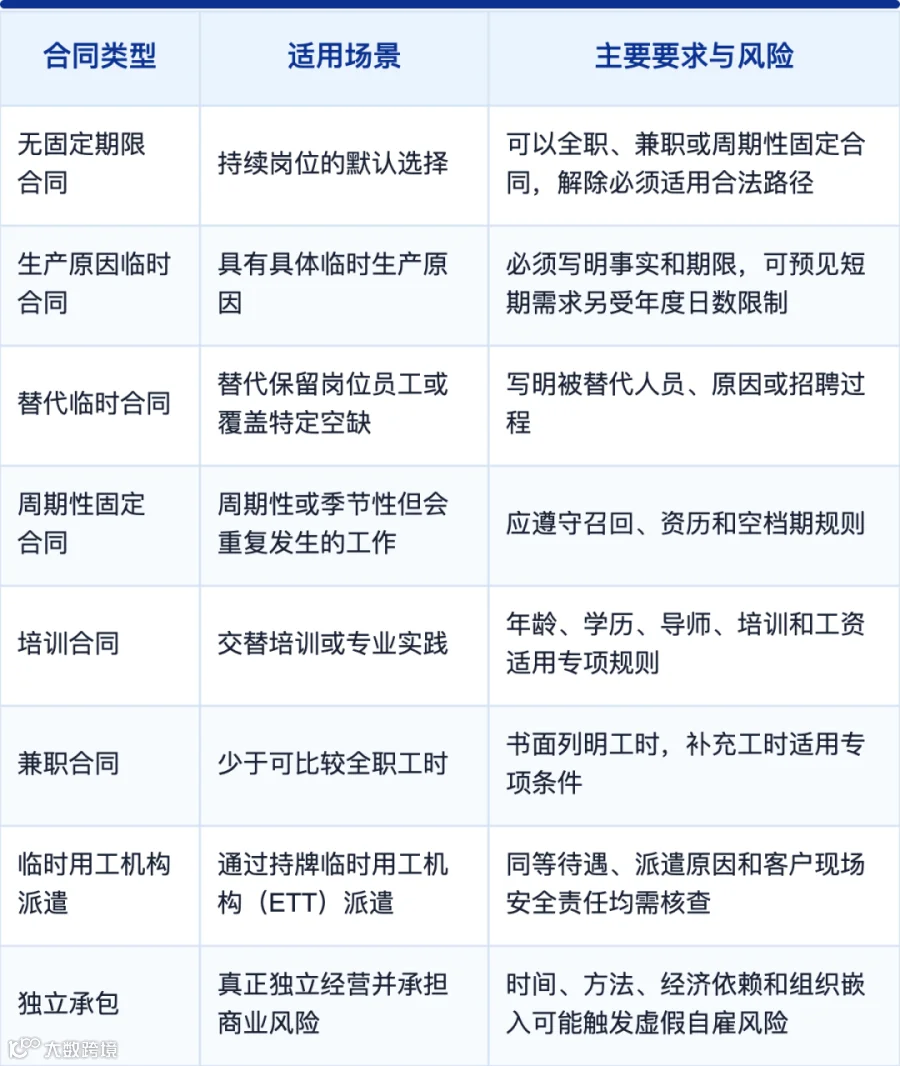
固定期限超过一年到期,通常应至少提前15日通知。违法使用临时合同可能导致劳动关系被认定为无固定期限。
试用期
试用期必须书面约定,并优先遵守集体协议。
无集体协议规则时,通常技术资质岗位最长6个月、其他员工2个月;少于25名员工企业的非技术岗位可至3个月;期限不超过6个月的固定期限合同通常最长1个月,除非集体协议另有规定。
试用期间通常无需普通解雇理由或通知,但不得歧视、报复或违反特殊保护。
既往已从事相同职责、未书面约定或超过法定上限,都可能导致试用条款无效。
05工资
PART
2026年西班牙最低工资为EUR 40.70/日或EUR 1,221/月,全职年度税前工资不得低于EUR 17,094。企业应先查适用集体协议及岗位组别工资表,再与全国年度最低工资比较,采用更高者。

注意事项
1. 实物工资不能降低应付现金最低工资。
2. 工资单应分列基本工资、工资补贴、额外工资分摊、加班、应税福利、员工社会保险和个人所得税。
3. 报销不得用于补足最低工资,集体协议工资项目能否抵销或吸收也需逐项判断。
4. 最低工资或集体协议工资表调整后,企业应按生效日筛查员工,重新计算基本工资、固定补贴、两次额外工资、兼职比例和社会保险基数,并同步更新合同通知、工资单、预算和客户报价。
06工作时间与加班
PART

加班示例:员工年度税前工资EUR 36,000,集体协议年度工时1,760小时,基础小时工资约为EUR 20.45。若集体协议规定加班加25%,10小时加班示例为EUR 20.45×125%×10=约EUR 255.63;实际仍须按协议规定的除数和工资项目重算。
07年假与法定假日
PART
年假

法定假日
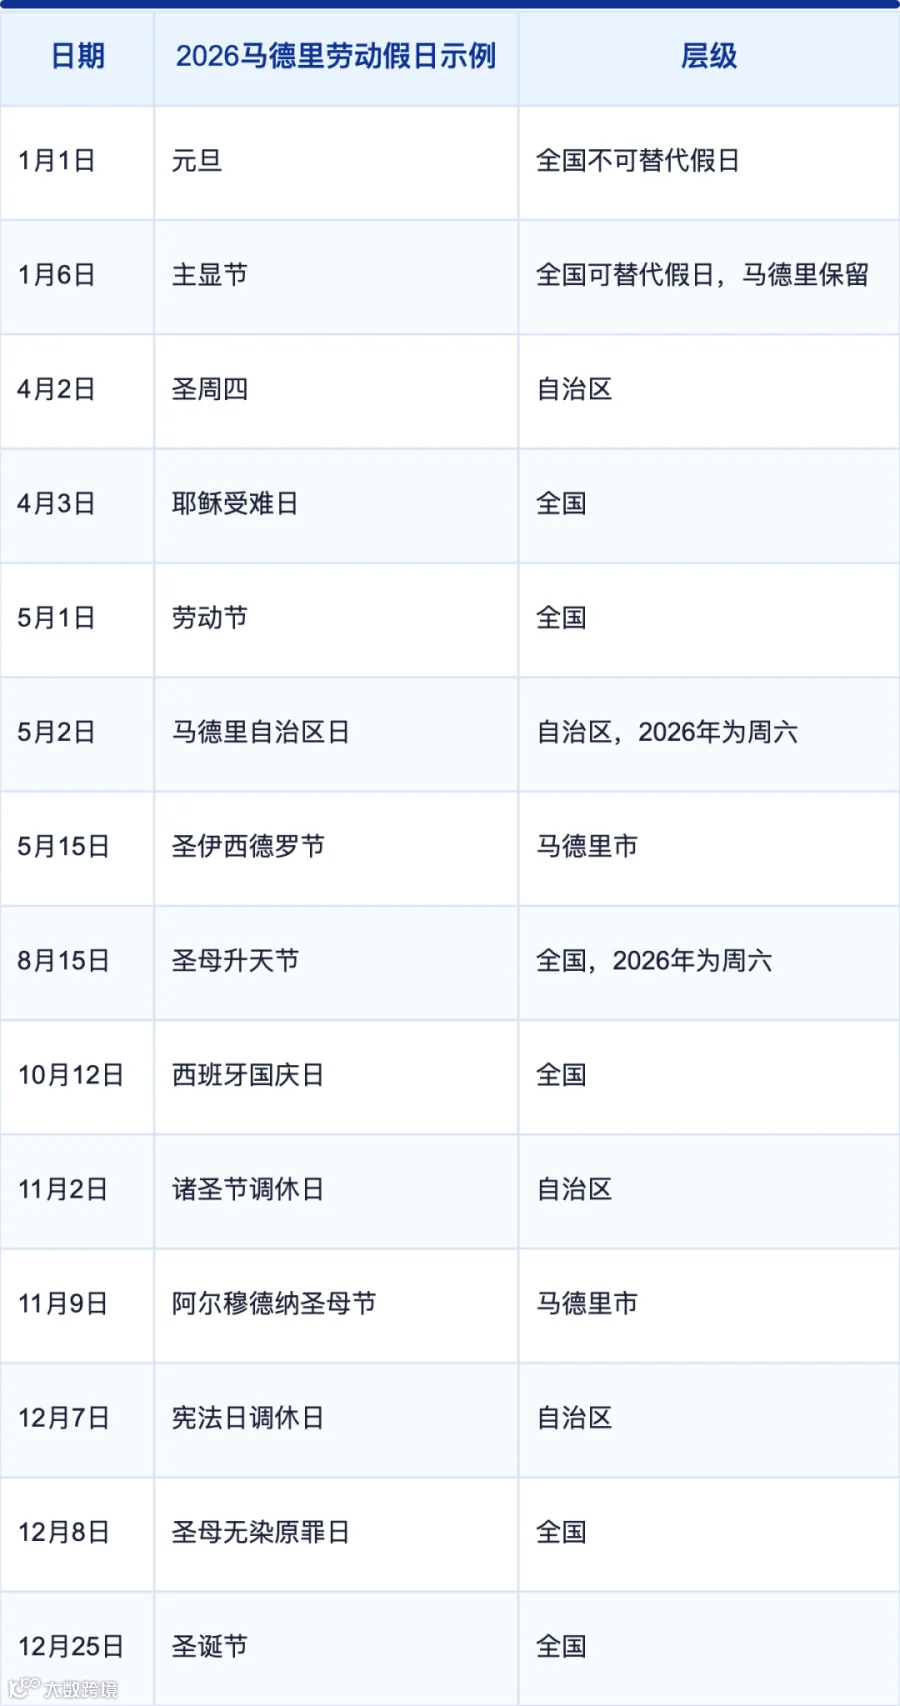
西班牙每地通常最多14个带薪且原则上不可补工的劳动假日,由国家、自治区和市共同组成。上述马德里日历不能直接用于巴塞罗那或其他城市,假日工作、补休和加价还须核查集体协议。
其他法定假期
病假、出生和照护假通常涉及合同暂停、社会保险给付及集体协议补足。企业应在系统中区分年假、公共假日、临时伤病、出生或照护假及其他带薪许可,不能统一从年假余额扣除。
08雇主社保、强制福利与税务
PART

普通风险缴费共同覆盖养老、医疗及其他社会保障,不应在工资单之外再虚构一组固定“养老金费率+医疗费率”。两次额外工资通常按年度规则摊入社会保险基数,工资按14次实际支付不等于只在14个发薪月份缴费。
月度成本示例
以下为马德里无固定期限办公室员工的月度成本示例。月税前工资及缴费基数EUR 3,000,暂不计职业风险和个人所得税。

员工社会保险扣款示例为普通风险EUR 141、失业保险EUR 46.50、职业培训EUR 3和MEI EUR 4.50,合计EUR 195;个人所得税另算。雇主最终成本还需加入职业风险费率、福利、集体协议项目及可能的高薪团结缴费。
关注「sailglobal出海」公众号,回复「计算器」,即可测算西班牙雇主成本。
09本地员工与外籍员工
PART
本地员工和外籍员工原则上均受西班牙最低工资、集体协议、工时、年假、职业安全、反歧视和解雇规则保护。非欧盟员工还必须具备与雇主、岗位、工资和工作地点一致的工作许可。
雇主应在入职及合同变更前核验工作权。员工跨境远程工作还可能触发社会保险归属、A1证明、个人所得税、常设机构和数据跨境问题;使用名义雇主服务不会自动解决这些义务。
10远程办公与数据隐私
PART
经常性远程工作
达到法定适用范围时,通常需要书面远程工作协议,列明设备、费用、工作地点、工时、控制方式和返岗机制。
员工数据
受《通用数据保护条例》(GDPR)、西班牙数据保护法及西班牙数据保护局(AEPD)规则约束。数字监控、定位、录屏和人工智能绩效工具必须具备合法目的、必要性和相称性,并完成透明告知及适用的员工代表程序。
企业应保存劳动合同、集体协议判断、工资单、社会保险、工时、休假、职业安全、绩效、纪律、员工代表程序和解除送达证据。跨境远程办公必须事前审查税务、社保、常设机构、工作权和数据问题。
11终止雇佣与离职结算
PART
企业应首先区分试用终止、纪律解雇、客观解雇、集体裁员、固定期限届满、员工辞职及双方协商解除。支付补偿或通知工资不能替代合法理由和法定程序。
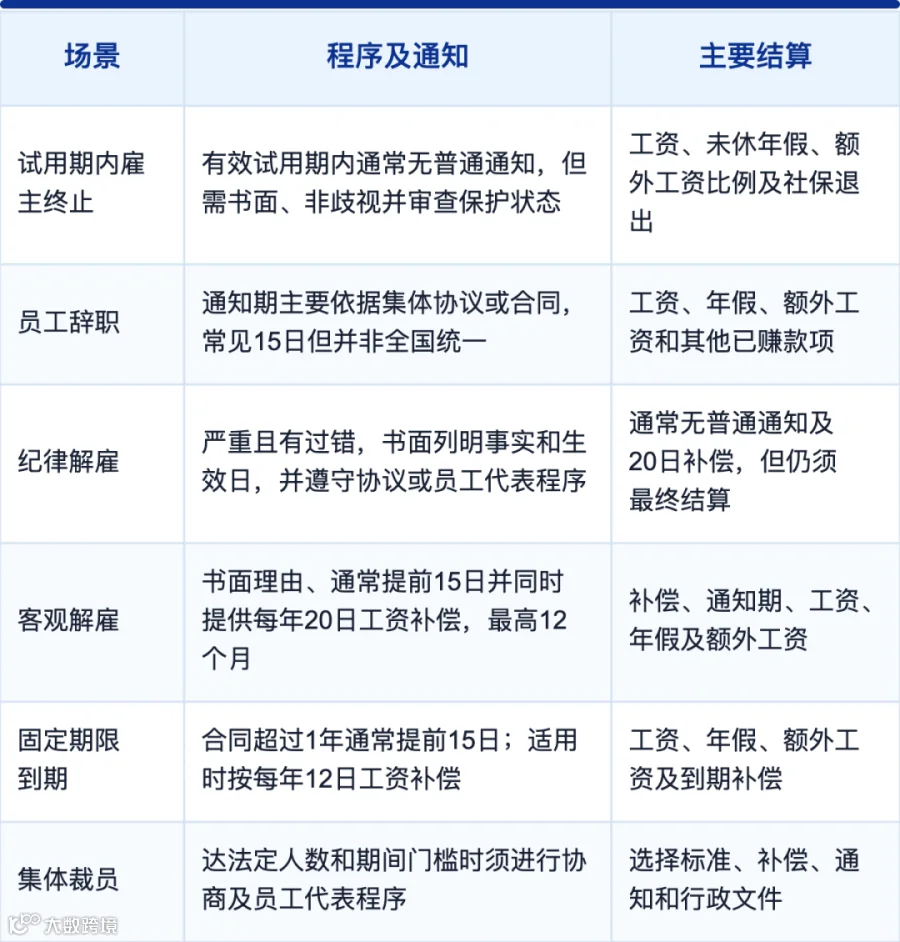
法院认定不公平解雇时,通常由雇主选择复职或支付每服务年33日工资、最高24个月,历史服务期可能适用过渡规则。如果解雇无效,通常须复职并补发工资。33日/年不是企业事前购买“无理由解雇权”的固定价格。
离职结算示例
员工月税前工资EUR 3,000,采用12薪且已分摊额外工资,服务3年;雇主依法进行客观解雇,未休年假折现EUR 900,当月工资全额支付,15日通知期已经正常工作。

如果未履行15日通知,还应加入代通知工资。实际日工资、税社保、奖金、佣金、集体协议更优补偿和受保护员工风险必须由薪资及当地法律专业人员复核。离职还需完成TGSS退出、SEPE公司证明、最终结算文件及资产和访问权限回收。
*免责声明:本指南仅供一般信息参考,不构成西班牙法律、税务、社会保险、移民或其他专业意见。最低工资、社会保险费率和基数、集体协议、职业风险、个人所得税、公共假日及主管机关口径可能变化。
如需在西班牙开展招聘、雇佣、薪酬、签证等人力资源服务,欢迎随时咨询。
sailglobal依托西班牙自营主体,为企业提供本地化、可落地的一站式人力资源服务支持。
📌 点击「阅读原文」,获取《2026全球雇佣合规白皮书PDF》