

点击上方蓝字
关注我们
声明 | 欢迎个人转发,谢绝媒体、公众号或网站未经授权转载。
编辑:Linda
文:Linda
hi,我是Linda。
上周有个客户问我一个问题,问得特别实在:
我们从海南公司 ODI 到香港,备案投资额 1000 万港币。但香港那边注册公司,注册资本只写了 1 万港币。那这 1000 万到底怎么出去?出去之后我这边账怎么做?香港那边账又怎么做?
这问题听起来像是个技术问题,实际上是个会跟你很多年的问题。
因为"备案金额"和"注册资本"本来就不是一回事,但很多人默认它们是一回事。
等几年后香港公司要还钱、要分红、要减资、要注销,你会发现:当初那笔钱的性质没定清楚,现在每一条路都走不通。
这篇文章把这个链条从头到尾讲一遍。你读完能拿走四件事:
①备案表上股权和债权为什么要分开填;
②你那笔钱走"境外直接投资"还是"境外放款",差别有多大;
③境内账和香港账分别怎么记,才不会出现"钱回不来"的错配;
④一份可以直接发给财务和香港秘书公司的对照清单。
一、先说清楚:为什么香港公司注册资本都爱写 1 万
这不是偷懒,是有道理的。
香港《公司条例》没有最低注册资本要求,1 万港币是常见的写法。背后的考虑主要有两条:
一是股份转让的印花税。
香港股份转让时要缴印花税,税基是转让代价或公司净资产孰高,现行税率合计 0.2%。注册资本写得越大、账面净资产堆得越高,将来股权转让或者引入投资人的时候,印花税就越高。
二是将来减资的成本。
注册资本写进去容易,拿出来要走法定程序。写 1 万,将来的腾挪空间大。
所以"注册资本 1 万"本身没问题。问题出在:你把 1000 万备上去了,却没想清楚这 1000 万以什么身份出去。
二、第一个口径:备案表上,股权和债权是分栏的
很多人以为 ODI 备案表上只有"中方投资额"一个数,填 1000 万就完事了。
不是的。
发改委的境外投资项目备案表里,有专门一栏叫"中方投资额构成",要求按出资方式和资金来源逐行填写。
出资方式这一项,官方填报指南列明包括:货币、证券、实物、技术、知识产权、股权、债权、提供融资(如股东贷款)、提供担保(如内保外贷)、其他。
注意加粗的这两项。股东贷款,在备案系统里是一个独立的出资类别,不是塞进"货币"里一笔带过的。
更关键的是填写规则:同一企业以不同方式、不同来源投入的,要按不同方式、不同来源逐一分行填写。也就是说,你这个项目要拆成至少两行:
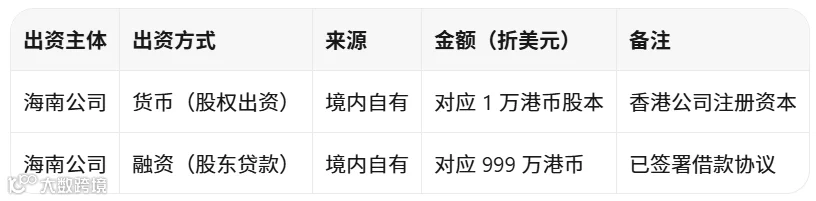
这么填不是走形式。它决定了下一步钱走哪条通道。
三、第二个口径:钱走哪条通道,差别是一整个额度
这是全文最关键的一节,也是最多人踩坑的地方。
情形 A:股东贷款在 ODI 备案里体现了"债权出资"
中国人民银行、国家外汇管理局印发的《境内企业境外放款管理办法》第十二条写得很清楚:放款人开展境外直接投资,且经境外直接投资主管部门核准或备案以债权方式出资的,按照境外直接投资进行管理,可直接到银行办理境外直接投资登记手续。
翻译成人话:你这笔股东借款,如果在 ODI 备案里就定性成了"债权出资",它就跟着 ODI 走,在银行办境外直接投资登记,不占用境外放款的额度。
情形 B:股东贷款没在备案里体现
那它就不是"境外直接投资",而是"境外放款"。要单独去外汇局办境外放款登记,而且受额度上限约束。
额度怎么算?《境内企业境外放款管理办法》第十条给的是宏观审慎公式:
境外放款余额上限 = 放款人最近一期经审计的所有者权益 × 宏观审慎调节系数境外放款余额 = ∑本外币境外放款余额 + ∑外币境外放款余额 × 币种转换因子
这里有个很多资料还没更新的数字:
宏观审慎调节系数已经由此前的 0.5 上调至 0.6。如果你看到的文章还在写"净资产的一半",那是老口径。
举个数:境内母公司最近一期经审计所有者权益 3000 万元,境外放款余额上限就是 3000 × 0.6 = 1800 万元。
如果放的是外币,还要再乘 0.5 的币种转换因子计入余额,实际能放的外币规模相当于 3600 万元等值外币才触顶——本币优先这个导向很明确。
回到开头那个客户:1000 万港币,如果境内公司净资产只有 1000 万元人民币,走情形 B 就已经非常接近上限了。
以后还想再给境外公司输血,就没额度了。
还有两条不能碰的红线,也是《境内企业境外放款管理办法》里的原文:
第十三条:放款人应使用自有资金,不得使用个人资金或利用自身债务融资为境外放款提供资金来源。
第十四条:境外放款资金不得用于规避境外直接投资、证券投资等管理政策;
第二条尤其要警觉。
如果明明是去做境外投资,却绕开 ODI 备案、包装成"境外放款"出去,性质就变了。
四、第三个口径:境内账怎么记
这里要先纠正一个高频误区。
有人会问:"我这 1000 万里的 999 万,是给香港公司做营运资金的,营运资金应该记哪个科目?"
"营运资金"不是会计科目,它是资金用途。
备案表里"中方投资的用途说明"那一栏,你可以写"用于境外公司日常运营"。
但到了做账的时候,你必须回答的是另一个问题:这笔钱在法律上是什么?
答案只有两个,对应的科目也不一样:
作为股权投出去的(注册资本 + 股本溢价)
境内:记长期股权投资。后续按成本法核算,分红时确认投资收益。
香港:记 Share Capital(股本)+ Share Premium(股份溢价),属于权益,不用还。
作为债权借出去的(股东贷款)
境内:记长期应收款(一年以内的记其他应收款)。收到利息时确认利息收入。
香港:记 Amount due to a shareholder(应付股东款),属于负债,要还。
看到区别了吗?一个是"投",一个是"借"。
这两个字决定了将来钱怎么回来——股权投资只能靠分红、减资、清算;债权可以名正言顺地还本付息。
而且它决定了你将来能不能把钱拿回来。
五、第四个口径:香港那边的账必须和境内对得上
这是最容易被忽略、后果最严重的一环。
假设你的备案写的是"股权出资 1000 万",境内老老实实记了长期股权投资 1000 万,但香港秘书公司在做账时,看着银行流水上"1 万注册资本 + 999 万股东垫款",顺手把 999 万记成了 Amount due to shareholder。
三年后香港公司要把这 999 万还回来。问题来了:
香港账上:这是还债,负债减少,没问题;
境内账上:你的账上没有这笔应收款,只有长期股权投资 1000 万。这笔钱进来,你不知道记什么。
银行那边:要你说明资金性质,你拿不出与 ODI 登记信息匹配的债权凭证。
三个口径打架,钱就卡在账上,进不来。
反过来也一样。
备案写的是债权出资,香港账上却记成了股本,将来想还本时境内有应收款、香港没有负债,同样对不上。
所以备案口径、通道口径、境内账务口径、境外账务口径,这四个必须是同一件事。
任何一环偷懒,都要在几年后加倍还。
六、如果走股东贷款,这三样东西不能少
既然债权这条路这么好用,是不是把钱全做成借款就行?
不行,而且别想着"反正都是我自己的公司"。
借款要有借款的样子:
第一,书面借款协议。
金额、币种、期限、利率、还款安排,白纸黑字签好。这份协议同时是备案材料、银行审核材料和香港审计的依据。
第二,市场化利率。
关联方之间的借款利率要符合独立交易原则。图省事写成零利率或者象征性 1%,境内税务机关可以按独立交易原则调整,视同你收取了利息并确认收入。香港那边同样会看这笔利息的定价是否合理。
第三,明确期限。
期限写清楚,既是还款安排的依据,也关系到这笔钱在报表上记流动还是非流动,还关系到境外放款的展期、注销登记怎么办。
顺带说一句:香港本地对支付给非居民的利息一般不征预提税,但你仍然要关注借款用途是否用于产生应税利润、关联交易定价是否站得住。
这些细节,签协议之前找香港的税务顾问过一遍,比事后补救便宜得多。
七、自查清单:发给财务和香港秘书公司,各核一遍
备案环节
①备案表的"中方投资额构成",股权出资和债权出资有没有分开逐行填写?
②股东贷款有没有在出资方式里明确为"债权"或"提供融资(股东贷款)"?
③借款协议、董事会决议、公司章程,这三份文件的内容是否互相印证?
④填报金额是否按规定折算为美元,汇率口径是否前后一致?
通道环节
①你这笔钱到底走"境外直接投资登记"还是"境外放款登记"?依据是什么?
②如果走境外放款,按最近一期经审计所有者权益 × 0.6 算过额度吗?外币还要乘 0.5 的币种转换因子。
③放款资金是不是自有资金?有没有用个人资金或借贷资金顶上?
账务环节
①境内记的是长期股权投资还是长期应收款?和备案的出资方式一致吗?
②香港账上记的是 Share Capital / Share Premium 还是 Amount due to shareholder?和境内能对上吗?
③两边账面余额,和 ODI 登记信息、银行跨境支付数据,四组数字是否同一个数?
最后说一句
境外投资这件事,最容易出问题的从来不是"钱出去",而是"钱出去的时候没定义清楚它是谁"。
备案表上的一行字、借款协议上的一个利率、香港账上的一个科目名称,看起来都是小事。
但三五年后你要把钱拿回 来的时候,这几件小事会一起跳出来问你:当初到底是怎么定的?
钱出去之前多花两小时定性,比回来之前花两年解释,划算得多。
以上,有启发,点赞、转发分享一下,感谢❤️!
附:本文依据
国家发展改革委《企业境外投资管理办法》配套格式文本及全国境外投资管理和服务网络系统填报指南("中方投资额构成"填报口径、出资方式分类)
中国人民银行、国家外汇管理局《境内企业境外放款管理办法》(第十条额度计算公式及宏观审慎调节系数、第十二条债权出资按境外直接投资管理、第十三条资金来源要求、第十四条资金使用禁止性规定)
中国人民银行、国家外汇管理局有关部门负责人就《境内企业境外放款管理办法》答记者问(宏观审慎调节系数由 0.5 上调至 0.6、币种转换因子 0.5)
各地主管部门与经办银行的具体执行口径可能存在差异,实操请以主管机关和开户行要求为准。
税务稽查警示案例:代收货款3.3亿一分未申报、追缴罚款超8000万:当初为了收款方便签的那份代收合同,成了三年收入的完整底账
跨国企业的大福利来了!快看看你能否享受!9月14日资金池开闸:外债额度提到3.5倍,你的集团够格进池吗?
跨境出海企业必看!CIPS,74家银行挤在厦门干同一件事:把你的钱"搬"回来|投洽会深度笔记②
CRS 2.0来了:从"拍X光"到"全身CT",海外资产的裸奔时代从2027年开始!详细对比CRS1.0,到底区别在哪里?收藏慢慢学习
32年免税时代,今天正式落幕——外籍个人分红恢复征税20%,这五类人请立刻对号入座
END
看完记得关注@Linda跨境财税
及时收看更多好文
跟踪热点,分析新政策,持续分享最新税务稽查案例。
本团队多位资深顾问老师深耕财税合规领域数十年,擅长境内外股权架构设计,重组涉税安排,税企沟通,转让定价安排,同期资料整理,承接ODI 备案、跨境资金合规规划、海外主体运维、税务疑难整改业务,有实操问题欢迎交流。
我们有丰富的集团公司内训经验,如果有公司内部培训需求,欢迎交流。
扫码关注丨Linda跨境财税
真诚、专业、持续