关注我们
1
第一步:先明确自己的
投资标准,不要从项目宣传册出发
在评估项目之前,投资人首先要回答一个问题:我们究竟要买什么?
同一个100MW/200MWh项目,对不同投资人可能代表完全不同的机会。产业投资人可能关注设备导入、工程协同和长期运营;财务投资人更关心IRR、退出路径和资本占用;首次进入罗马尼亚市场的投资人,则需要为审批、团队搭建和本地执行能力预留更大的风险缓冲。
内部至少应先确定以下边界:
目标规模:功率、容量以及持续时长;
项目阶段:接受早期开发、许可中项目,还是只考虑RTB项目;
并网时间:最晚可接受的投运年份;
投资方式:股权收购、资产收购、联合开发还是分阶段交割;
收益门槛:目标IRR、最低DSCR及可接受的回收期;
资本约束:项目总投资、首期现金投入及融资比例;
风险边界:是否接受限发、并网工程未完成、土地租赁或审批条件;
战略限制:设备品牌、数据安全、欧盟供应链、融资可行性及FDI审批要求。
建议形成一页纸的《投资筛选标准》。如果一个项目不符合核心标准,无论推介材料写得多么吸引人,都不应进入下一阶段。
本步输出:投资红线、可接受偏差和“一票否决项”。
2
第二步:先查项目
和卖方是否真实,再讨论估值
投资人收到项目机会后,不应先谈价格,而应先确认“项目是谁的、谁有权卖、为什么要卖”。
内部预评估可先核查:
项目公司名称、注册号、股东和实际控制人;
推介方是否获得项目公司的正式授权;
项目股权是否存在质押、诉讼、执行或其他权利负担;
土地、许可、ATR及并网合同分别登记在谁的名下;
卖方是否同时向多名买方推介,项目是否已进入排他期;
原股东已投入多少资金,后续开发资金是否出现缺口;
出售原因是正常退出、资金压力,还是项目本身存在障碍。
特别需要警惕的是“项目公司、土地公司、并网权利主体和许可申请主体不一致”。这未必意味着项目不能交易,但会显著增加重组、变更、税务和交割风险。
投资人可以要求卖方先提供一套最小证明文件,而不是一开始就索取几百份数据室材料:公司登记文件、股权结构图、土地权利摘要、ATR、并网合同、城市规划证书及主要许可清单。
本步输出:项目权属结构图、卖方可信度判断和初步交易路径。
3
第三步:把ATR和
并网条件作为第一道硬门槛
对罗马尼亚独立储能项目而言,最先决定项目价值的,通常不是效果图,也不是宣称的装机容量,而是并网权利及其附带条件。
投资人至少应看清以下问题:
ATR是否仍然有效,是技术接入批复、报价阶段文件,还是已经落实为已签署的并网合同;
批准的充电功率、放电功率和储能容量分别是多少;
接入点、电压等级和连接方式是什么;
并网容量是否全部可用,是否存在阶段性限制、限发或反送电约束;
是否要求建设或扩建变电站、线路、保护系统或其他公共电网工程;
并网工程由谁建设、谁出资、资产最终归谁;
是否存在保证金、履约节点、失效期限及延期条件;
项目最新技术方案是否与ATR和并网合同保持一致;
项目控制权变更、容量调整或技术方案变化是否需要重新审批。
不能只看ATR首页或卖方制作的摘要。内部工程或并网人员应把关键条件逐项摘录成表格,并将其与项目模型核对。比如,模型按100MW持续参与市场计算,而文件实际允许的无条件输出只有其中一部分,那么收益预测从起点就可能失真。
本步输出:一页《并网条件摘要》,明确可用容量、关键期限、投资人承担的工程以及所有限制条件。
4
第四步:沿着“项目本体—
送出线路—接入工程”逐项检查许可闭环
“项目有建设许可”不等于“项目可以开工”,更不等于“项目可以并网”。独立储能项目通常涉及项目用地、储能设施、升压站、送出线路、道路进场、道路或铁路穿越,以及电网侧接入工程。任何一段缺失,都可能影响整体工期。
内部团队应先建立一张许可矩阵,至少列明:
土地所有权、租赁权或地上权的性质、期限及登记状态;
土地用途是否允许建设储能及相关电力设施;
城市规划证书列出的全部前置意见和批准;
项目本体建设许可及其有效期;
电缆线路、变电站和接入工程是否需要独立许可;
环境、消防、道路、考古、农业用地转换及其他专项批准;
电缆路径涉及的地役权、私人土地或公共土地使用权;
国道、铁路、河流或其他基础设施穿越许可;
已取得文件之间的项目名称、容量、坐标和技术参数是否一致。
一个常见误区是只按照城市规划证书的附件清单检查文件。但实际项目还可能涉及没有清楚列在证书上的外部工程或穿越审批。因此,必须按照项目真实的物理路径反向检查,而不是只按照卖方提供的文件目录打勾。
本步输出:许可矩阵、缺失文件清单、责任方及预计补办时间。
5
第五步:用保守假设重做
一版“投资人自己的经济模型”
卖方模型只能作为信息来源,不能直接作为投资决策依据。投资人需要把前四步确认的真实条件带回模型,重新测算项目是否仍然成立。
预评估阶段不必建立极其复杂的金融模型,但至少应独立核算:
电池系统、PCS、升压站、送出线路、土建和并网工程的完整CAPEX;
电池衰减、可用率、循环次数和增容或更换计划;
调频、平衡、日前与日内交易等收入来源是否可以同时实现;
收益预测是否依赖短期高价差或过度乐观的市场占有率;
并网延迟、建设延期、限发和收入下降对IRR的影响;
融资是否真实可获得,利率、期限、偿债覆盖率和提款条件是否合理;
项目收购价之外,尚需支付多少开发费、并网费、税费和或有付款。
建议至少设置三个情景:基准情景、下行情景和压力情景。压力测试不应只把收入统一下调10%,而应针对真正可能发生的风险分别测试,例如晚投运12个月、收入下降25%、CAPEX上涨15%、可用容量受限或融资延迟。
如果项目只有在卖方最乐观的收益曲线下才成立,它通常还不具备进入全面尽调的条件。
本步输出:投资人版简化模型、敏感性分析及可承受的最高收购价。
6
第六步:在发LOI前完成
红旗评审,并设计“带条件进入”方案
完成前五步后,投资人不应只给项目一个简单的“好”或“不好”,而应组织一次内部红旗评审,把项目分为三类:
1. 继续推进:核心权利清晰,主要风险可验证、可定价、可通过交易文件控制;
2. 带条件推进:项目具有价值,但必须在签署、排他或付款前满足特定条件;
3. 立即终止:核心并网权利无效、关键许可无法闭环、权属不清,或经济性在合理压力情景下不成立。
对于“带条件推进”的项目,LOI或排他安排中应提前锁定关键保护,例如:
数据室完整开放后排他期才开始计算;
关键文件真实性和有效性作为继续交易的前提;
收购价格与并网容量、许可进度或COD挂钩;
FDI、竞争审批及其他监管批准作为交割先决条件;
在正式尽调发现重大偏差时,投资人有权退出或调整价格;
卖方不得在排他期内处分项目、变更技术方案或损害并网权利;
对尚未完成的许可和工程,明确完成责任、期限及费用承担。
此时再聘请律师、技术顾问、税务顾问和市场顾问,他们的任务就不再是替投资人寻找最基础的问题,而是验证关键假设、量化剩余风险并帮助交易落地。
本步输出:红旗清单、内部“推进/暂缓/退出”结论、顾问尽调范围及LOI保护条件。
7
投资人福利:
一份实用的内部评分表
为了避免项目评估被个别人的主观判断主导,可以采用100分制进行初筛:
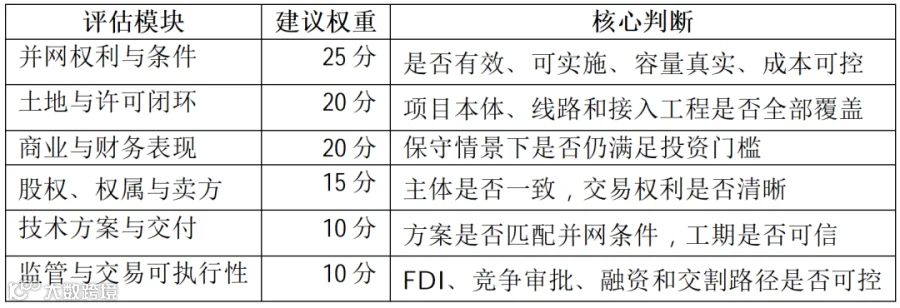
例如:
80分以上可考虑进入全面尽调
65—79分仅在关键问题获得书面澄清后推进
低于65分原则上暂缓
无论总分多少,一旦触发“一票否决项”,都应停止或重新设计交易
中国投资人尤其需要警惕的八个红旗
把“已取得ATR”表述成“已锁定并网”,但没有有效的并网合同;
宣称项目已达RTB,却无法提供项目本体和送出线路的完整许可链;
推介材料中的容量、坐标或技术方案与正式文件不一致;
土地使用期限短于项目运营期,或关键电缆路径尚未取得权利;
并网工程成本没有进入CAPEX,或者付款责任表述模糊;
收益模型完全依赖单一高收益市场,未考虑价格压缩和竞争加剧;
卖方要求先支付大额不可退费用,才开放核心文件;
忽略中国背景投资人的罗马尼亚FDI审查、数据安全和控制权安排。
结语
预评估的目的不是代替尽调,而是让尽调更有价值
投资人内部预评估不需要把所有法律和技术问题都解决。它真正要回答的是三个问题:项目是否真实,核心权利是否成立,风险是否值得继续投入时间和资金。一份漂亮的项目简介可以在十分钟内制作出来,但一个可投资、可融资、可建设、可并网的独立储能项目,必须经得起对主体、并网、许可、经济性和监管路径的逐层验证。
先用六步法完成内部筛选,再让专业顾问针对真正重要的问题开展尽调。这样做,不仅可以节省顾问费用,更重要的是让投资人掌握交易节奏:把资金和管理资源留给最有可能完成交割、并最终产生收益的项目。
温馨提示:本文所述流程仅用于投资人内部项目预评估,不构成罗马尼亚法律、税务、技术、融资或投资建议。正式签署交易文件或作出投资决定前,仍应聘请具备相关经验的专业顾问进行完整尽职调查。
关于我们
欢迎关注“光伏企业出海指南”。Sinoclix Energy专注为中国新能源投资者和机构提供欧洲优质新能源项目渠道。我们在项目开发、建设及运营方面经验丰富,帮助投资者规避投资风险, 优化投资回报率。让我们携手探索欧洲新能源,共同推动绿色发展!

项目对接|商务合作
📱微信公众号在线咨询,Sinoclix Energy 团队于24小时内回复。
📧 电子邮件咨询: wynne@sinoclix.energy
✍️ 填写在线表格:点击“阅读原文”链接
- 谢谢关注 -


扫码关注公众号
欢迎关注“光伏企业出海指南”,获取优质海外项目资源,紧贴最新国际能源资讯,助力开拓能源业务,连接国际市场,实现数字化出海。
微信号|green-energy-hub


项目合作在线咨询
欢迎关注“光伏企业出海指南”,获取优质海外项目资源,紧贴最新国际能源资讯,助力开拓能源业务,连接国际市场,实现数字化出海。
微信号|wynneliu